
ಕಾರ್ಡು ದಾರಿ

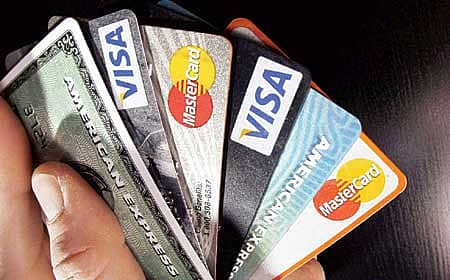
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಳಕೆ ಮುಳ್ಳಿನ ಮೇಲಿನ ಹಾಸಿಗೆಯಂತೆ. ಅದನ್ನು ತುಂಬಾ ಜಾಗರೂಕತೆಯಿಂದ ಬಳಸಬೇಕು. ಈ ಕಾರ್ಡ್ನಿಂದ ಪಡೆದ ಸಾಲ, ಸಾಲದ ಕಂತುಗಳನ್ನು ನಿಗದಿತ ಅವಧಿಯಲ್ಲಿ ಮರುಪಾವತಿಸದಿದ್ದರೆ ಮೂರು ನಾಮ ಗ್ಯಾರಂಟಿ. ಅಲ್ಲದೆ ಭವಿಷ್ಯದಲ್ಲಿ ಇತರೆ ಸಾಲ ಪಡೆಯಲು ಹೋದರೂ ಅಲ್ಲಿ ನಿಮ್ಮ ಬಗ್ಗೆ ಬ್ಯಾಂಕಲ್ಲಿ ಋಣಾತ್ಮಕ ಅಂಶಗಳು ಕೇಳಿಬರುತ್ತವೆ. ಯಾವುದೇ ಸೌಲಭ್ಯ ಪಡೆಯಲೂ ಹೆಣಗಾಡಬೇಕಾದೀತು!
ಹೌದು, ಒಂದು ವೇಳೆ ನೀವು ನಿಯಮದಂತೆ ನಡೆದುಕೊಂಡರೆ ಸಾಧ್ಯವುಳ್ಳ ಎಲ್ಲ ಸೌಲಭ್ಯಗಳೊಂದಿಗೆ ಬೋನಸ್ ಕೂಡ ಸಿಗುತ್ತದೆ. ಇದು ವರದಾನವೂ ಆಗುತ್ತೆ. ಅದಕ್ಕಾಗಿ ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ ಸಮಿತಿ ಕ್ರೆಡಿಟ್ ಬ್ಯೂರೋಗಳಿಗೆ ಆದೇಶ ನೀಡಿದೆ. ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಳಕೆದಾರರಿಗೆ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಹೆಚ್ಚಿಸಿಕೊಳ್ಳುವ ಹಾಗೂ ಕಾರ್ಡ್ ಹೇಗೆ ಬಳಸಬೇಕು ಎಂಬ ಬಗ್ಗೆ ಪ್ರತಿಯೊಬ್ಬರಲ್ಲೂ ಜಾಗೃತಿ ಮೂಡಿಸಲು ಹೇಳಿದೆ.
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಳಕೆದಾರರು ಸ್ಕೋರ್ ಕಾಪಾಡಿಕೊಳ್ಳುವುದು ಮುಖ್ಯ. ಒಂದು ಪಕ್ಷ ಸ್ಕೋರ್ ಕಡಿಮೆಯಾದರೆ ಕಂಪನಿಯವರು ಕಾರ್ಡ್ ಸೇವೆಯನ್ನು ಕಡಿತಗೊಳಿಸಬಹುದು. ಅಲ್ಲದೆ ಭವಿಷ್ಯದಲ್ಲಿ ಮತ್ತೊಂದು ಕಾರ್ಡ್ ನೀಡುವ ಇಲ್ಲವೆ ಸಾಲ, ಕೈಗಡ ನೀಡುವ ಸೌಲಭ್ಯಕ್ಕೆ ಕತ್ತರಿ ಪ್ರಯೋಗಿಸಲಾಗುತ್ತದೆ. ಏಕೆಂದರೆ ಒಮ್ಮೆ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಸ್ಕೋರ್ ಕಡಿಮೆಯಾಗಿ ಸೇವೆ ಕಡಿತಗೊಂಡ ನಂತರ ಮತ್ತೊಮ್ಮೆ ಕಾರ್ಡ್ ಪಡೆಯಲು ಆರ್ಬಿಐ ತಂದಿರುವ ಹೊಸ ರಿಪೋರ್ಟ್ ಕೆಲಸ ಮಾಡುತ್ತದೆ. ಈ ರಿಪೋರ್ಟ್ನಲ್ಲಿ ಕಾರ್ಡಿನ ಪೂರ್ಣ ಮಾಹಿತಿ ಒಳಗೊಂಡಿರುತ್ತದೆ. ಉದಾಹರಣೆಗೆ ಒಮ್ಮೆ ಕಾರ್ಡ್ ಬಳಸಿ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಕಡಿಮೆಯಾದಂಥ ಸಂದರ್ಭದಲ್ಲಿ ನೀವು ಕಂಪನಿಗೆ ರು. 43,000 ಹಣವನ್ನು ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ ಎಂದಿಟ್ಟುಕೊಳ್ಳೋಣ. ಆದರೆ ಕಂಪನಿಯವರು ನಿಮ್ಮಿಂದ ರು. 28 ಸಾವಿರ ಹಣವನ್ನು ಪಾವತಿಸಿಕೊಂಡು ಸೆಟ್ಲ್ಮೆಂಟ್ ಮಾಡಿಕೊಂಡಿರುತ್ತಾರೆ. ಇಂಥ ರಿಪೋರ್ಟ್ಗಳು ಕಾರ್ಡಿನಲ್ಲಿ ನೋಂದಣಿಯಾಗಿರುತ್ತದೆ.
ಪ್ರತಿ ಮಾಹಿತಿಯೂ ದಾಖಲು
ನೀವು ಸ್ಕೋರ್ ಕಾಪಾಡಿಕೊಳ್ಳಲು ಎಲ್ಲಿ ವಿಫಲವಾಗಿದ್ದೀರಿ, ಹೆಚ್ಚಿನ ಸ್ಕೋರ್ ಮಾಡಿದ್ದೀರಾ, ಅವರೇಜ್ ಸ್ಕೋರ್ ಮಾಡಿದ್ದೀರಾ ಅಥವಾ ತುಂಬಾ ಕಡಿಮೆ ಮಟ್ಟದ್ದಾಗಿದೆಯಾ, ನೀವು ಎಷ್ಟು ದಿನದಲ್ಲಿ ಹಣವನ್ನು ಪಾವತಿಸಿದ್ದೀರಿ, ಯಾವಾಗ ಹಣವನ್ನು ಪಾವತಿಸಿಲ್ಲ, ನೀವು ಕಾರ್ಡ್ ಪಡೆಯಲು ಸಬಲರಾಗಿದ್ದೀರಾ ಎಂಬುದರ ಪೂರ್ಣ ಮಾಹಿತಿ ಈ ಕಾರ್ಡ್ನಲ್ಲಿ ಪಡೆಯಬಹುದು. ನಿಮ್ಮಲ್ಲಿನ ಧನಾತ್ಮಕ ಮತ್ತು ಋಣಾತ್ಮಕ ಅಂಶಗಳನ್ನು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ. ಮತ್ತೊಮ್ಮೆ ಕಾರ್ಡ್ ಪಡೆಯಬೇಕಾದರೆ ಈ ಎಲ್ಲ ಅಂಶಗಳನ್ನು ತಿಳಿದ ಹೊಸ ಕಂಪನಿಯವರು ನಿಮಗೆ ಸಾಲ ನೀಡಲು ಹಿಂದೇಟು ಹಾಕುತ್ತಾರೆ. ಅಲ್ಲದೆ ಕ್ರೆಡಿಟ್ ನೀಡಲು ನಿಮಗೆ ನಿರಾಕರಿಸಬಹುದು. ಒಂದು ವೇಳೆ ಮತ್ತೆ ಕಾರ್ಡ್ ಪಡೆಯಲೇಬೇಕಾದರೆ ಕಳೆದ ಬಾರಿಯ ರು. 43 ಸಾವಿರವನ್ನು ಮತ್ತೆ ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ. ಕಂಪನಿಗೆ ನಿಮ್ಮಿಂದ ಶೇ.100 ಹಣವನ್ನು ವಾಪಸ್ ಪಡೆಯದೇ ಇದ್ದರೆ ಕಂಪನಿಗೆ ಲಾಸ್. ಇದು ತುಂಬಾ ಕೆಟ್ಟ ವರದಿಯಾಗಿರುತ್ತದೆ. ಅಲ್ಲದೆ ಬಳಕೆದಾರರಿಂದ ಹಣ ವಾಪಸಾಗದಿದ್ದಲ್ಲಿ ಸಾಲ ನೀಡಿದವರು ರಿಸ್ಕ್ ತೆಗೆದುಕೊಳ್ಳಬೇಕಾಗುತ್ತದೆ.
ಸಾಲಗಾರ ರಿಪೋರ್ಟ್ನಲ್ಲಿ ಎಷ್ಟು ಸಮಯದ ಅಂತರದಲ್ಲಿ ನೀವು ಹಣ ಪಾವತಿಸಿದ್ದೀರಿ ಎಂಬ ಬಗ್ಗೆ ತಿಳಿಸಿರುತ್ತಾನೆ. ಇದು ಭವಿಷ್ಯದಲ್ಲಿ ಸಾಲ ಪಡೆಯಲು ಸಂಚಕಾರ ತಂದೊಡ್ಡುತ್ತದೆ. ಕೆಲವೊಮ್ಮೆ ನಕಾರಾತ್ಮಕ ಪರಿಣಾಮ ಬೀರಬಹುದು. ಚೆಕ್ ಬೌನ್ಸ್, ರೆಗ್ಯೂಲರ್ ಆಗಿ ಕಾರ್ಡ್ ಬಳಕೆ ಈ ಎಲ್ಲ ಅಂಶಗಳೂ ಪರಿಗಣನೆ ಪಡೆಯುತ್ತವೆ.
ಸ್ಕೋರ್ ಅಭಿವೃದ್ಧಿ ಹೇಗೆ?
ಒಮ್ಮೆ ಸ್ಕೋರ್ ಕಳೆದುಕೊಂಡರೆ ಸ್ಕೋರ್ ಮಾಡುವುದು ಮತ್ತೆ ಕಷ್ಟವಾಗುತ್ತದೆ. ಈ ಸಮಯದಲ್ಲಿ ಹೇಗೆ ಸ್ಕೋರ್ ಅಭಿವೃದ್ಧಿ ಮಾಡಬಹುದು ಎಂದು ಸಲಹೆ ನೀಡಲು ಕೆಲವೊಂದು ಕಂಪನಿಗಳಿದ್ದು, ಅವುಗಳ ಸಹಾಯಪಡೆಯಬಹುದು. ನೀವು ನೀಡಿರುವ ಈ ಮೊದಲಿನ ರಿಪೋರ್ಟ್ನಲ್ಲಿ ಕೆಲವೊಂದು ಅಂಶಗಳನ್ನು ಸ್ವಲ್ಪ ತಿದ್ದಿ ತೀಡಿ ಹೆಚ್ಚು ಕಡಿಮೆ ಮಾಡಿದಾಗ ಸಾಲಕ್ಕೆ ಅನುವು ಪಡೆಯಲು ಕೆಲವೊಂದು ಉಪಾಯಗಳನ್ನು ಈ ಸಲಹಾ ಕಂಪನಿಗಳು ನೀಡುತ್ತವೆ. ಈ ಕಂಪನಿಗಳು ಐಡಿಯಾಗಳನ್ನಷ್ಟೇ ನೀಡುತ್ತವೆಯೇ ಹೊರತು ಸಾಲ ಕೊಡಿಸಲು ಯಾವುದೇ ಸಹಾಯ ಮಾಡುವುದಿಲ್ಲ. ಉತ್ತಮ ಸ್ಕೋರ್ ನಿಮಗೆ ಹೆಚ್ಚಿನ ಲೋನ್ ಪಡೆಯಲು ಸಹಕಾರಿ. ಹೀಗೆ ಸ್ಕೋರ್ ಅನ್ನು ಉತ್ತಮವಾಗಿ ಕಾಪಾಡಿಕೊಂಡಲ್ಲಿ ಕೆಲವು ಕಂಪನಿಗಳು ಲೋನ್ ನೀಡಲು ಆಸಕ್ತಿ ತೋರುತ್ತವೆ.
= ಎನ್.ಎಲ್. ಶಿವಮಾದು
Follow KannadaPrabha channel on WhatsApp
Subscribe to KannadaPrabha YouTube Channel and watch Videos
Download the KannadaPrabha News app to follow the latest news updates
Subscribe and Receive exclusive content and updates on your favorite topics
Disclaimer : ಕಾಮೆಂಟ್ಗಳಲ್ಲಿ ವ್ಯಕ್ತಪಡಿಸಿದ ಅಭಿಪ್ರಾಯಗಳು ಅವುಗಳನ್ನು ಪೋಸ್ಟ್ ಮಾಡುವ ವ್ಯಕ್ತಿಯ ಸಂಪೂರ್ಣ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ; ಅವು kannadaprabha.com ನ ಅಭಿಪ್ರಾಯಗಳನ್ನು ಪ್ರತಿಬಿಂಬಿಸುವುದಿಲ್ಲ. ಒಬ್ಬ ವ್ಯಕ್ತಿ, ಸಮುದಾಯ, ಧರ್ಮ ಅಥವಾ ದೇಶದ ವಿರುದ್ಧ ಅವಹೇಳನಕಾರಿ ಅಥವಾ ಅಶ್ಲೀಲವಾದ ಯಾವುದೇ ಕಾಮೆಂಟ್ಗಳು ಭಾರತ ಸರ್ಕಾರದ ಮಾಹಿತಿ ತಂತ್ರಜ್ಞಾನ ನೀತಿಯ ಅಡಿಯಲ್ಲಿ ಶಿಕ್ಷಾರ್ಹವಾಗಿವೆ. ಅಂತಹ ಕಾಮೆಂಟ್ಗಳ ವಿರುದ್ಧ ಸೂಕ್ತ ಕಾನೂನು ಕ್ರಮ ಕೈಗೊಳ್ಳಲಾಗುವುದು.