ಸಾಲಗಾರರಿಗೆ ಶಾಕ್ ಕೊಟ್ಟ ಆರ್ಬಿಐ! 4 ವರ್ಷಗಳ ಬಳಿಕ ರೆಪೊ ದರ ಶೇ. 5.5ಕ್ಕೆ ಹೆಚ್ಚಳ: ಹಾಗಾದ್ರೆ, ನಿಮ್ಮ ಮನೆ, ವಾಹನ ಸಾಲದ EMI ಎಷ್ಟು ಹೆಚ್ಚಾಗಲಿದೆ?
ಗೃಹ ಸಾಲ, ವಾಹನ ಸಾಲ ಅಥವಾ ವೈಯಕ್ತಿಕ ಸಾಲ ಪಡೆದ ಗ್ರಾಹಕರಿಗೆ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ ಶಾಕ್ ನೀಡಿದೆ. ಕಳೆದ ನಾಲ್ಕು ವರ್ಷಗಳಲ್ಲಿ ಇದೇ ಮೊದಲ ಬಾರಿಗೆ ಆರ್ಬಿಐ ರೆಪೊ ದರವನ್ನು ಹೆಚ್ಚಳ ಮಾಡಿದ್ದು, ನಿಮ್ಮ ಮಾಸಿಕ ಇಎಂಐ ಮೊತ್ತದಲ್ಲಿ ಗಣನೀಯ ಏರಿಕೆಯಾಗುವ ಸಾಧ್ಯತೆಯಿದೆ. ಆ ಕುರಿತ ವರದಿ ಇಲ್ಲಿದೆ:

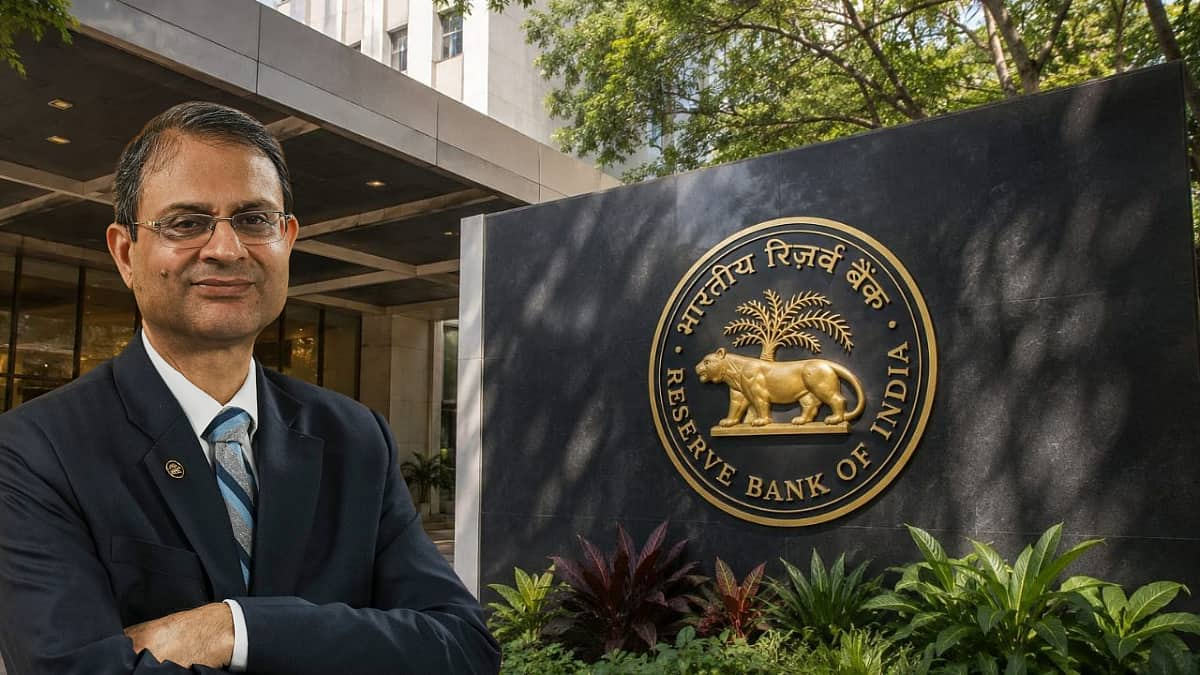
ಮುಂಬೈ (ಮಹಾರಾಷ್ಟ್ರ): ರೆಪೊ ದರಕ್ಕೆ ಲಿಂಕ್ ಆಗಿರುವ ಗೃಹ ಸಾಲ, ವಾಹನ ಸಾಲ ಮತ್ತು ವೈಯಕ್ತಿಕ ಸಾಲಗಳ ಬಡ್ಡಿದರಗಳು ಹೆಚ್ಚಳವಾಗುವ ಸಾಧ್ಯತೆ ದಟ್ಟವಾಗಿದೆ. ಯಾಕಂದ್ರೆ, ಸುಮಾರು ನಾಲ್ಕು ವರ್ಷಗಳ ಬಳಿಕ (ಫೆಬ್ರವರಿ 2023 ರ ನಂತರ) ಆರ್ಬಿಐ ಇದೇ ಮೊದಲ ಬಾರಿಗೆ ರೆಪೊ ದರವನ್ನು ಹೆಚ್ಚಿಸಿದೆ. ಅದರಂತೆ, ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ ತನ್ನ ರೆಪೊ ದರವನ್ನು 25 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳಷ್ಟು (0.25%) ಹೆಚ್ಚಿಸಿ ಶೇಕಡಾ 5.50 ಕ್ಕೆ ನಿಗದಿಪಡಿಸಿದೆ. ಆ ಕುರಿತ ವರದಿ ಇಲ್ಲಿದೆ:
ಶೇ. 5.5ಕ್ಕೆ ರೆಪೋ ದರ ಹೆಚ್ಚಳಕ್ಕೆ ಕಾರಣವೇನು?
ದೇಶದಲ್ಲಿ ಹೆಚ್ಚುತ್ತಿರುವ ಚಿಲ್ಲರೆ ಹಣದುಬ್ಬರ ಮತ್ತು ಪಶ್ಚಿಮ ಏಷ್ಯಾದಲ್ಲಿನ ಯುದ್ಧದ ಸಂಘರ್ಷದಿಂದಾಗಿ ಕಚ್ಚಾ ತೈಲ ಬೆಲೆಗಳಲ್ಲಿ ಉಂಟಾಗುತ್ತಿರುವ ಏರಿಳಿತವನ್ನು ತಡೆಯುವ ಉದ್ದೇಶದಿಂದ ಆರ್ಬಿಐ ಗವರ್ನರ್ ಸಂಜಯ್ ಮಲ್ಹೋತ್ರಾ ನೇತೃತ್ವದ ಹಣಕಾಸು ನೀತಿ ಸಮಿತಿಯು, ರೆಪೋ ದರವನ್ನು 25 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳಷ್ಟು ಹೆಚ್ಚಿಸಿ ಶೇ. 5.5ಕ್ಕೆ ಏರಿಸಿದೆ. ಇದರೊಂದಿಗೆ, ದೇಶದ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯು ಉತ್ತಮವಾಗಿದ್ದು (ಮೊದಲ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ 7.8%), ಆರ್ಥಿಕತೆ ಸದೃಢವಾಗಿರುವುದರಿಂದ ಹಣದುಬ್ಬರ ನಿಯಂತ್ರಣಕ್ಕೆ ದರ ಹೆಚ್ಚಿಸಲು ಆರ್ಬಿಐಗೆ ಅವಕಾಶ ಸಿಕ್ಕಂತಾಗಿದೆ.
ಹಾಗಾದ್ರೆ, ಸಾಲದ ಇಎಂಐಗಳ ಮೇಲೆ ಆಗುವ ಪರಿಣಾಮವೇನು?
ನೀವು ಪಡೆದಿರುವ ಗೃಹ ಸಾಲ, ವಾಹನ ಸಾಲ ಅಥವಾ ವೈಯಕ್ತಿಕ ಸಾಲಗಳು ಬ್ಯಾಂಕಿನ ಫ್ಲೋಟಿಂಗ್ ದರಕ್ಕೆ ಲಿಂಕ್ ಆಗಿದ್ದರೆ, ರೆಪೊ ದರ ಏರಿಕೆಯಾದ ತಕ್ಷಣ ಬ್ಯಾಂಕುಗಳು ಕೂಡ ತಮ್ಮ ಬಡ್ಡಿದರವನ್ನು ಹೆಚ್ಚಿಸುತ್ತವೆ. ಇದರಿಂದ ನಿಮ್ಮ ಮಾಸಿಕ ಇಎಂಐ ಮೊತ್ತ ಹೆಚ್ಚಾಗುತ್ತದೆ ಅಥವಾ ಇಎಂಐ ಬದಲಾಗದಿದ್ದರೆ ಸಾಲ ಮರುಪಾವತಿಯ ಅವಧಿ ದೀರ್ಘವಾಗುತ್ತದೆ. ಉದಾಹರಣೆಗೆ: ನೀವು ₹50 ಲಕ್ಷದ ಗೃಹ ಸಾಲವನ್ನು 20 ವರ್ಷಗಳ ಅವಧಿಗೆ ಪಡೆದಿದ್ದರೆ, ಈ 25 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳ (0.25%) ದರ ಏರಿಕೆಯಿಂದಾಗಿ ನಿಮ್ಮ ಮಾಸಿಕ ಇಎಂಐ ಸರಿಸುಮಾರು ₹750 ರಿಂದ ₹800 ರವರೆಗೆ ಹೆಚ್ಚಾಗಬಹುದು.
ಒಂದು ವೇಳೆ ನೀವು ಸ್ಥಿರ ಬಡ್ಡಿದರದ ಸಾಲ ಪಡೆದಿದ್ದರೆ, ರೆಪೊ ದರ ಏರಿಕೆಯಿಂದ ನಿಮ್ಮ ಇಎಂಐ ಮೇಲೆ ಯಾವುದೇ ತಕ್ಷಣದ ಪರಿಣಾಮ ಬೀರುವುದಿಲ್ಲ. ನಿಮ್ಮ ಇಎಂಐ ಎಂದಿನಂತೆಯೇ ಇರುತ್ತದೆ. ಹಾಗಾಗಿ, ನಿಮ್ಮ ಇಎಂಐ ಹೊರೆ ಹೆಚ್ಚಾಗದಂತೆ ತಡೆಯಲು ಸಾಧ್ಯವಾದರೆ ಸಾಲದ ಭಾಗಶಃ ಮುಂಗಡ ಪಾವತಿ ಮಾಡಬಹುದು ಅಥವಾ ಕಡಿಮೆ ಬಡ್ಡಿದರ ನೀಡುವ ಇತರ ಬ್ಯಾಂಕುಗಳಿಗೆ ಸಾಲವನ್ನು ವರ್ಗಾಯಿಸುವ ಆಯ್ಕೆಯನ್ನು ಪರಿಶೀಲಿಸಬಹುದು.
ಏತನ್ಮಧ್ಯೆ, ಸಾಲದ ಬಡ್ಡಿದರಗಳು ಹೆಚ್ಚಾಗುವ ಬೆನ್ನಲ್ಲೇ, ಬ್ಯಾಂಕುಗಳು ತಮ್ಮ ಫಿಕ್ಸೆಡ್ ಡೆಪಾಸಿಟ್ ಮತ್ತು ಉಳಿತಾಯ ಖಾತೆಗಳ ಮೇಲಿನ ಬಡ್ಡಿದರಗಳನ್ನು ಸಹ ಹೆಚ್ಚಿಸಲಿವೆ. ಇದು ಉಳಿತಾಯ ಮಾಡುವ ಗ್ರಾಹಕರಿಗೆ ಮತ್ತು ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ಲಾಭದಾಯಕವಾಗಿದೆ.
Follow KannadaPrabha channel on WhatsApp
Subscribe to KannadaPrabha YouTube Channel and watch Videos
Download the KannadaPrabha News app to follow the latest news updates
Subscribe and Receive exclusive content and updates on your favorite topics
Disclaimer : ಕಾಮೆಂಟ್ಗಳಲ್ಲಿ ವ್ಯಕ್ತಪಡಿಸಿದ ಅಭಿಪ್ರಾಯಗಳು ಅವುಗಳನ್ನು ಪೋಸ್ಟ್ ಮಾಡುವ ವ್ಯಕ್ತಿಯ ಸಂಪೂರ್ಣ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ; ಅವು kannadaprabha.com ನ ಅಭಿಪ್ರಾಯಗಳನ್ನು ಪ್ರತಿಬಿಂಬಿಸುವುದಿಲ್ಲ. ಒಬ್ಬ ವ್ಯಕ್ತಿ, ಸಮುದಾಯ, ಧರ್ಮ ಅಥವಾ ದೇಶದ ವಿರುದ್ಧ ಅವಹೇಳನಕಾರಿ ಅಥವಾ ಅಶ್ಲೀಲವಾದ ಯಾವುದೇ ಕಾಮೆಂಟ್ಗಳು ಭಾರತ ಸರ್ಕಾರದ ಮಾಹಿತಿ ತಂತ್ರಜ್ಞಾನ ನೀತಿಯ ಅಡಿಯಲ್ಲಿ ಶಿಕ್ಷಾರ್ಹವಾಗಿವೆ. ಅಂತಹ ಕಾಮೆಂಟ್ಗಳ ವಿರುದ್ಧ ಸೂಕ್ತ ಕಾನೂನು ಕ್ರಮ ಕೈಗೊಳ್ಳಲಾಗುವುದು.