
ಅರ್ಥ ಹೀನ ಸ್ಥಿತಿ

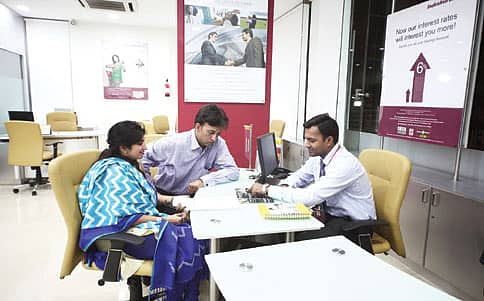
ಬ್ಯಾಂಕಿಂಗ್ ಕೂಡಾ ಇನ್ನಿತರ ಉದ್ಯಮಗಳಂತೆ ಒಂದು ಉದ್ಯಮ. ಇದರಲ್ಲಿ ಠೇವಣಿದಾರನು ಇಡುವ ಠೇವಣಿ ಕಚ್ಚಾ ಮಾಲು. ಇದನ್ನು ಬ್ಯಾಂಕಿನವರು ಹಲವು ರೀತಿಯಲ್ಲಿ ಉತ್ಪನ್ನಗಳನ್ನಾಗಿಸಿ ಗ್ರಾಹಕರ ಅವಶ್ಯಕ್ಕನುಗುಣವಾಗಿ ಅವರಿಗೆ ನೀಡುತ್ತಾರೆ. ಈ ಸೇವೆಗೆ ಬ್ಯಾಂಕಿನವರು ತಮ್ಮ ಫೀಸು ತೆಗೆದುಕೊಳ್ಳುತ್ತಾರೆ. ಇಲ್ಲಿ ಸೇವೆ ಎಂದರೆ ಉತ್ಪನ್ನಗಳನ್ನು ಬಳಸಿಕೊಂಡವರು ಆ ಉಪಯೋಗಕ್ಕೆ ಬಾಡಿಗೆ ಕೊಡಬೇಕಾಗಿದ್ದು, ಅದನ್ನು ಸಾಮಾನ್ಯವಾಗಿ 'ಬಡ್ಡಿ' ಎನ್ನುತ್ತಾರೆ. ತೀರಾ ಇತ್ತೀಚಿನವರೆಗೆ ಬ್ಯಾಂಕಿನಲ್ಲಿ ನಡೆಯುವ ಪ್ರತಿ ಕಾರ್ಯಕ್ಕೂ ಸೇವೆ ಎನ್ನುತ್ತಿದ್ದರು. ಆದರೆ ಭಾರತಕ್ಕೆ ಅಡಿಯಿಟ್ಟ ಅಮೆರಿಕನ್ ಬ್ಯಾಂಕ್ಗಳ ಪರಿಣಾಮವೋ, ನವಪೀಳಿಗೆ ಬ್ಯಾಂಕುಗಳ ಸಂಘ ದೋಷವೋ ಆಧುನಿಕ ಮಾರ್ಕೆಟಿಂಗ್ ತಂತ್ರಗಾರಿಕೆಯ ಶಬ್ದ ಭಂಡಾರದ ನುಸುವುಳಿಕೆಯೋ... ಇಂದು ಬ್ಯಾಂಕಿನಲ್ಲಿ ಕೊಡುವ ಪ್ರತಿ ಸೇವೆಯನ್ನೂ ಪ್ರಾಡಕ್ಟ್ ಎಂದು ಪರಿಚಯಿಸಲಾಗುತ್ತದೆ. ಗ್ರಾಹಕರಿಗೆ ಮಾರಲಾಗುತ್ತದೆ.
ಬ್ಯಾಂಕಿನಲ್ಲಿ ದೊರಕುವ ಪ್ರತಿ ಸೇವೆ ಅಥವಾ ಪ್ರಾಡಕ್ಟ್ಗೂ ಫೀಸು ಇದೆ. ಯಾವುದೇ ಸೇವೆ ಉಚಿತವಾಗಿ ಬರುವುದಿಲ್ಲ. ಬ್ಯಾಂಕಿನವರು ಗ್ರಾಹಕರಿಗೆ ಕೊಡುವ ಸಾಲದ ಮೇಲೆ ಗಳಿಸುವ ಬಡ್ಡಿ ಬ್ಯಾಂಕುಗಳಿಗೆ ಮುಖ್ಯ ಆದಾಯ. ಇತ್ತೀಚೆಗೆ ಬಡ್ಡಿಯೇತರ ಆದಾಯವೂ ಗಣನೀಯ. ಗ್ರಾಹಕರು ಬ್ಯಾಂಕಿನಲ್ಲಿ ಇಡುವ ಠೇವಣಿಯನ್ನು ಸಾಲ ನೀಡಿ ಬ್ಯಾಂಕುಗಳು ಆದಾಯ ಗಳಿಸುತ್ತವೆ. ಬ್ಯಾಂಕುಗಳ ಆದಾಯ ಗಳಿಕೆಗೆ ಗ್ರಾಹಕರ ಠೇವಣಿ ಮೊದಲ ಮತ್ತು ಮುಖ್ಯ ಕಚ್ಚಾ ಮಾಲು. ಸುಮಾರು ಶೇ.80 ಕಚ್ಚಾ ಮಾಲು ಸಿಗುತ್ತದೆ. ಸಾಲದ ಬೇಡಿಕೆ ಹೆಚ್ಚಿದ್ದರೆ, ಕ್ಯಾಪಿಟಲ್ ಅನ್ನು ಬಳಸುತ್ತಾರೆ. ಬೇರೆ ಬ್ಯಾಂಕಿನಿಂದ ಮತ್ತು ರಿಸರ್ವ್ ಬ್ಯಾಂಕಿನಿಂದ ರೆಪೋ (ರಿಸರ್ವ್) ಬ್ಯಾಂಕ್ನಿಂದ ಬ್ಯಾಂಕ್ಗಳು ಪಡೆಯುವ ಸಾಲ) ಸಾಲದ ಮೂಲಕ ವ್ಯವಸ್ಥೆ ಮಾಡಿಕೊಳ್ಳುತ್ತಾರೆ. ಒಂದರ್ಥದಲ್ಲಿ ಬ್ಯಾಂಕಿಂಗ್ ಉದ್ಯಮ ನಡೆಯುವುದೇ ಠೇವಣಿದಾರನ ಠೇವಣಿ ಮೇಲೆ. ವಿಚಿತ್ರವೆಂದರೆ ಈ ಠೇವಣಿದಾರನಿಗೆ ಬ್ಯಾಂಕಿಂಗ್ ಉದ್ಯಮದಲ್ಲಿ ದನಿಯೇ ಇಲ್ಲ.
ಬ್ಯಾಂಕಿನಲ್ಲಿ ಠೇವಣಿದಾರನಿಗೆ ತನ್ನ ಠೇವಣಿಗೆ ದರ ಅಥವಾ ಬಡ್ಡಿಯನ್ನು ನಿರ್ಧರಿಸುವ ಯಾವುದೇ ಅವಕಾಶವಿಲ್ಲ. ಬ್ಯಾಂಕಿನವರು ಕೊಟ್ಟ ದರವನ್ನೇ ಪರಮಾನ್ನವೆಂದು, ತಿರುಪತಿ ಪ್ರಸಾದವೆಂದು ಸ್ವೀಕರಿಸುತ್ತಾನೆ. ಇಲ್ಲಿ ಠೇವಣಿದಾರನಿಗೆ ಬಡ್ಡಿಗಿಂತಲೂ ಹಣದ ಸುರಕ್ಷಿತೆ, ಬೇಕಾದಾಗ ಪಡೆದುಕೊಳ್ಳುವ ಅವಶ್ಯ ಮುಖ್ಯವಾಗಿರುತ್ತದೆ. ಖಾಸಗಿ ಹಣಕಾಸು ಸಂಸ್ಥೆಗಳಲ್ಲಿ ಹೆಚ್ಚಿನ ಆಡ್ಡಿಯ ಆಮಿಷಕ್ಕೆ ತಮ್ಮ ಸರ್ವಸ್ವವನ್ನು ಕಳೆದುಕೊಂಡವರು ಗಳಿಕೆ ಬದಲಿಗೆ ಸುರಕ್ಷಿತತೆಗೆ ಒತ್ತು ಕೊಡುತ್ತಿದ್ದು, ಈ ದೌರ್ಬಲ್ಯವನ್ನು ಬ್ಯಾಂಕುಗಳು ಚೆನ್ನಾಗಿ ಬಳಸಿಕೊಳ್ಳುತ್ತಾರೆ. ಠೇವಣಿದಾರರು ಹೆಚ್ಚಿನ ಬಡ್ಡಿಗೆ ಒತ್ತಾಯಿಸಿದರೆ, ಬ್ಯಾಂಕಿನಲ್ಲಿ ಬಡ್ಡಿ ಕೊಡದಿರುವ ಅಥವಾ ಕಡಿಮೆ ಬಡ್ಡಿ ದರ ಕೊಡುವ ಕೆಲವು ಪಾಶ್ಚಿಮಾತ್ಯರತ್ತ ಬೆರಳು ತೋರಿ ನಾವೇ ಮೇಲು ಇಷ್ಟಾದರೂ ಕೊಡುತ್ತೇವೆ ಎಂದು ಸಾಂತ್ವನ ಹೇಳಿ ಕಳುಹಿಸುತ್ತಾರೆ.
ಠೇವಣಿದಾರರು ನಿರ್ದಿಷ್ಟ ಆದಾಯದಲ್ಲಿ ಹಣದುಬ್ಬರವನ್ನು ಎದುರಿಸಿ ಬದುಕಬೇಕು ಎಂಬ ಸತ್ಯವನ್ನು ಗಣನೆಗೆ ತೆಗೆದುಕೊಳ್ಳುವುದಿಲ್ಲ. ಇದಕ್ಕೂ ಮಿಗಿಲಾಗಿ ಗಾಯದ ಮೇಲೆ ಬರೆ ಎನ್ನುವಂತೆ ಗಳಿಸಿದ ಬಡ್ಡಿ ಆದಾಯದ ಮೇಲೆ ರೂಪದಲ್ಲಿ ತೆರಿಗೆ ಬೇರೆ. ಆರ್ಥಿಕ ತಜ್ಞರ ಪ್ರಕಾರ, ಈ ಅರ್ಥಹೀನ ಮತ್ತು ಒಂದು ವೇಳೆ ಅರ್ಥಪೂರ್ಣವಾಗಿದ್ದು ಮತ್ತು ಸಾಂವಿಧಾನಕವಾಗಿದ್ದರೆ, ಇದರ ಮಿತಿಯನ್ನು ಸಾಮಾನ್ಯ ವೈಯಕ್ತಿಕ ತೆರಿಗೆ ಮಿತಿಗೆ ಜೋಡಿಸಬೇಕು. ನಿವೃತ್ತರಿಗೆ ಅವರ ತೆರಿಗೆ ಮಿತಿಗೆ ಸಮಾನವಾಗುವಂತಿರಬೇಕು. ಠೇವಣಿಗೂ ಕಡಿಮೆ ಬಡ್ಡಿ ದರ ನೀಡಿ ಗಳಿಸಿದ್ದ ಬಡ್ಡಿಗೂ ಹಾಕುವುದು ಸಮಂಜಸವಲ್ಲ. ಈ ನಿಟ್ಟಿನಲ್ಲಿ ಬ್ಯಾಂಕುಗಳಿಗೆ ಕಚ್ಚಾ ಮಾಲನ್ನು ಪೂರೈಸುವ ಠೇವಣಿದಾರರ ಹಿತ ಕಾಪಾಡುವ ಹೊಣೆ ಬ್ಯಾಂಕುಗಳ ಮೇಲಿದೆ. ಪೂರ್ಣವಲ್ಲದಿದ್ದರೆ, ಕನಿಷ್ಠ ಸ್ವಲ್ಪ ಭಾಗವನ್ನು ಬ್ಯಾಂಕುಗಳು ಹೊರಬಾರದೇ?
= ಡಾ. ಅನಿಕೇತ್ ಶರ್ಮಾ
Follow KannadaPrabha channel on WhatsApp
Subscribe to KannadaPrabha YouTube Channel and watch Videos
Download the KannadaPrabha News app to follow the latest news updates
Subscribe and Receive exclusive content and updates on your favorite topics
Disclaimer : ಕಾಮೆಂಟ್ಗಳಲ್ಲಿ ವ್ಯಕ್ತಪಡಿಸಿದ ಅಭಿಪ್ರಾಯಗಳು ಅವುಗಳನ್ನು ಪೋಸ್ಟ್ ಮಾಡುವ ವ್ಯಕ್ತಿಯ ಸಂಪೂರ್ಣ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ; ಅವು kannadaprabha.com ನ ಅಭಿಪ್ರಾಯಗಳನ್ನು ಪ್ರತಿಬಿಂಬಿಸುವುದಿಲ್ಲ. ಒಬ್ಬ ವ್ಯಕ್ತಿ, ಸಮುದಾಯ, ಧರ್ಮ ಅಥವಾ ದೇಶದ ವಿರುದ್ಧ ಅವಹೇಳನಕಾರಿ ಅಥವಾ ಅಶ್ಲೀಲವಾದ ಯಾವುದೇ ಕಾಮೆಂಟ್ಗಳು ಭಾರತ ಸರ್ಕಾರದ ಮಾಹಿತಿ ತಂತ್ರಜ್ಞಾನ ನೀತಿಯ ಅಡಿಯಲ್ಲಿ ಶಿಕ್ಷಾರ್ಹವಾಗಿವೆ. ಅಂತಹ ಕಾಮೆಂಟ್ಗಳ ವಿರುದ್ಧ ಸೂಕ್ತ ಕಾನೂನು ಕ್ರಮ ಕೈಗೊಳ್ಳಲಾಗುವುದು.