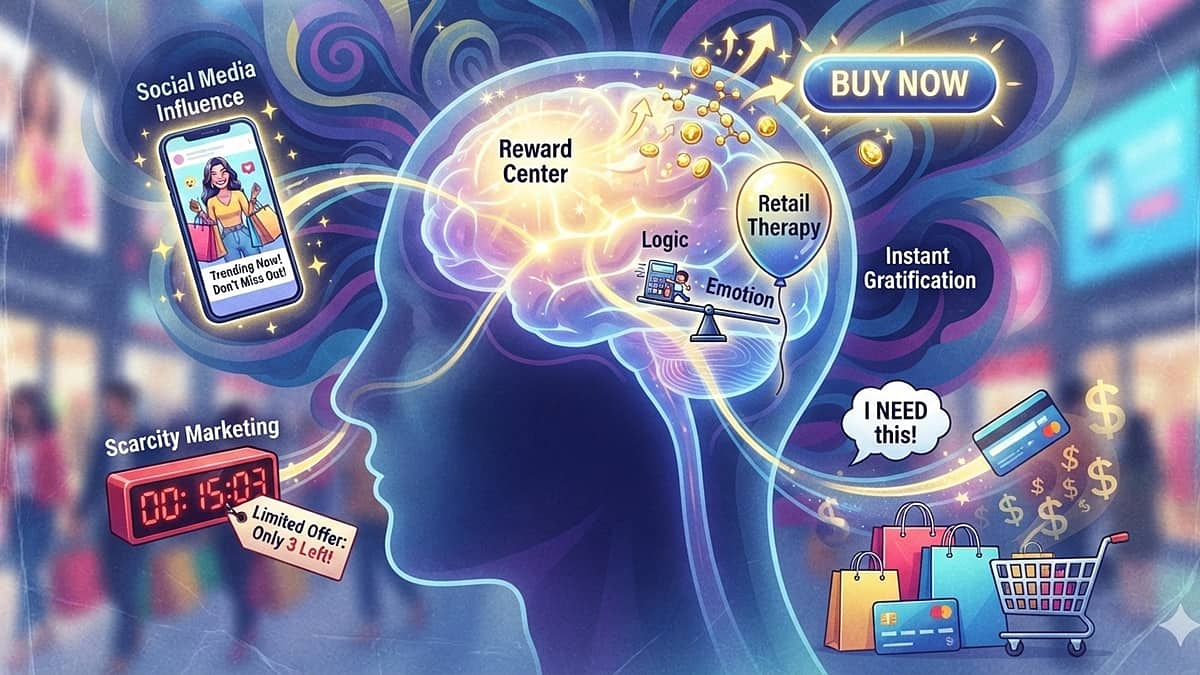
ಹಣ ಖರ್ಚು ಮಾಡಲು ಮನಸ್ಸು ಏಕೆ ಪ್ರೇರೇಪಿಸುತ್ತದೆ?
ನಗದು ಹಣದಿಂದ ಪಾವತಿ ಮಾಡುವಾಗ ಹಣ ಕೈಯಿಂದ ಹೊರಗೆ ಹೋಗುವುದನ್ನು ನಾವು ನೋಡುತ್ತೇವೆ. ಹಣ ಕಡಿಮೆಯಾಗುತ್ತಿರುವುದು ಕಣ್ಣಿಗೆ ಕಾಣುತ್ತದೆ.

- ಡಾ. ಸಂಗಪ್ಪ ವಗ್ಗರ್
ಬೆಳಿಗ್ಗೆ ಕಾಫಿಗೆ ಹಣ ಕೊಟ್ಟೆವು. ಮಧ್ಯಾಹ್ನ ಊಟ ಆರ್ಡರ್ ಮಾಡಿದೆವು. ಸಂಜೆ ಕ್ಯಾಬ್ ಬುಕ್ ಮಾಡಿದೆವು. ರಾತ್ರಿ ಆನ್ಲೈನ್ನಲ್ಲಿ ಒಂದು ಉಡುಪು ಖರೀದಿಸಿದೆವು. ಪ್ರತಿಯೊಂದಕ್ಕೂ ಮೊಬೈಲ್ ತೆಗೆದು ಸ್ಕ್ಯಾನ್ ಮಾಡಿದೆವು, ಪಾವತಿ ಆಯಿತು. ಹಣ ಖರ್ಚಾದ ಅನುಭವವೇ ಆಗಲಿಲ್ಲ. ಆದರೆ ತಿಂಗಳ ಕೊನೆಯಲ್ಲಿ ಬ್ಯಾಂಕ್ ಖಾತೆ ನೋಡಿದಾಗ, ಇಷ್ಟು ಹಣ ಎಲ್ಲಿಗೆ ಹೋಯಿತು? ಎಂಬ ಪ್ರಶ್ನೆ ಎದುರಾಗುತ್ತದೆ.
ಇದು ಈಗ ಅನೇಕರ ಅನುಭವ. ಡಿಜಿಟಲ್ ಪಾವತಿಗಳು ನಮ್ಮ ಜೀವನವನ್ನು ಬಹಳ ಸುಲಭಗೊಳಿಸಿವೆ. ಆದರೆ ಇದೇ ಸುಲಭತೆ ನಮ್ಮ ಖರ್ಚಿನ ಮನೋಭಾವವನ್ನೂ ಬದಲಿಸುತ್ತಿದೆ. ಕೈಯಲ್ಲಿ ನಗದು ಕೊಡುವಾಗ ಹಣ ನಮ್ಮಿಂದ ದೂರವಾಗುತ್ತಿರುವುದು ಕಣ್ಣಿಗೆ ಕಾಣುತ್ತದೆ. ಹಣವನ್ನು ಭೌತಿಕವಾಗಿ ಕೈಯಿಂದ ನೀಡುವ ಅನುಭವ ಇರುತ್ತದೆ. ಆದರೆ ಮೊಬೈಲ್ನಲ್ಲಿ ಒಂದೇ ಕ್ಲಿಕ್ ಅಥವಾ ಸ್ಕ್ಯಾನ್ನಲ್ಲಿ ಪಾವತಿ ಮಾಡಿದಾಗ ಆ ಅನುಭವ ಬಹಳ ಕಡಿಮೆಯಾಗುತ್ತದೆ. ಹಣ ಖರ್ಚಾಗುತ್ತಿರುವ ಅರಿವು ಕಡಿಮೆಯಾದಾಗ, ತಿಳಿಯದೆ ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡುವ ಸಾಧ್ಯತೆಯೂ ಹೆಚ್ಚುತ್ತದೆ.
ನಮ್ಮ ಖರ್ಚುಗಳ ಲೆಕ್ಕ ಇಟ್ಟುಕೊಂಡಾಗ ಹೊರಗೆ ಊಟಕ್ಕೆ ಎಷ್ಟು ಹಣ ಖರ್ಚು ಮಾಡುತ್ತಿದ್ದೇವೆ ಎಂಬುದು ಕೆಲವೊಮ್ಮೆ ಆಶ್ಚರ್ಯ ಮೂಡಿಸುತ್ತದೆ. ದೊಡ್ಡ ಖರ್ಚುಗಳಿಗಿಂತ ಗಮನಕ್ಕೆ ಬಾರದ ಸಣ್ಣ ಸಣ್ಣ ಖರ್ಚುಗಳೇ ಸೇರಿ ದೊಡ್ಡ ಮೊತ್ತವಾಗುತ್ತವೆ. ಡಿಜಿಟಲ್ ಪಾವತಿಗಳು ಇಂತಹ ಖರ್ಚುಗಳನ್ನು ಇನ್ನಷ್ಟು ಸುಲಭಗೊಳಿಸಿವೆ. ಹಿಂದೆ ಹಣ ಪಡೆಯಲು ಬ್ಯಾಂಕ್ಗೆ ಹೋಗಿ ಚೆಕ್ ನೀಡಬೇಕಾಗುತ್ತಿತ್ತು. ನಂತರ ಎಟಿಎಂ (ATM) ಬಂತು. ಈಗ ಡಿಜಿಟಲ್ ವಾಲೆಟ್ಗಳು, ಆನ್ಲೈನ್ ಶಾಪಿಂಗ್ ಆ್ಯಪ್ಗಳು, ಅದೇ ದಿನ ವಸ್ತು ತಲುಪಿಸುವ ಸೇವೆಗಳು ಮತ್ತು ಕ್ಯೂಆರ್ ಕೋಡ್ಗಳು (QR Codes) ನಮ್ಮ ಮೊಬೈಲ್ಗಳನ್ನೇ ಪಾವತಿ ಮಾಡುವ ಸಾಧನಗಳನ್ನಾಗಿ ಮಾಡಿವೆ.
ಬಿಸಿಲು, ಮಳೆ ಅಥವಾ ಟ್ರಾಫಿಕ್ ಯಾವುದೂ ಅಡ್ಡಿಯಾಗಬೇಕಿಲ್ಲ. ಮನೆಯಲ್ಲೇ ಕುಳಿತು ಊಟ ಆರ್ಡರ್ ಮಾಡಬಹುದು, ಬಟ್ಟೆ ಖರೀದಿಸಬಹುದು ಅಥವಾ ಬೇರೆ ವಸ್ತು ತರಿಸಿಕೊಳ್ಳಬಹುದು. ಅನುಕೂಲತೆ ಹೆಚ್ಚಾಗಿದೆ. ಆದರೆ ಅದರ ಜೊತೆಗೆ ಖರ್ಚು ಮಾಡುವ ಮೊದಲು ಯೋಚಿಸುವ ಸಮಯವೂ ಕಡಿಮೆಯಾಗಿದೆ.
ನಗದು ಕೊಟ್ಟಾಗ ನೋವು, ಸ್ಕ್ಯಾನ್ ಮಾಡಿದಾಗ ಸುಲಭ
ನಗದು ಹಣದಿಂದ ಪಾವತಿ ಮಾಡುವಾಗ ಹಣ ಕೈಯಿಂದ ಹೊರಗೆ ಹೋಗುವುದನ್ನು ನಾವು ನೋಡುತ್ತೇವೆ. ಹಣ ಕಡಿಮೆಯಾಗುತ್ತಿರುವುದು ಕಣ್ಣಿಗೆ ಕಾಣುತ್ತದೆ. ಹಣವನ್ನು ಭೌತಿಕವಾಗಿ ಕೈಯಿಂದ ನೀಡುವ ಅನುಭವ ನಮ್ಮ ಖರ್ಚಿನ ಅರಿವನ್ನು ಹೆಚ್ಚಿಸುತ್ತದೆ. ಇದು ನಮ್ಮನ್ನು ಒಂದು ಕ್ಷಣ ನಿಲ್ಲಿಸಿ, ಇದು ನಿಜವಾಗಿಯೂ ಬೇಕೇ? ಎಂದು ಯೋಚಿಸುವಂತೆ ಮಾಡಬಹುದು. ಈ ಮಾನಸಿಕ ಅನುಭವವನ್ನು ‘ದಿ ಪೇನ್ ಆಫ್ ಪೇಯಿಂಗ್’ (The Pain of Paying) ಎಂಬ ಪರಿಕಲ್ಪನೆಯ ಮೂಲಕ ವಿವರಿಸಲಾಗಿದೆ. ಖರೀದಿಯಿಂದ ಸಿಗುವ ಸಂತೋಷ ಮತ್ತು ಅದರ ಬೆಲೆಯಿಂದ ಉಂಟಾಗುವ ನೋವಿನ ನಡುವೆ ಒಂದು ರೀತಿಯ ಸಮತೋಲನವಿರುತ್ತದೆ.
ಬೆಲೆ ಹೆಚ್ಚು ಎಂದು ಭಾವಿಸಿದಾಗ ನಾವು ಖರೀದಿಸುವ ಮೊದಲು ಹೆಚ್ಚು ಯೋಚಿಸುತ್ತೇವೆ. ಆದರೆ ಡಿಜಿಟಲ್ ಪಾವತಿಯಲ್ಲಿ ಹಣವನ್ನು ಭೌತಿಕವಾಗಿ ನೋಡುವುದಿಲ್ಲ ಅಥವಾ ಕೈಯಿಂದ ನೀಡುವುದಿಲ್ಲ. ಹೀಗಾಗಿ ಹಣ ಖರ್ಚಾಗುತ್ತಿದೆ ಎಂಬ ನೋವು ಕಡಿಮೆಯಾಗುತ್ತದೆ. ಖರ್ಚನ್ನು ತಡೆಯುವ ಸಹಜ ಅಡ್ಡಿಯೂ ದುರ್ಬಲವಾಗುತ್ತದೆ.
ಜೆಪ್ಟೋ (Zepto), ಸ್ವಿಗ್ಗಿ (Swiggy) ಮತ್ತು ಝೊಮ್ಯಾಟೊ (Zomato) ಬರುವ ಮೊದಲು ಹೊರಗೆ ಊಟಕ್ಕೆ ಎಷ್ಟು ಹಣ ಖರ್ಚು ಮಾಡುತ್ತಿದ್ದೇವೆ ಎಂಬುದನ್ನು ತಿಳಿಯಲು ತಿಂಗಳ ಖರ್ಚುಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕಾಗುತ್ತಿತ್ತು. ಈಗ ಮೊಬೈಲ್ ತೆಗೆದು ಕೆಲವೇ ಕ್ಷಣಗಳಲ್ಲಿ ಊಟ ಮನೆಗೆ ಬರುತ್ತದೆ. ಅಮೆಜಾನ್ (Amazon) ಮತ್ತು ಫ್ಲಿಪ್ಕಾರ್ಟ್ (Flipkart)ನಲ್ಲೂ ಖರೀದಿ ಇದೇ ರೀತಿ ಸುಲಭವಾಗಿದೆ. ಸಮಸ್ಯೆ ಈ ಸೌಲಭ್ಯಗಳಲ್ಲಿ ಇಲ್ಲ. ಪ್ರಶ್ನೆ “ನಾವು ಎಷ್ಟು ಸುಲಭವಾಗಿ ಖರೀದಿಸುತ್ತಿದ್ದೇವೆ?” ಎಂಬುದರ ಜೊತೆಗೆ ಖರೀದಿಸುವ ಮೊದಲು ಎಷ್ಟು ಯೋಚಿಸುತ್ತಿದ್ದೇವೆ? ಎಂಬುದೂ ಆಗಿದೆ.
ಒಂದು ಕಾಫಿ, ಒಂದು ಆಹಾರ ಆರ್ಡರ್, ಒಂದು ಕ್ಯಾಬ್ ಅಥವಾ ಸಣ್ಣ ಆನ್ಲೈನ್ ಖರೀದಿ ದೊಡ್ಡ ವಿಷಯವೆನಿಸುವುದಿಲ್ಲ. ಆದರೆ ಇಂತಹ ಸಣ್ಣ ಖರ್ಚುಗಳು ನಿರಂತರವಾಗಿ ನಡೆದಾಗ ತಿಂಗಳ ಕೊನೆಯಲ್ಲಿ ದೊಡ್ಡ ಮೊತ್ತವಾಗಬಹುದು.
ಆಫರ್ ಕಂಡಾಗ ಮನಸ್ಸು ಏನು ಮಾಡುತ್ತದೆ?
ಹಬ್ಬಗಳು, ಮದುವೆಗಳು ಮತ್ತು ಮಾರಾಟದ ಆಫರ್ಗಳ ಸಮಯದಲ್ಲಿ ಖರ್ಚು ಹೆಚ್ಚಾಗುತ್ತದೆ. ಇಂತಹ ಆಫರ್ಗಳು ನಮ್ಮ ಅಗತ್ಯಕ್ಕಿಂತ ಆಸೆ ಮತ್ತು ಭಾವನೆಗಳ ಮೇಲೆ ಹೆಚ್ಚು ಪರಿಣಾಮ ಬೀರುತ್ತವೆ. ಉದಾಹರಣೆಗೆ, ಒಂದು ಉಡುಪಿನ ಮೂಲ ಬೆಲೆ ₹2,500 ಆಗಿದ್ದು, ಅದನ್ನು ₹1,499ಕ್ಕೆ ಮಾರಾಟ ಮಾಡುತ್ತಿದ್ದರೆ, ನಮಗೆ ₹1,001 ಉಳಿತಾಯವಾಗುತ್ತಿದೆ ಎಂಬ ಭಾವನೆ ಮೂಡುತ್ತದೆ. ಆದರೆ ನಿಜವಾಗಿ ನಾವು ರೂ 1,499 ಖರ್ಚು ಮಾಡುತ್ತಿದ್ದೇವೆ ಎಂಬುದಕ್ಕಿಂತ, ₹1,001 ಉಳಿಸುತ್ತಿದ್ದೇವೆ ಎಂಬುದೇ ಮೊದಲು ಗಮನಕ್ಕೆ ಬರುತ್ತದೆ. ಇದನ್ನೇ ಬೆಲೆ ಆಂಕರಿಂಗ್ (Price Anchoring) ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ.
ಅದೇ ರೀತಿ ಕೌಂಟ್ಡೌನ್ ಟೈಮರ್ಗಳು (Countdown Timers) ಮತ್ತು ಇನ್ನೂ ಎರಡು ದಿನ ಮಾತ್ರ ಎಂಬ ಸಂದೇಶಗಳು ತಕ್ಷಣ ಖರೀದಿಸುವ ಒತ್ತಡ ಸೃಷ್ಟಿಸುತ್ತವೆ. ಈಗ ಖರೀದಿಸದಿದ್ದರೆ ಈ ಅವಕಾಶ ತಪ್ಪಿಹೋಗುತ್ತದೆ ಎಂಬ ಭಾವನೆ ನಮ್ಮ ನಿರ್ಧಾರದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ. ಹೀಗಾಗಿ ಖರೀದಿಸುವ ಮೊದಲು ಒಂದು ಸರಳ ಪ್ರಶ್ನೆ ಕೇಳಿಕೊಳ್ಳಬಹುದು- ನನಗೆ ಇದು ನಿಜವಾಗಿಯೂ ಬೇಕೇ, ಅಥವಾ ಆಫರ್ ಇರುವುದರಿಂದ ಮಾತ್ರ ಖರೀದಿಸುತ್ತಿದ್ದೇನೆಯೇ?
ಖರ್ಚಿಗೆ ಮೊದಲು ಮನಸ್ಸಿಗೆ ವಿರಾಮ
ಖರ್ಚಿನ ಮೇಲೆ ಹಿಡಿತ ಸಾಧಿಸಲು ದೊಡ್ಡ ಬದಲಾವಣೆಗಳ ಅಗತ್ಯವಿಲ್ಲ. ಕೆಲವು ಸಣ್ಣ ಅಭ್ಯಾಸಗಳು ಸಾಕಾಗಬಹುದು. ಅನಗತ್ಯ ಅಂಗಡಿ ಇಮೇಲ್ಗಳಿಗೆ ಅನ್ಸಬ್ಸ್ಕ್ರೈಬ್ (Unsubscribe) ಮಾಡಿ. ಬಳಸದ ಚಂದಾದಾರಿಕೆಗಳನ್ನು (Subscriptions) ರದ್ದುಪಡಿಸಿ. ಅಗತ್ಯವಿಲ್ಲದ ಶಾಪಿಂಗ್ ಆ್ಯಪ್ಗಳನ್ನು ಅಳಿಸಿ. ಉಳಿಸಿರುವ ಪಾವತಿ ಮಾಹಿತಿಯನ್ನು ತೆಗೆದುಹಾಕಿ.
ಏನನ್ನಾದರೂ ಖರೀದಿಸುವ ಮೊದಲು 24 ಗಂಟೆ ಕಾಯುವ ಅಭ್ಯಾಸ ಮಾಡಿಕೊಳ್ಳಿ. ಈ ನಡುವೆ ಇದನ್ನು ಖರೀದಿಸದಿದ್ದರೆ ಏನಾಗುತ್ತದೆ? ಎಂದು ನಿಮ್ಮನ್ನು ನೀವು ಕೇಳಿಕೊಳ್ಳಿ. ಕೆಲವೊಮ್ಮೆ ತಕ್ಷಣದ ಖರೀದಿಯ ಆಸೆ ಸ್ವಲ್ಪ ಸಮಯದ ನಂತರ ತಾನಾಗಿಯೇ ಕಡಿಮೆಯಾಗಬಹುದು.
ಖರ್ಚಿಗೆ ತಿಂಗಳ ಮಿತಿಯನ್ನು ನಿಗದಿಪಡಿಸಿಕೊಳ್ಳುವುದು ಮತ್ತೊಂದು ಉತ್ತಮ ಅಭ್ಯಾಸ. ಆನ್ಲೈನ್ ಶಾಪಿಂಗ್ ಮತ್ತು ಆಹಾರ ಆ್ಯಪ್ಗಳಿಗೆ ಪ್ರತ್ಯೇಕ ಮಿತಿ ಇಟ್ಟರೆ ಸಣ್ಣ ಸಣ್ಣ ಖರ್ಚುಗಳ ಮೇಲೆ ಗಮನ ಇಡಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ. ದಿನದ ಖರ್ಚಿಗೂ ಮಿತಿ ನಿಗದಿಪಡಿಸಬಹುದು. ಆ ಮಿತಿಯನ್ನು ತಲುಪಿದ ನಂತರ ಅನಗತ್ಯ ಖರ್ಚು ನಿಲ್ಲಿಸುವ ಅಭ್ಯಾಸ ಬೆಳೆಸಿಕೊಳ್ಳಬೇಕು.
ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ (Credit Card) ಬಳಸುತ್ತಿದ್ದರೆ ಪಾವತಿಗಳನ್ನು ಸಮಯಕ್ಕೆ ಮಾಡಿ. ತಿಂಗಳಿಗೆ ಶೇ.2ರ ಬಡ್ಡಿ ಎಂದರೆ ವರ್ಷಕ್ಕೆ ಶೇ.24ರಷ್ಟು. ಸಣ್ಣ ನಿರ್ಲಕ್ಷ್ಯವೂ ಮುಂದೆ ದೊಡ್ಡ ಹಣಕಾಸಿನ ಹೊರೆಯಾಗಬಹುದು.
ಇದರ ಜೊತೆಗೆ ವಾರದಲ್ಲಿ ಒಂದು ದಿನ ಸ್ಕ್ಯಾನ್ ಮುಕ್ತ ದಿನ (Scan Free Day) ಎಂದು ನಿಗದಿಪಡಿಸಬಹುದು. ಆ ದಿನ ಅಗತ್ಯವಿಲ್ಲದ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನು ಮಾಡದಿರುವುದು ಉದ್ದೇಶ. ಇದು ಡಿಜಿಟಲ್ ಪಾವತಿಗಳು ನಮ್ಮ ಖರ್ಚಿನ ಮೇಲೆ ಎಷ್ಟು ಪರಿಣಾಮ ಬೀರುತ್ತಿವೆ ಎಂಬುದನ್ನು ಗಮನಿಸಲು ಒಂದು ಸರಳ ಅಭ್ಯಾಸವಾಗಬಹುದು. ಡಿಜಿಟಲ್ ಪಾವತಿಗಳನ್ನು ತಪ್ಪಿಸುವ ಅಗತ್ಯವಿಲ್ಲ. ಅವು ನಮ್ಮ ಜೀವನವನ್ನು ಸುಲಭಗೊಳಿಸಿವೆ. ಆದರೆ ಸುಲಭವಾಗಿ ಪಾವತಿ ಮಾಡುವುದು ಮತ್ತು ಸುಲಭವಾಗಿ ಖರ್ಚು ಮಾಡುವುದು ಒಂದೇ ಅಲ್ಲ.
ಕ್ಲಿಕ್ ಅಥವಾ ಸ್ಕ್ಯಾನ್ ಮಾಡುವ ಮೊದಲು ಒಂದು ಕ್ಷಣ ನಿಲ್ಲಿ. ನಿಮ್ಮನ್ನು ನೀವು ಕೇಳಿಕೊಳ್ಳಿ ಇದು ನನಗೆ ನಿಜವಾಗಿಯೂ ಬೇಕೇ? ಆ ಒಂದು ಕ್ಷಣದ ಯೋಚನೆಯೇ ಅರಿವಿಲ್ಲದ ಖರ್ಚನ್ನು ಜಾಗೃತ ಖರ್ಚಾಗಿ ಬದಲಿಸಬಹುದು.
Dr. Sangappa Vaggar
Phone: 8512820146
sangappavaggar2025@gmail.com
Follow KannadaPrabha channel on WhatsApp
Subscribe to KannadaPrabha YouTube Channel and watch Videos
Download the KannadaPrabha News app to follow the latest news updates
Subscribe and Receive exclusive content and updates on your favorite topics
Disclaimer : ಕಾಮೆಂಟ್ಗಳಲ್ಲಿ ವ್ಯಕ್ತಪಡಿಸಿದ ಅಭಿಪ್ರಾಯಗಳು ಅವುಗಳನ್ನು ಪೋಸ್ಟ್ ಮಾಡುವ ವ್ಯಕ್ತಿಯ ಸಂಪೂರ್ಣ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ; ಅವು kannadaprabha.com ನ ಅಭಿಪ್ರಾಯಗಳನ್ನು ಪ್ರತಿಬಿಂಬಿಸುವುದಿಲ್ಲ. ಒಬ್ಬ ವ್ಯಕ್ತಿ, ಸಮುದಾಯ, ಧರ್ಮ ಅಥವಾ ದೇಶದ ವಿರುದ್ಧ ಅವಹೇಳನಕಾರಿ ಅಥವಾ ಅಶ್ಲೀಲವಾದ ಯಾವುದೇ ಕಾಮೆಂಟ್ಗಳು ಭಾರತ ಸರ್ಕಾರದ ಮಾಹಿತಿ ತಂತ್ರಜ್ಞಾನ ನೀತಿಯ ಅಡಿಯಲ್ಲಿ ಶಿಕ್ಷಾರ್ಹವಾಗಿವೆ. ಅಂತಹ ಕಾಮೆಂಟ್ಗಳ ವಿರುದ್ಧ ಸೂಕ್ತ ಕಾನೂನು ಕ್ರಮ ಕೈಗೊಳ್ಳಲಾಗುವುದು.