
ಖರ್ಚು, ಉಳಿಕೆ, ಹೂಡಿಕೆಗೆ ಸಿದ್ಧ ಫಾರ್ಮುಲಾ: ಯಶಸ್ವಿ ಉದ್ಯಮಿ ಲೀ ಕ-ಶಿಂಗ್ ಸೂತ್ರದ ಬಗ್ಗೆ ಗೊತ್ತಿದೆಯೇ?
ಆದಾಯ ಮೈನಸ್ ಉಳಿತಾಯ ಉಳಿದದ್ದು ಖರ್ಚು! (ಹಣಕ್ಲಾಸು-405)

ನಮ್ಮ ಆದಾಯ ಮೀರಿದ ಖರ್ಚು ಎಂದಿಗೂ ಮಾಡುವಂತಿಲ್ಲ. ಆದಾಯ ನೂರು ರೂಪಾಯಿ ಎಂದು ಕೊಂಡರೆ ನಮ್ಮ ಖರ್ಚು ನೂರು ರೂಪಾಯಿ ಮೀರುವಂತಿಲ್ಲ ಇದು ಪ್ರಮುಖ ಅಂಶ. ಮೀರಿದರೆ ಸಿರಿವಂತಿಕೆಯ ಕನಸನ್ನು ಬಿಟ್ಟು ಬಿಡುವುದು ಉತ್ತಮ. ಹಾಗಾದರೆ ಖರ್ಚಿಗೆ, ಉಳಿಕೆಗೆ, ಹೂಡಿಕೆಗೆ ಏನಾದರೂ ಫಾರ್ಮುಲಾ ಇದೆಯಾ ಎನ್ನುವ ಪ್ರಶ್ನೆ ಉದ್ಭವಾಗುತ್ತದೆ. ಹೌದು ಇದಕ್ಕೊಂದು ಸಿದ್ದ ಫಾರ್ಮುಲವಿದೆ. ಅದನ್ನು ಕಾರ್ಯರೂಪಕ್ಕೆ ತಂದು ಇದು ಸರಿಯಿದೆ ಎನ್ನುವುದಕ್ಕೆ ಕೂಡ ಪುರಾವೆಗಳಿವೆ.
ಸರಳ ಫಾರ್ಮುಲಾ 50:30:20. ಅಂದರೆ ನಮ್ಮ ದಿನ ನಿತ್ಯದ ಎಲ್ಲಾ ಖರ್ಚುಗಳು ನಮ್ಮ ಆದಾಯದ ೫೦ ಪ್ರತಿಶತದಲ್ಲಿ ಮುಗಿಯುವಂತಿರಬೇಕು. ಊಟ ಬಟ್ಟೆ, ಬಾಡಿಗೆ, EMI, ಸ್ಕೂಲು, ಫೀಸ್ ಇತ್ಯಾದಿ. 30 ಪ್ರತಿಶತದ ಆದಾಯವನ್ನು ಕಾಣದ ಖರ್ಚಿಗೆ, ದೊಡ್ಡ ಖರ್ಚಿಗೆ, ಎಂಟರ್ಟೈನ್ಮೆಂಟ್ಗೆ ಮೀಸಲಿಡಬೇಕು. ಉಳಿದ 20 ಪ್ರತಿಶತ ಹಣವನ್ನು ಹೂಡಿಕೆ ಮಾಡಬೇಕು. ಈ 20 ಪ್ರತಿಶತ ಹಣವನ್ನು ವ್ಯವಸ್ಥಿತವಾಗಿ, ಶಿಸ್ತುಬದ್ಧವಾಗಿ 30 ವರ್ಷಗಳ ಕಾಲ ಹೂಡಿಕೆ ಮಾಡುತ್ತಾ ಬಂದರೆ ನಿವೃತ್ತಿಯನ್ನು ಸ್ವರ್ಗಕೆ ಕಿಚ್ಚು ಹಚ್ಚುವಂತೆ ಬಾಳಬಹುದು.
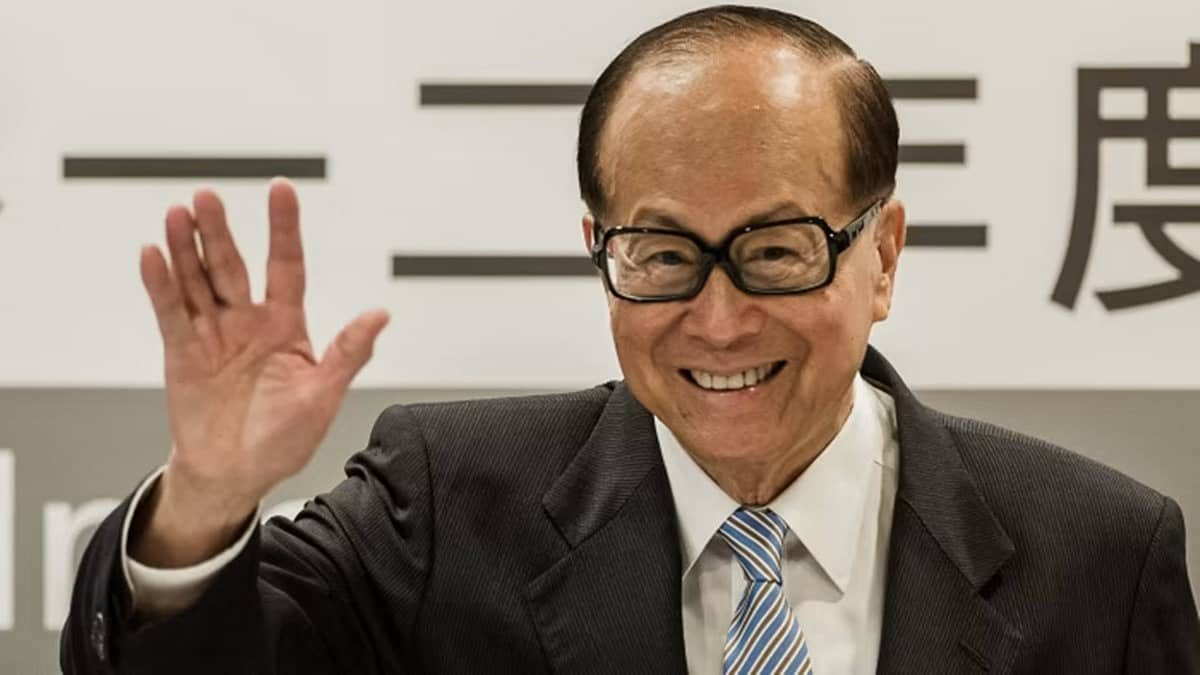
ಇದರ ಜೊತೆಗೆ ಲೀ ಕ-ಶಿಂಗ್ ಎನ್ನುವ ಹಾಂಗ್ ಕಾಂಗ್ ಬಿಸಿನೆಸ್ ಮ್ಯಾನ್ ಅವರು ಸೃಷ್ಟಿಸಿರುವ ಮಾಡಲ್ ಒಂದು ಕೂಡ ಬಹಳ ಪ್ರಸಿದ್ಧವಾಗಿದೆ. ಅದನ್ನು ತಿಳಿದುಕೊಳ್ಳುವ ಪ್ರಯತ್ನವನ್ನು ಮಾಡೋಣ . ಇದು ಲೀ ಕ ಶಿಂಗ್ ಮಾಡೆಲ್ ಎಂದೇ ಪ್ರಸಿದ್ದಿ ಹೊಂದಿದೆ. ಈತನಿಗೆ ಈಗ ಬರೋಬ್ಬರಿ 95 ವರ್ಷ. ಈತನ ತಂದೆತಾಯಿ ಹಾಂಗ್ ಕಾಂಗ್ ದೇಶಕ್ಕೆ ರೆಫ್ಯೂಜಿಗಳಾಗಿ ಹೋಗಿರುತ್ತಾರೆ. ಚೈನೀಸ್ -ಜಪಾನೀಸ್ ಯುದ್ಧದಿಂದ ನೊಂದ ಲಕ್ಷಾಂತರ ಜನರಲ್ಲಿ ಈ ಕುಟುಂಬವೂ ಒಂದು.
ಲೀ ಕ -ಶಿಂಗ್ 15 ವರ್ಷದ ಬಾಲಕನಾಗಿದ್ದಾಗ ಈತನ ಅಪ್ಪ ಟಿಬಿ ರೋಗದಿಂದ ಸಾಯುತ್ತಾರೆ. ಈತ ಬೇರೆ ದಾರಿಯಿಲ್ಲದೆ ಶಾಲೆ ಬಿಟ್ಟು ಪ್ಲಾಸ್ಟಿಕ್ ಉತ್ಪಾದಿಸುವ ಕಾರ್ಖಾನೆಯಲ್ಲಿ ದಿನಕ್ಕೆ 16 ತಾಸು ದುಡಿಯಲು ಶುರು ಮಾಡುತ್ತಾನೆ. ಹಂತ ಹಂತವಾಗಿ ಬದುಕನ್ನು ಕಟ್ಟಿಕೊಂಡ ಇವರು ಇಂದು ಜಗತ್ತಿನ 33 ನೇ ಅತಿದೊಡ್ಡ ಶ್ರೀಮಂತ ಎನ್ನಿಸಿಕೊಂಡಿದ್ದಾರೆ. ಅವರ ಫಾರ್ಮುಲಾ ಹೀಗಿದೆ.
ಅವರು ಹೇಳುವ ಪ್ರಕಾರ:
30%- ನಿತ್ಯ ಬದುಕಿನ ಖರ್ಚಿಗೆ ಉಪಯೋಗಿಸಬೇಕು
20% - ನಮ್ಮ ನೆಟ್ವರ್ಕ್ ಕಟ್ಟಿಕೊಳ್ಳಲು , ಸಮಾಜದಲ್ಲಿ , ವ್ಯವಹಾರದಲ್ಲಿ ಉತ್ತಮ ಸಂಬಂಧ ಬೆಳಸಿಕೊಳ್ಳಲು ವ್ಯಯಿಸಬೇಕು
15% - ಕಲಿಕೆಗೆ ಮೀಸಲಿಡಬೇಕು . ಬದುಕಿನ ಕೊನೆಯ ದಿನದವರೆಗೂ ಕಲಿಯುತ್ತಿರಬೇಕು .
10% - ಓಡಾಟಕ್ಕೆ , ಟ್ರಾವೆಲ್ಲಿಂಗ್ ಗಾಗಿ ಮೀಸಲಿಡಬೇಕು . ಓಡಾಟ ಕಲಿಸುವ ಪಾಠಕ್ಕೆ ಬೆಲೆ ಕಟ್ಟಲಾಗದು .
25% - ಹೂಡಿಕೆ ಮಾಡಬೇಕು
ಮಾಸಿಕ ಆದಾಯ ಎಷ್ಟು ಎನ್ನುವುದರ ಮೇಲೆ ಮೇಲಿನ ಪ್ರತಿಶತಗಳು ಇಂದಿನ ದಿನದಲ್ಲಿ ಪಾಲಿಸಲು ಸಾಧ್ಯವೇ ಎನ್ನುವ ಪ್ರಶ್ನೆ ಹುಟ್ಟುತ್ತದ್ದೆ. ಮಾಸಿಕ 15/20 ಸಾವಿರ ರೂಪಾಯಿ ದುಡಿಯುವರು 30 ಪ್ರತಿಶತದಲ್ಲಿ ಬದುಕಲು ಹೇಗೆ ಸಾಧ್ಯ? ನೀವು ನಂಬುವುದಿಲ್ಲ 1999/2000 ನೇ ಇಸವಿಯಲ್ಲಿ ನನ್ನ ಮಾಸಿಕ ಆದಾಯ 10 ಸಾವಿರವೂ ಇರಲಿಲ್ಲ! 1995ರಲ್ಲಿ ಆರ್ಟಿಕಲ್ ಕ್ಲರ್ಕ್ ಆಗಿ ಸೇರಿದಾಗ ನನ್ನ ಮಾಸಿಕ ಸ್ಟೈಪಂಡ್ 300/- ರೂಪಾಯಿ! ನಿಮಗೆ ಅಚ್ಚರಿ ಆಗಬಹುದು ಅದರಲ್ಲಿ ನಾನು 100 ರೂಪಾಯಿ ಪ್ರತಿ ತಿಂಗಳೂ ಆರ್ ಡಿ ಮಾಡುತ್ತಿದ್ದೆ. ನನ್ನ ಆದಾಯದ 33 ಪ್ರತಿಶತ ಉಳಿಸಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತಿದ್ದೆ. ಮಾಡಬೇಕು ಎನ್ನುವ ಮನಸ್ಸು ಮಾಡಿಬಿಟ್ಟರೆ ಏನು ಬೇಕಾದರೂ ಮಾಡಬಹುದು ಎನ್ನುವುದಕ್ಕೆ ನನ್ನ ಬದುಕಿನ ಉದಾಹರಣೆಯನ್ನು ನೀಡಬೇಕಾಯಿತು. ಹಣ ಬಂದ ಮೇಲೆ ಇದನ್ನು ಪಾಲಿಸಲು ಯಾವುದೇ ಕಷ್ಟವಿರುವುದಿಲ್ಲ, ಹಣ ಇಲ್ಲದಾಗ ಇದನ್ನು ಸರಿತೂಗಿಸುವುದು ಸಿರಿವಂತಿಕೆಗೆ ನಾವಿಡುವ ಹೆಜ್ಜೆ. ಆಗಲ್ಲ ಎಂದು ಕ್ವಿಟ್ ಮಾಡುವುದು ಅತಿ ಸುಲಭ ಕೆಲಸ. ಕಷ್ಟದ ಹಾದಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳಿ. ದುಡಿಮೆಯ ಮೊದಲ ತಿಂಗಳಿಂದ 33 ಪ್ರತಿಶತ ಉಳಿಸಿ ಹೂಡಿಕೆ ಮಾಡಿಕೊಂಡು ಬಂದದ್ದು ಅಲ್ಲದೆ ಬದುಕಿನ ಒಂದು ಹಂತದಲ್ಲಿ ಆದಾಯ ಹೆಚ್ಚಾದಾಗ 80ರಿಂದ 90 ಪ್ರತಿಶತ ಹಣವನ್ನು ಉಳಿಸಿ, ಹೂಡಿಕೆ ಮಾಡಿದುದರ ಫಲಿತಾಂಶ ನಾನು 39 ವಯಸ್ಸಿಗೆ ನಿವೃತ್ತನಾಗಲು ಸಹಾಯ ಮಾಡಿತು. ಇದರರ್ಥ ಕೆಲಸ ಮಾಡಬಾರದು ಎಂದಲ್ಲ. ನನ್ನಗಿಷ್ಟವಾದ ಕೆಲಸವನ್ನು ನನ್ನ ವೇಳೆಯಲ್ಲಿ ಮಾಡುವ ಸ್ವಂತಂತ್ರ್ಯವನ್ನು ಪಡೆದುಕೊಂಡೆ. ಸಮಯವನ್ನು ಖರೀದಿ ಮಾಡುವುದು ಬದುಕಿನ ಅತಿ ದೊಡ್ಡ ಮತ್ತು ದುಬಾರಿ ಖರೀದಿ.
ಕೇವಲ ಖರ್ಚು ಮಾಡದೆ ಇದ್ದರೆ ನಾವು ಸಿರಿವಂತರಾಗುವುದಿಲ್ಲ ಎನ್ನುವುದಕ್ಕೆ ಒಂದು ಜೋಕ್ ಚಾಲ್ತಿಯಲ್ಲಿದೆ. ಅದು ನೀವು ಕೇಳಿರುತ್ತೀರಿ, ಆದರೂ ಅದನ್ನು ಇಲ್ಲಿ ಹೇಳಿ ಬಿಡುತ್ತೇನೆ. ಇಬ್ಬರು ಬಾರ್ನಲ್ಲಿ ಕುಳಿತು ಬಿಯರ್ ಹೀರುತ್ತಾ ಇರುತ್ತಾರೆ. ಒಬ್ಬಾತ ಇನ್ನೊಬ್ಬನಿಗೆ ಕೇಳುತ್ತಾನೆ. ನೀನು ಸಿಗರೇಟು ಸೇದುತ್ತೀಯ? ಅದಕ್ಕವನು ಹೌದು, ದಿನಕೊಂದು ಪ್ಯಾಕೆಟ್ ಎನ್ನುತ್ತಾನೆ . ಆಗ ಪ್ರಶ್ನೆ ಕೇಳಿದಾತ ಎಷ್ಟು ವರ್ಷದಿಂದ ಸೇದುತ್ತಿದ್ದೀಯ ಎನ್ನುತ್ತಾನೆ. ಆಗ ಕನಿಷ್ಠ 30 ವರ್ಷವಾಯ್ತು ಎನ್ನುವ ಉತ್ತರ ದೊರಕುತ್ತದೆ. ಪ್ರಶ್ನೆ ಕೇಳಿದವ ಸ್ವಲ್ಪ ವೇಳೆ ಲೆಕ್ಕ ಹಾಕಿ ದಿನಕ್ಕೆ ಒಂದು ಪ್ಯಾಕೆಟ್ ಎಂದರೆ ತಿಂಗಳಿಗೆ 30 ಅಂದರೆ ಒಂದು ಪ್ಯಾಕೆಟ್ ಬೆಲೆ 130 ಎಂದುಕೊಂಡರೆ ತಿಂಗಳಿಗೆ 3900 ರೂಪಾಯಿ, ಅಂದರೆ ವರ್ಷಕ್ಕೆ 46,800/ ಮೂವತ್ತು ವರ್ಷಕ್ಕೆ 14 ಲಕ್ಷಕ್ಕೂ ಮೀರಿದ ಹಣ ಪೂಲಾಯ್ತು, ಇದೆ ಹಣದಲ್ಲಿ ಒಂದೊಳ್ಳೆ ಕಾರು ಕೊಳ್ಳಬಹುದಿತ್ತು ಎನ್ನುತ್ತಾನೆ. ಆಗ ಸಿಗರೇಟು ಸೇದುವ ಅಭ್ಯಾಸವಿದ್ದ ವ್ಯಕ್ತಿ ಈ ರೀತಿ ಲೆಕ್ಕಾಚಾರ ಮಾಡಿದ ವ್ಯಕ್ತಿಯನ್ನು ನೀನು ಸಿಗರೇಟು ಸೇದುತ್ತೀಯ ಎನ್ನುತ್ತಾನೆ, ಆಗ ಆತ ಇಲ್ಲವೆನ್ನುತ್ತಾನೆ. ಹಾಗಾದರೆ ನಿನ್ನ ಬಳಿ ಕಾರಿದೆಯೇ ಎನ್ನುವ ಪ್ರಶ್ನೆಯನ್ನು ಮಾಡುತ್ತಾನೆ. ಅದಕ್ಕೆ ಉತ್ತರ ಇಲ್ಲ ಎಂದಾಗಿರುತ್ತದೆ. ಹಾಗಾದರೆ ಸಿಗರೇಟಿಗೆ ಖರ್ಚು ಮಾಡದ ಆ ಹಣ ಎಲ್ಲಿ ಹೋಯ್ತು?
ಮೇಲಿನ ವೃತ್ತಂತಾ ಕಥೆಯಂತೆ ಕೇಳಿಸುತ್ತದೆ. ಅದು ನಿಜಕ್ಕೂ ಘಟಿಸಿದ ಇರಬಹುದು, ಆದರೆ ಕೊನೆಯ ಪ್ರಶ್ನೆ ಸಿಗರೇಟಿಗೆ ಖರ್ಚು ಮಾಡದೆ ಇದ್ದ ಹಣ ಎಲ್ಲಿ ಹೋಯ್ತು? ಎನ್ನುವುದು ಇಲ್ಲಿ ಮುಖ್ಯವಾಗುತ್ತದೆ. ಹಣವನ್ನು ಪೋಲು ಮಾಡಿಲ್ಲ, ಖರ್ಚು ಮಾಡಿಲ್ಲ ಎಂದಾಕ್ಷಣ ಸಿರಿವಂತರಾಗಲು ಸಾಧ್ಯವಿಲ್ಲ. ಹೀಗೆ ನಿಯಂತ್ರಿಸಿದ ಹಣವನ್ನು ಸರಿಯಾದ ಕಡೆ ಹೂಡಿಕೆ ಮಾಡಬೇಕು, ಹಿಂದಿನ ಅಧ್ಯಾಯದಲ್ಲಿ ಹೇಳಿದ ಹಾಗೆ ಚಕ್ರಬಡ್ಡಿಯ ಶಕ್ತಿಯನ್ನು ಪೂರ್ಣವಾಗಿ ಬಳಸಿಕೊಳ್ಳಬೇಕು. ಆಗ ಅಲ್ಲಿ ಖರ್ಚು ಮಾಡದೆ ಉಳಿದ ಹಣದಲ್ಲಿ ಇಷ್ಟು ಮೊತ್ತ ಸೃಷ್ಟಿಯಾಯ್ತು ಎಂದು ಧೈರ್ಯವಾಗಿ ಹೇಳಬಹುದು.
ನೆನಪಿಡಿ: ಹಣವಿಲ್ಲದಾಗ ಹಣದ ಮೇಲಿನ ಹಿಡಿತ ಬಹಳ ಮುಖ್ಯ ಲೀ ಕ ಶಿಂಗ್ ಮಾಡಲ್ ಅಥವಾ 50/30/20 ರ ಅನುಪಾತದಲ್ಲಿ ನಮ್ಮ ಆದಾಯವನ್ನು ವ್ಯಯ ಮಾಡಬೇಕು. ಹಣ ಬಂದಾಗ ಜೀವನಶೈಲಿ ಬದಲಿಸದೆ ಅದೇ ಸರಳತೆ ಮೈಗೂಡಿಸಿಕೊಂಡರೆ ಅದು ಬೋನಸ್. ಸರಳತೆ ಸಿರಿವಂತಿಕೆಯ ದಾರಿಯಲ್ಲಿ ಹೂವು . ಜನ ಸಾಮಾನ್ಯನ ಫಾರ್ಮುಲಾ ಆದಾಯ ಮೈನಸ್ ಖರ್ಚು ಉಳಿದದ್ದು ಉಳಿತಾಯ. ನೀವು ಸಿರಿವಂತರಾಗಲು ಪಾಲಿಸಬೇಕಾದ ಫಾರ್ಮುಲಾ ಏನು ಗೊತ್ತೇ? ಲೇಖನದ ಉಪಶೀರ್ಷಿಕೆ ನೋಡಿ!
Follow KannadaPrabha channel on WhatsApp
Subscribe to KannadaPrabha YouTube Channel and watch Videos
Download the KannadaPrabha News app to follow the latest news updates
Subscribe and Receive exclusive content and updates on your favorite topics
Disclaimer : ಕಾಮೆಂಟ್ಗಳಲ್ಲಿ ವ್ಯಕ್ತಪಡಿಸಿದ ಅಭಿಪ್ರಾಯಗಳು ಅವುಗಳನ್ನು ಪೋಸ್ಟ್ ಮಾಡುವ ವ್ಯಕ್ತಿಯ ಸಂಪೂರ್ಣ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ; ಅವು kannadaprabha.com ನ ಅಭಿಪ್ರಾಯಗಳನ್ನು ಪ್ರತಿಬಿಂಬಿಸುವುದಿಲ್ಲ. ಒಬ್ಬ ವ್ಯಕ್ತಿ, ಸಮುದಾಯ, ಧರ್ಮ ಅಥವಾ ದೇಶದ ವಿರುದ್ಧ ಅವಹೇಳನಕಾರಿ ಅಥವಾ ಅಶ್ಲೀಲವಾದ ಯಾವುದೇ ಕಾಮೆಂಟ್ಗಳು ಭಾರತ ಸರ್ಕಾರದ ಮಾಹಿತಿ ತಂತ್ರಜ್ಞಾನ ನೀತಿಯ ಅಡಿಯಲ್ಲಿ ಶಿಕ್ಷಾರ್ಹವಾಗಿವೆ. ಅಂತಹ ಕಾಮೆಂಟ್ಗಳ ವಿರುದ್ಧ ಸೂಕ್ತ ಕಾನೂನು ಕ್ರಮ ಕೈಗೊಳ್ಳಲಾಗುವುದು.