
ಆರೋಗ್ಯ ವಿಮೆ ಕೊಳ್ಳುವ ಮುನ್ನ ಗಮನಿಸಬೇಕಾದ ಅಂಶಗಳು (ಹಣಕ್ಲಾಸು)
ರಿಯಲ್ ಎಸ್ಟೇಟ್ ಏರಿಕೆ ಆಗಿರುವ ಕಾರಣ ಮತ್ತು ಆಸ್ಪತ್ರೆಗೆ ಬೇಕಾಗಿರುವ ಉಪಕರಣಗಳನ್ನು ಹೊಂದಿಸಲು ಬೇಕಾಗುವ ಬಂಡವಾಳ ಇವೆಲ್ಲವೂ ಸೇರಿಕೊಂಡು ಆಸ್ಪತ್ರೆ ಎನ್ನುವುದು ದುಬಾರಿ ಎನ್ನುವಂತೆ ಮಾಡಿದೆ.

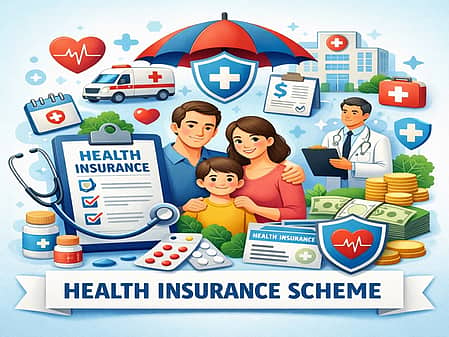
ಆರೋಗ್ಯವೇ ಭಾಗ್ಯ ಎನ್ನುವುದು ಅದನ್ನು ಕಳೆದುಕೊಂಡ ನಂತರ ನಮಗೆ ಅರ್ಥವಾಗುತ್ತದೆ. ನಮ್ಮ ಸುತ್ತಮುತ್ತಲಿನ ಜನರಿಗೆ, ಬಂಧು ಮಿತ್ರರಿಗೆ ಅನಾರೋಗ್ಯ ಕಾಡುವುದು, ಅವರು ಆಸ್ಪತ್ರೆ ಸೇರುವುದು ಕಣ್ಣಾರೆ ಕಂಡು ಕೂಡ ನಮಗೇನೂ ಆಗುವುದಿಲ್ಲ ಎನ್ನುವ ಉದಾಸೀನ ಭಾವನೆ ನಮ್ಮದು. ಒಮ್ಮೆ ಆರೋಗ್ಯ ಕೆಟ್ಟು ಆಸ್ಪತ್ರೆ ಸೇರಿದರೆ ಸಾಕು ಲಕ್ಷ ರೂಪಾಯಿ ಎನ್ನುವುದು ಅದೆಷ್ಟು ಸಣ್ಣದು ಎನ್ನುವುದರ ಅರಿವಾಗುತ್ತದೆ. ಆ ಲಕ್ಷ ರೂಪಾಯಿ ಉಳಿಸಲು ಅದೆಷ್ಟು ಹೆಣಗಾಡಿದ್ದೆವು ಎನ್ನುವ ಕಹಿಸತ್ಯ ಯಾರಿಗೆ ಹೇಳುವುದು? ಇವತ್ತಿನ ದಿನಗಳಲ್ಲಿ ಮೆಟ್ರೋ ನಗರಗಳು ಮಾತ್ರವಲ್ಲ ಎಲ್ಲಾ ನಗರಗಳಲ್ಲೂ ಆರೋಗ್ಯದ ಖರ್ಚು ಹೆಚ್ಚು ಕಡಿಮೆ ಒಂದೇ ಎನ್ನುವಂತೆ ಆಗಿದೆ.
ರಿಯಲ್ ಎಸ್ಟೇಟ್ ಏರಿಕೆ ಆಗಿರುವ ಕಾರಣ ಮತ್ತು ಆಸ್ಪತ್ರೆಗೆ ಬೇಕಾಗಿರುವ ಉಪಕರಣಗಳನ್ನು ಹೊಂದಿಸಲು ಬೇಕಾಗುವ ಬಂಡವಾಳ ಇವೆಲ್ಲವೂ ಸೇರಿಕೊಂಡು ಆಸ್ಪತ್ರೆ ಎನ್ನುವುದು ದುಬಾರಿ ಎನ್ನುವಂತೆ ಮಾಡಿದೆ. ಒಬ್ಬ ವೈದ್ಯ ಉನ್ನತ ಶಿಕ್ಷಣ ಮುಗಿಸಿ ಬರುವ ವೇಳೆಗೆ ಸದ್ದಿಲ್ಲದೇ ಕೋಟಿಗಳು ಕೈ ಬಿಟ್ಟಿರುತ್ತವೆ. ವೈದ್ಯಕೀಯ ಶಿಕ್ಷಣ ಖರ್ಚು ಕೂಡ ಬಹಳ ಹೆಚ್ಚು. ಹೀಗಾಗಿ ಸಣ್ಣಪುಟ್ಟ ನೋವುಗಳಿಗೂ ಲಕ್ಷಾಂತರ ರೂಪಾಯಿ ಹಣವನ್ನು ತೆರೆಬೇಕಾದ ಪರಿಸ್ಥಿತಿಯನ್ನು ನಾವು ನಿರ್ಮಿಸಿಕೊಂಡಿದ್ದೇವೆ.
ನಮ್ಮ ಸಮಾಜ, ವ್ಯವಸ್ಥೆಯನ್ನು ನಾವು ಒಂದು ದಿನದಲ್ಲಿ ಬದಲಿಸಲು ಸಾಧ್ಯವಿಲ್ಲ. ಭಾರತದಂತಹ ಅತಿ ದೊಡ್ಡ ದೇಶದಲ್ಲಿ ಆರೋಗ್ಯ ಎನ್ನುವುದು ಹುಲುಸಾದ ಬಿಸಿನೆಸ್. ಇದನ್ನು ಮನಗಂಡು ಭಾರತೀಯ ವಿಮೆ ವ್ಯಾಪಾರದಲ್ಲಿ ನೂರು ಪ್ರತಿಶತ ಹೂಡಿಕೆಯನ್ನು ವಿದೇಶಿ ಸಂಸ್ಥೆಗಳು ಕೂಡ ಮಾಡಬಹುದು ಎನ್ನುವ ಬದಲಾವಣೆ ಮಾಡಲಾಗಿದೆ. ಮೊದಲಿಗೆ 74 ಪ್ರತಿಶತವಿತ್ತು, ಇವತ್ತಿಗೆ ಫಾರಿನ್ ಡೈರೆಕ್ಟ್ ಇನ್ವೆಸ್ಟ್ಮೆಂಟ್ ಮೂಲಕ ಭಾರತದ ಇನ್ಸೂರೆನ್ಸ್ ಉದ್ದಿಮೆಯಲ್ಲಿ ನೂರು ಪ್ರತಿಶತ ನಿಯಂತ್ರಣ ಹೊಂದುವ ಅವಕಾಶವನ್ನು ವಿದೇಶಿ ಸಂಸ್ಥೆಗಳು ಹೊಂದಿವೆ. ಹೀಗಾಗಿ ಇಂದಿಗೆ ಭಾರತದ ವಿಮೆ ವ್ಯಾಪಾರದಲ್ಲಿ ಬಹಳಷ್ಟು ಸ್ಪರ್ಧೆ ಏರ್ಪಟ್ಟಿದೆ. ಇದರ ಜೊತೆಗೆ ಒಂದು ಅಪಾಯ ಕೂಡ ಹೆಚ್ಚಾಗಿದೆ. ಮೊದಲಿಗೆ ವಿಮೆ ನೀಡುವ ಸಂಸ್ಥೆ ಬೇರೆ ಇರುತ್ತಿತ್ತು, ಆಸ್ಪತ್ರೆ ನಡೆಸುವವರು ಬೇರೆ ಎನ್ನುವಂತ್ತಿತ್ತು. ಇವತ್ತಿಗೆ ದೊಡ್ಡ ಕಾರ್ಪೊರೇಟ್ ಹಾಸ್ಪಿಟಲ್ಸ್ ನಡೆಸುವವರು, ಅವುಗಳಿಗೆ ಬೇಕಾಗುವ ಉಪಕರಣ, ಮಾತ್ರೆಯಿಂದ ಎಲ್ಲವನ್ನೂ, ವಿಮೆಯನ್ನು ಕೂಡ ಮಾರುವವರು ಒಂದೇ ಸಂಸ್ಥೆಯಾಗಿ ಮಾರ್ಪಟ್ಟಿದೆ. ಭಾರತದಲ್ಲಿ ಇಂದಿಗೆ ಇರುವ ಹೆಸರಾಂತ ಆಸ್ಪತ್ರೆ ಚೈನ್ ಗಳ ನಿಯಂತ್ರಣ ಬಹುತೇಕ ವಿದೇಶಿ ಬಂಡವಾಳಗಾರರ ಕೈ ಸೇರಿಯಾಗಿದೆ. ನಾವು ನಮ್ಮದು ಎಂದುಕೊಳ್ಳುವ ಮಣಿಪಾಲ್ ಹಾಸ್ಪಿಟಲ್ಸ್ ನಲ್ಲಿ 59 ಪ್ರತಿಶತ ನಿಯಂತ್ರಣವನ್ನು ವಿದೇಶಿ ಸಂಸ್ಥೆ ಹೊಂದಿದೆ. ಕೇರ್ ಆಸ್ಪತ್ರೆಯ 73 ಪ್ರತಿಶತ ವಿದೇಶಿ ಬಂಡವಾಳ ಪಡೆದುಕೊಂಡಿದೆ. ಹೀಗೆ ಬಹುತೇಕ ಎಲ್ಲಾ ದೊಡ್ಡ ಆಸ್ಪತ್ರೆಗಳ ಕಥೆಯಿದು.
ಸಂಪೂರ್ಣ ವೈದ್ಯಕೀಯ ಲಿಂಕ್ ನಿಯಂತ್ರಣ ಕೆಲವೇ ಕೆಲವು ಸಂಸ್ಥೆಗಳ ಕೈಯಲ್ಲಿ ಸಿಲುಕಿದಾಗ ಏನಾಗಬಹುದು ಅದೇ ಎಲ್ಲೆಡೆ ಆಗುತ್ತಿದೆ. ವಿಮೆ ಮಾಡಿಸಿಕೊಳ್ಳುವಾಗ ಸುಲಭವಾಗಿ ಆಗುತ್ತದೆ. ಆದರೆ ಕ್ಲೇಮ್ ನೀಡುವ ಸಮಯದಲ್ಲಿ ಇಲ್ಲದ ತಕರಾರು ತೆಗೆಯುತ್ತಾರೆ. ಸೋಶಿಯಲ್ ಮೀಡಿಯಾದಲ್ಲಿ ನಾವು ಆರೋಗ್ಯ ವಿಮೆಯನ್ನು ಕೊಳ್ಳುವುದು ಅತಿ ಮುಖ್ಯ ಎನ್ನುವ ಪೋಸ್ಟ್ ಹಾಕಿದ್ದೆ ಅದು ಸರಿಸುಮಾರು ಒಂದು ಲಕ್ಷಕ್ಕೂ ಹೆಚ್ಚಿನ ಓದುಗರನ್ನು ಪಡೆದುಕೊಂಡಿತು. ಬಹಳಷ್ಟು ಜನ ಓದುಗರು ಕ್ಲೇಮ್ ಸಿಗುವುದಿಲ್ಲ ಹೀಗಾಗಿ ನಾವೇಕೆ ವಿಮೆ ಮಾಡಿಸಬೇಕು ಎನ್ನುವ ಋಣಾತ್ಮಕ ಮಾತುಗಳನ್ನು ಆಡಿದ್ದರು. ಇನ್ನಷ್ಟು ಜನ ಮೆಸೇಜ್ ಮೂಲಕ ಯಾವುದು ಬೆಸ್ಟ್ ಪಾಲಿಸಿ, ಯಾವ ಸಂಸ್ಥೆಯ ಪಾಲಿಸಿ ಕೊಂಡರೆ ಒಳ್ಳೆಯದು ಎನ್ನುವ ಪ್ರಶ್ನೆಯನ್ನು ಕೂಡ ಕೇಳಿದ್ದಾರೆ. ಇಂತಹ ಸಂಸ್ಥೆಯ ಪಾಲಿಸಿಯನ್ನು ಕೊಳ್ಳುವುದು ಉತ್ತಮ ಎಂದು ನಾನು ಹೇಳಲಾರೆ. ಆದರೆ ಅದಕ್ಕೆ ಪೂರಕವಾಗಿ ಗಮನಿಸಬೇಕಾದ ಅಂಶಗಳನ್ನು ಇಲ್ಲಿ ವಿವರಿಸುವ ಪ್ರಯತ್ನವನ್ನು ಮಾಡುವೆ. ಅವುಗಳನ್ನು ನೋಡಿಕೊಂಡು ಪಾಲಿಸಿ ಖರೀದಿಸುವುದು ಉತ್ತಮ.
ಬಡವರ ಚಿನ್ನವಾಗಲಿದೆ ಬೆಳ್ಳಿ! (ಹಣಕ್ಲಾಸು)
ಕ್ಲೇಮ್ ರೇಟ್: ಯಾವೆಲ್ಲಾ ವಿಮೆ ಸಂಸ್ಥೆಗಳು ಹೆಚ್ಚು ಕ್ಲೇಮ್ ನಿರಾಕರಣೆ ಮಾಡದೆ ನೀಡುತ್ತವೆ ಅವುಗಳನ್ನು ಗಮನಿಸಬೇಕು. ಇದು ಪ್ರಮುಖ ಅಂಶ. ಕ್ಲೇಮ್ ರೇಟ್ ನೂರಕ್ಕೆ ನೂರು ಇರುವುದು ಅಪರೂಪ ಎನ್ನುವ ಸಮಾಜದಲ್ಲಿ ನಾವಿಂದು ಬದುಕುತ್ತಿದ್ದೇವೆ. ಹೀಗಾಗಿ 98 ಪ್ರತಿಶತ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ರೇಟಿಂಗ್ ಇರುವ ಸಂಸ್ಥೆಯನ್ನು ಆಯ್ದುಕೊಳ್ಳುವುದು ಉತ್ತಮ.
ಯಾವ ರೀತಿಯ ಕವರೇಜ್ ನೀಡುತ್ತಿದ್ದಾರೆ: ಆಸ್ಪತ್ರೆ ಸೇರಿಕೊಂಡಾಗ ಸಿಗುವ ಸೇವೆಗಳು, ಆಸ್ಪತ್ರೆ ಸೇರುವ ಮೊದಲು ನೀಡುವ ಸೇವೆಗಳು, ಆಸ್ಪತ್ರೆಯಿಂದ ಡಿಸ್ಚಾರ್ಜ್ ಆದ ಮೇಲೆ ಸಿಗುವ ಸೌಲಭ್ಯಗಳು ಎನ್ನುವ ಮೂರು ರೀತಿಯ ಅಂಶಗಳನ್ನು ಗಮನಿಸಬೇಕು. ಸಾಮಾನ್ಯ ಗ್ರಾಹಕ ಪ್ರಶ್ನೆಗಳನ್ನು ಕೇಳುವುದಿಲ್ಲ. ಕ್ಲೇಮ್ ಸಮಯದಲ್ಲಿ ಗೋಳಾಟ ಉಂಟಾಗುವುದು ಈ ಕಾರಣಕ್ಕೆ ಎನ್ನುವುದು ನೆನಪಿರಲಿ. ಯಾವುದೇ ಪಾಲಿಸಿ ಕೊಳ್ಳುವ ಮುನ್ನ ನೂರಾರು ಸನ್ನಿವೇಶಗಳನ್ನು ಊಹಿಸಿಕೊಂಡು ಆ ಸಂದರ್ಭದಲ್ಲಿ ಯಾವ ಸೌಲಭ್ಯ ಸಿಗುತ್ತದೆ ಎನ್ನುವುದನ್ನು ಪಾಲಿಸಿ ಕೊಳ್ಳುವ ಮೊದಲು ಖಚಿತ ಪಡಿಸಿಕೊಳ್ಳಬೇಕು. ಅವಶ್ಯಕತೆ ಬಿದ್ದಲ್ಲಿ , ಅವರು ನೀಡಿದ ಬ್ರೋಚರ್ ನಲ್ಲಿ ನಮೂದಿತವಾಗಿರದೆ ಇದ್ದಲ್ಲಿ , ಬರಹದಲ್ಲಿ ತೆಗೆದುಕೊಳ್ಳುವುದು ಉತ್ತಮ. ಇನ್ಶೂರೆನ್ಸ್ ಮಾರುವವರು ಬಾಯಲ್ಲಿ ಹೇಳಿದ್ದು ನಂಬುವಂತಿಲ್ಲ.
ವೈಯಕ್ತಿಕ ವಿಮೆ ಮತ್ತು ಫ್ಯಾಮಿಲಿ ಫ್ಲೋಟರ್ ಯಾವುದು ನಮಗೆ ಸೂಕ್ತ ಆ ಪಾಲಿಸಿ ಕೊಳ್ಳುವುದು ಸರಿಯಾದ ಮಾರ್ಗ. ಸಾಧ್ಯವಾದಷ್ಟೂ ಕ್ಯಾಶ್ ಲೆಸ್ ಪಾಲಿಸಿ ಕೊಳ್ಳುವುದು ಉತ್ತಮ. ಅಂದರೆ ಗ್ರಾಹಕರಾಗಿ ನಾವು ಒಂದು ರೂಪಾಯಿ ಕೂಡ ಕಟ್ಟದೆ ಸೇವೆ ಪಡೆಯಬೇಕು. ಬಹುತೇಕ ಬಾರಿ ಪಾಲಿಸಿಯಲ್ಲಿ ಕನ್ಸುಮಬಲ್ಸ್ ಸೇರುವುದಿಲ್ಲ. ಆಗ ಗ್ರಾಹಕ ವಿಮೆ ಪಡೆದುಕೊಂಡು ಕೂಡ ಒಂದಷ್ಟು ಹಣ ಕಟ್ಟಬೇಕಾಗುತ್ತದೆ. ಹೀಗಾಗಿ ಎಚ್ಚರ ವಿರಲಿ.
ಎಷ್ಟು ಹಣಕ್ಕೆ ವಿಮೆ ಮಾಡಿಸಬೇಕು: ಮೊದಲು ಹತ್ತು ಲಕ್ಷಕ್ಕೆ ಆರೋಗ್ಯ ವಿಮೆ ಮಾಡಿಸಿ. 25 ಸಾವಿರ ವರ್ಷಕ್ಕೆ ಪ್ರಿಮಿಯಂ ಕಟ್ಟಬೇಕಾಗುತ್ತದೆ. ಆ ನಂತರ ಇನ್ನೊಂದು ಕೋಟಿಗೆ ಮಾಡಿಸಿ ,ಈ ಬಾರಿ ಅಂದರೆ ಕೋಟಿಗೆ ಮಾಡಿಸುವಾಗ ಮೊದಲ ಹತ್ತು ಲಕ್ಷ ಕ್ಲೇಮ್ ಮಾಡುವುದಿಲ್ಲ, ಸೆಕೆಂಡರಿ ಕ್ಲೇಮ್ ಅಂದರೆ ಹತ್ತು ಲಕ್ಷ ಲಿಮಿಟ್ ಮುಗಿದರೆ ಮಾತ್ರ ಕ್ಲೇಮ್ ಮಾಡುತ್ತೇವೆ ಎಂದು ಹೇಳಿ. ಕೋಟಿಗೆ ಹತ್ತು ಸಾವಿರ ರೂಪಾಯಿ ಮಾತ್ರ ಪ್ರೀಮಿಯಂ ಆಗುತ್ತೆ. ಒಟ್ಟಾರೆ ಒಂದು ಕೋಟಿ ಹತ್ತು ಲಕ್ಷ ಕವರ್ ಗೆ ನಾವು ವಾರ್ಷಿಕ 35 ಸಾವಿರ ಕಟ್ಟಿದಂತೆ ಆಯ್ತು. ನಾಲ್ಕು ಜನರ ಕುಟುಂಬ ಎಂದು ಕೊಂಡರೆ ಆಗ 35,000/365 = 96 ರೂಪಾಯಿ ದಿನಕ್ಕೆ, ಒಬ್ಬರಿಗೆ 24 ರೂಪಾಯಿ ದಿನಕ್ಕೆ ಆಯ್ತು .ನಾಲ್ಕು ಜನರ ಕುಟುಂಬ ಕನಿಷ್ಠ ಕೋಟಿ ರೂಪಾಯಿ ಕವರ್ ಇಟ್ಟುಕೊಳ್ಳುವುದು ಅನಿವಾರ್ಯ. ನೀವು ಎಲ್ಲಿದ್ದೀರಿ ಎನ್ನುವುದು ಮುಖ್ಯವಾಗುವುದಿಲ್ಲ. ಎಲ್ಲೆಡೆ ಆರೋಗ್ಯದ ಖರ್ಚು ಹೆಚ್ಚುಕಡಿಮೆ ಸೇಮ್ ಎನ್ನುವಂತಾಗಿದೆ.
ಆಸ್ಪತ್ರೆ ನೆಟ್ವರ್ಕ್: ಕ್ಯಾಶ್ ಲೆಸ್ ಸೇವೆ ಪಡೆದುಕೊಳ್ಳಲು ಯಾವೆಲ್ಲಾ ಆಸ್ಪತ್ರೆಗಳು ಸೇರಿವೆ ಎನ್ನುವುದರ ಪಟ್ಟಿಯನ್ನು ನೀಡಲಾಗುತ್ತದೆ. ಅದನ್ನು ಗಮನಿಸಬೇಕು. ಆ ಪಟ್ಟಿಯಲ್ಲಿ ಇಲ್ಲದ ಆಸ್ಪತ್ರೆಯಲ್ಲಿ ಸೇವೆ ಪಡೆದರೆ ಗ್ರಾಹಕ ಮೊದಲು ಹಣ ಪಾವತಿಸಬೇಕು. ಆ ನಂತರ ವಿಮೆಯ ಹಣವನ್ನು ಪಡೆದುಕೊಳ್ಳಬಹುದು. ಗಮನಿಸಿ, ವಿಮೆ ಹಣವನ್ನು ಮರುಪಾವತಿ ಮಾಡಲು ಸಮಯ ತೆಗೆದುಕೊಳ್ಳುತ್ತದೆ. ಇಲ್ಲದ ಪ್ರಶ್ನೆಗಳನ್ನು ಕೇಳುತ್ತದೆ. ಕೆಲವೊಮ್ಮೆ ತಿಂಗಳುಗಟ್ಟಲೆ ಎಳೆದಾಡುತ್ತದೆ. ಹೀಗಾಗಿ ಆಸ್ಪತ್ರೆ ಕ್ಯಾಶ್ ಲೆಸ್ ಪಟ್ಟಿ ಪರಿಶೀಲನೆ ಬಹಳ ಮುಖ್ಯ. ಮತ್ತು ಪಟ್ಟಿಯಲ್ಲಿರುವ ಆಸ್ಪತ್ರೆಯಲ್ಲಿ ಸೇವೆ ಪಡೆಯುವುದು ಉತ್ತಮ. ಹಣ ತಿಂಗಳ ನಂತರ ಬರಲಿ ಎನ್ನುವವರು ಇದರ ಬಗ್ಗೆ ಚಿಂತಿಸುವ ಅಗತ್ಯವಿಲ್ಲ.
ಈಗಾಗಲೇ ಇರುವ ರೋಗಗಳು ಮತ್ತು ವೈಟಿಂಗ್ ಸಮಯ: ಕೆಲವೊಂದು ದೊಡ್ಡ ರೋಗಗಳು ಪ್ರಥಮ ಮೂರು ವರ್ಷ ಕವರ್ ಆಗುವುದಿಲ್ಲ. ಈಗಾಗಲೇ ಇರುವ ರೋಗಗಳು ಎಷ್ಟು ಸಮಯದ ನಂತರ ಕವರೇಜ್ ಅಡಿಯಲ್ಲಿ ಬರುತ್ತದೆ ಎನ್ನುವ ಅಂಶಗಳು ಕೂಡ ಬಹಳ ಮುಖ್ಯ. ನಮ್ಮಲ್ಲಿ ಇನ್ನೂ ಬಿಪಿ, ಶುಗರ್ ನಂತಹ ರೋಗಗಳನ್ನು ಹೇಳಿಕೊಳ್ಳುತ್ತಿಲ್ಲ. ಇದು ತಪ್ಪು. ಆರೋಗ್ಯವಿಮೆ ಪಡೆಯುವಾಗ ನಮಗಿರುವ ಎಲ್ಲಾ ರೋಗಗಳನ್ನು ಕೂಡ ಡಿಕ್ಲೇರ್ ಮಾಡಬೇಕು. ಕ್ಲೇಮ್ ಸಮಯದಲ್ಲಿ ಹೆಚ್ಚಿನ ತೊದರೆಯಿರುವುದಿಲ್ಲ.
ಆಸ್ಪತ್ರೆ ರೂಮ್ ರೆಂಟ್ ನಾವು ಯಾವ ಪಾಲಿಸಿ ತೆಗೆದುಕೊಂಡಿದ್ದೇವೆ ಅದರ ಆಧಾರದ ಮೇಲೆ ಯಾವ ಕೊಠಡಿಯನ್ನು ಪಡೆಯಬಹುದು ಅಥವಾ ದಿನಕ್ಕೆ ಎಷ್ಟು ಸಾವಿರ ರೂಪಾಯಿ ತನಕ ವಿಮೆ ನೀಡುತ್ತದೆ ಎನ್ನುವ ಅಂಶವನ್ನು ಕೂಡ ಪರಿಗಣಿಸಬೇಕು, ಮತ್ತು ಎಷ್ಟು ದಿನಗಳವರೆಗೆ ನೀಡುತ್ತದೆ ಎನ್ನುವುದು ಕೂಡ ಬಹಳ ಮುಖ್ಯ.
ಕೊನೆಮಾತು: ಕೇವಲ ಮೇಲೆ ಹೇಳಿದ ಅಂಶಗಳಷ್ಟೇ ಅಲ್ಲದೆ ಕೋ ಪೇಮೆಂಟ್ ಮೆಥಡ್ ಇದ್ದರೆ ಅದೇನು? ಲಿಮಿಟ್ಸ್ ನಲ್ಲಿ ಕೂಡ ಕೆಲವೊಂದು ಅಂಶಕ್ಕೆ ಸಬ್ ಲಿಮಿಟ್ಸ್ ಇರುತ್ತದೆ, ಅದೇನು? ಹೀಗೆ ಇನ್ನೂ ಹತ್ತಾರು ಪ್ರಶ್ನೆ ಕೇಳಬೇಕು. ಮೇಲಿನ ಅಂಶಗಳು ಅತ್ಯಂತ ಪ್ರಮುಖ ವಾದವು. ಅವುಗಳ ಜೊತೆಗೆ ಇನ್ನೂ ಸಣ್ಣ ಅಂಶಗಳು ಕೂಡ ಮುಖ್ಯವಾಗುತ್ತವೆ. ಬಹುತೇಕ ಬಾರಿ ಕ್ಲೇಮ್ ನಿರಾಕರಣೆ ಆಗುವುದು ಗ್ರಾಹಕನ ತಪ್ಪುಗಳಿಂದ ಎನ್ನುವುದು ಮರೆಯಬಾರದು. ಇದರರ್ಥ ವಿಮೆ ಕಂಪನಿಗಳು ತಪ್ಪು ಮಾಡುವುದಿಲ್ಲ ಎಂದಲ್ಲ. ಅವರು ಕೂಡ ಕ್ಲೇಮ್ ನಿರಾಕರಣೆಗೆ ಕಾರಣ ಹುಡಕುತ್ತಿರುತ್ತಾರೆ. ಅವರಿಗೆ ಕಾರಣ ನಾವು ನೀಡಿದರೆ ಹೇಗೆ? ಅವರು ವಿನಾಕಾರಣ ಕ್ಲೇಮ್ ರಿಜೆಕ್ಟ್ ಮಾಡಿದರೆ ಗ್ರಾಹಕ ನ್ಯಾಯಾಲಯದಲ್ಲಿ ತಗಾದೆ ಹೂಡಿದರೆ ಗೆಲ್ಲುವುದು ಗ್ರಾಹಕ ಎನ್ನುವುದು ನೆನಪಿರಲಿ. ಕ್ಲೇಮ್ ಕೊಡುವುದಿಲ್ಲ ಎನ್ನುವ ಸಣ್ಣ ಕಾರಣ ಹೇಳಿ ವಿಮೆ ಖರೀದಿ ಮಾಡದೆ ಇದ್ದರೆ ನಷ್ಟ ಯಾರಿಗೆ ಎಂದು ಹೇಳಬೇಕಾಗಿಲ್ಲ ಎಂದುಕೊಳ್ಳುವೆ. ಆರೋಗ್ಯವಿಮೆ ಸರಕಾರ ಕಡ್ಡಾಯ ಎಂದಿಲ್ಲ. ಜೀವವಿಲ್ಲದ ವಾಹನ ವಿಮೆ ಕಡ್ಡಾಯ ಎಂದಿದೆ. ಇದು ವಿಪರ್ಯಾಸ. ನಾವು ಆರೋಗ್ಯ ವಿಮೆ ಕಡ್ಡಾಯ ಎಂದು ಭಾವಿಸೋಣ.
Follow KannadaPrabha channel on WhatsApp
Subscribe to KannadaPrabha YouTube Channel and watch Videos
Download the KannadaPrabha News app to follow the latest news updates
Subscribe and Receive exclusive content and updates on your favorite topics
Disclaimer : ಕಾಮೆಂಟ್ಗಳಲ್ಲಿ ವ್ಯಕ್ತಪಡಿಸಿದ ಅಭಿಪ್ರಾಯಗಳು ಅವುಗಳನ್ನು ಪೋಸ್ಟ್ ಮಾಡುವ ವ್ಯಕ್ತಿಯ ಸಂಪೂರ್ಣ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ; ಅವು kannadaprabha.com ನ ಅಭಿಪ್ರಾಯಗಳನ್ನು ಪ್ರತಿಬಿಂಬಿಸುವುದಿಲ್ಲ. ಒಬ್ಬ ವ್ಯಕ್ತಿ, ಸಮುದಾಯ, ಧರ್ಮ ಅಥವಾ ದೇಶದ ವಿರುದ್ಧ ಅವಹೇಳನಕಾರಿ ಅಥವಾ ಅಶ್ಲೀಲವಾದ ಯಾವುದೇ ಕಾಮೆಂಟ್ಗಳು ಭಾರತ ಸರ್ಕಾರದ ಮಾಹಿತಿ ತಂತ್ರಜ್ಞಾನ ನೀತಿಯ ಅಡಿಯಲ್ಲಿ ಶಿಕ್ಷಾರ್ಹವಾಗಿವೆ. ಅಂತಹ ಕಾಮೆಂಟ್ಗಳ ವಿರುದ್ಧ ಸೂಕ್ತ ಕಾನೂನು ಕ್ರಮ ಕೈಗೊಳ್ಳಲಾಗುವುದು.