
Emergency Fund: ಅಸ್ಥಿರ ಸಮಯಕ್ಕಾಗಿ ಹಣ ಕೂಡಿಡುವುದು ಹೇಗೆ? ನೀವು ತಿಳಿಯಬೇಕಾದ 5 ಸೂತ್ರಗಳು (ಹಣಕ್ಲಾಸು)
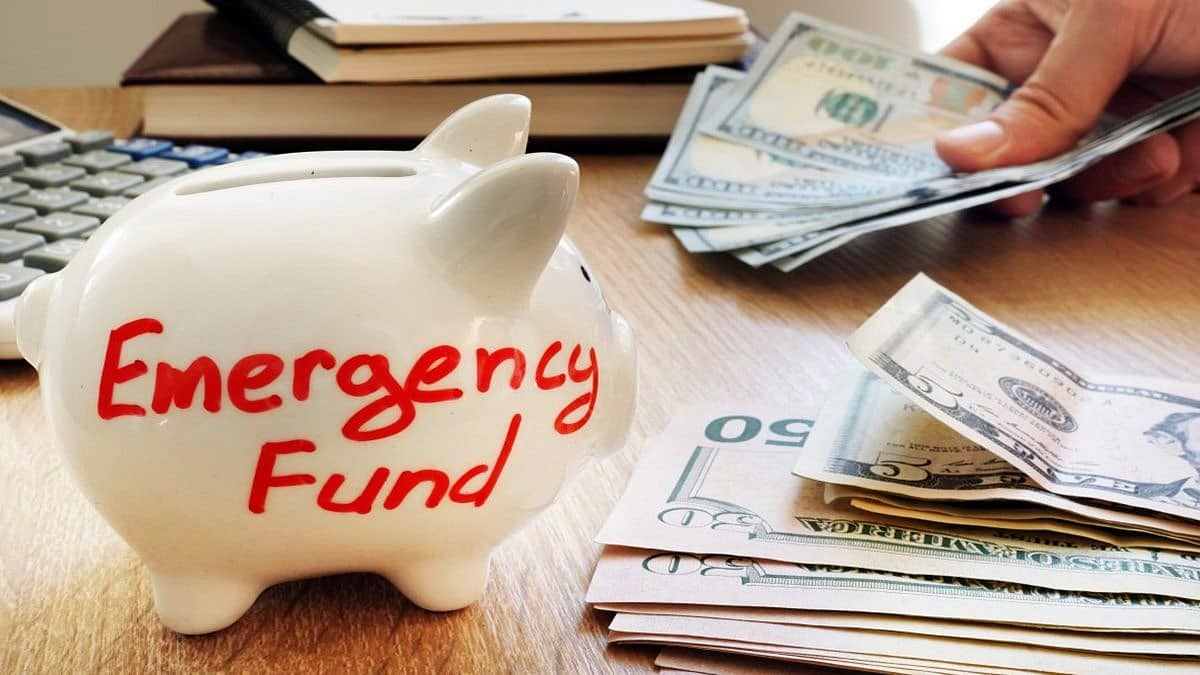
ಮಾಸಿಕ ಖರ್ಚು ಐವತ್ತರಿಂದ ಲಕ್ಷದ ವರೆಗೆ ಇರುವವರು ಕನಿಷ್ಠ ಆರು ತಿಂಗಳ ಎಮರ್ಜೆನ್ಸಿ ಫಂಡ್ ಸೃಷ್ಟಿಸಿಕೊಳ್ಳಬೇಕು. ಅಂದರೆ ಮಾಸಿಕ ಐವತ್ತು ಸಾವಿರ ಖರ್ಚು ಇರುವವರು ಕನಿಷ್ಠ 3 ಲಕ್ಷ ಎಮರ್ಜೆನ್ಸಿ ಫಂಡ್ ಇಟ್ಟು ಕೊಂಡಿರಬೇಕಾಗುತ್ತದೆ. (ಹಣಕ್ಲಾಸು-427)

ಭದ್ರತೆ ಎನ್ನುವುದು ಮನುಷ್ಯ ಬಯಸುವ ಪ್ರಮುಖ ಅಂಶಗಳಲ್ಲಿ ಒಂದು. ನಾವು ಮನೆ ಕಟ್ಟುವುದು , ಸಮುದಾಯದಲ್ಲಿ ಬದುಕುವುದು, ಸಮಾಜ, ಸಂಘ ಕ್ಕಟ್ಟಿಕೊಳ್ಳುವುದು ಇವೆಲ್ಲವೂ ಭದ್ರತೆಯ ಕಾರಣದಿಂದ ಎಂದು ಹೇಳಬಹುದು. ಮನೆ ಕಟ್ಟುವುದು ಎಲ್ಲಾ ರೀತಿಯಲ್ಲೂ ದುಬಾರಿ.ಜೊತೆಗೆ ಅದು ಫ್ಲೆಕ್ಸಿಬಿಲಿಟಿ ಕಿತ್ತುಕೊಂಡು ಬಿಡುತ್ತದೆ. ಹೀಗಿದ್ದೂ ನಾವು ಸ್ವತಃ ಮನೆಯನ್ನು ಹೊಂದುವ ಬಯಕೆಯನ್ನು ಬಿಡುವುದಿಲ್ಲ. ಏಕೆಂದರೆ ಅದು ನೀಡುವ ಭದ್ರತಾಭಾವ ಅಂತಹುದು. ಆ ನಿಟ್ಟಿನಲ್ಲಿ ಆಪತ್ಕಾಲಕ್ಕೆ ಎಂದು ತೆಗೆದಿರಿಸುವ ಹಣ ಕೂಡ ಬಹಳ ಮುಖ್ಯ. ಪ್ರತಿ ಅಧ್ಯಾಯದಲ್ಲೂ ಇಂದಿನ ದಿನದ ಅಸ್ಥಿರತೆ ಬಗ್ಗೆ ಮಾತು ಬಂದೆ ಬರುತ್ತದೆ. ಇಂದು ಬದುಕು ಎನ್ನುವ ಮಾತು ಶುರುವಾದರೆ ಅಸ್ಥಿರತೆ ಪದವನ್ನು ಬಳಸದೆ ಕೊನೆಯಾಗುವುದೇ ಇಲ್ಲ. ಅಷ್ಟರ ಮಟ್ಟಿಗೆ ಬದುಕಿನಲ್ಲಿ ಅಸ್ಥಿರತೆ ತುಂಬಿದೆ. ಹೀಗಾಗಿ ಕಾಣದ ಬದಲಾವಣೆಗೆ ಒಂದಷ್ಟು ಹಣವನ್ನು ಬದಿಗಿರುಸುವುದು ಇಂದು ಎಲ್ಲರೂ ಕಡ್ಡಾಯವಾಗಿ ಮಾಡಬೇಕಾದ ಕೆಲಸ.
ಸಾರ್ ನೀವು ಎಮರ್ಜೆನ್ಸಿ ಫಂಡ್ ಬಗ್ಗೆ ಮಾತನಾಡುವುದನ್ನು ನಾನು ಕೇಳಿದ್ದೇನೆ. ಅದನ್ನು ಒಪ್ಪುತ್ತೇನೆ. ಯಾವಾಗ ಯಾರಿಗೆ ಏನೂ ಬೇಕಾದರೂ ಆಗಬಹುದು ಎನ್ನುವ ಕಾಲಘಟ್ಟದಲ್ಲಿ ಇಂದು ನಾವು ಇದ್ದೇವೆ ಎನ್ನುವ ನಿಮ್ಮ ಮಾತುಗಳು ನಿಜವಾಗುವುದನ್ನು ಕೂಡ ಕಂಡಿದ್ದೇನೆ. ಆಪತ್ಕಾಲಕ್ಕೆ ಎಂದು ಒಂದಷ್ಟು ಹಣ ಕೊಡಿಡಬೇಕು ಎನ್ನುವ ಆಸೆ ಕೂಡ ಇದೆ. ಆದರೆ ನಿಮಗೆ ಗೊತ್ತಿರುವಂತೆ ತಿಂಗಳ ಸಂಬಳ ಬಂದ ತಕ್ಷಣ ಮಾಯವಾಗುತ್ತದೆ. ಅದು ನಮ್ಮ ಕೈಯಲ್ಲಿ ನಿಲ್ಲುವುದೇ ಇಲ್ಲ. ಇಂತಹ ಸಂದರ್ಭದಲ್ಲಿ ನಾವು ಆಪತ್ಕಾಲಕ್ಕೆ ಹೇಗೆ ಹಣ ಉಳಿಸುವುದು? ಭಾರವಾಗದ ಏನಾದರೂ ಒಂದು ಟ್ರಿಕ್ ಇದ್ದರೆ ಹೇಳಿಕೊಡಿ. ಜೊತೆಗೆ ಎಷ್ಟು ಹಣ ಹೀಗೆ ತೆಗೆದಿಡಬೇಕು ಎನ್ನುವುದನ್ನು ತಿಳಿಸಿ ಎನ್ನುವ ಪ್ರಶ್ನೆ ಕೇಳಿದ್ದು ನನ್ನ ಸಾರಥಿ ಪ್ರದೀಪ್.
ಹೌದು ಪ್ರದೀಪನ ಮಾತುಗಳಲ್ಲಿ ಬಹಳಷ್ಟು ಸತ್ಯವಿದೆ. ಬದುಕಿಗೆ ಬೇಕಾದ ಹಣಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಸಂಪಾದನೆ ಇದ್ದಾಗ ಇಷ್ಟು ಹಣವನ್ನು ಎಮೆರ್ಜೆನ್ಸಿ ಫಂಡ್ ಎಂದು ತೆಗೆದಿಡುವುದು ಬಹಳ ಸುಲಭ. ಆದರೆ ನಮ್ಮ ದೇಶದಲ್ಲಿ ಬಹು ಸಂಖ್ಯೆಯಲ್ಲಿನ ಜನ ಸಂಬಳದ ದಿನದಿಂದ ಸಂಬಳದ ದಿನಕ್ಕೆ ಕಾಯುವ ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ ದಿನವನ್ನು ಕಳೆಯುತ್ತಿದ್ದಾರೆ. ಇಂತಹ ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ ಹಣವನ್ನು ಉಳಿಸುವುದು ಹೇಗೆ? ಇದಕ್ಕೊಂದು ಸರಳ ಮಂತ್ರವಿದೆ. ನಾವು ಇದರ್ರ ಬಗ್ಗೆ ಯೋಚನೆ ಮಾಡಿರುವುದಿಲ್ಲ. ಯಾವಾಗ ನಾವು ಇದರ ಬಗ್ಗೆ ಯೋಚನೆ ಮಾಡುತ್ತೇವೆ ಮತ್ತು ಅದರ ಬಗ್ಗೆ ಆಕ್ಷನ್ ತೆಗೆದುಕೊಳ್ಳುತ್ತೇವೆ ಆಗ ಎಮರ್ಜೆನ್ಸಿ ಫಂಡ್ ಕ್ರಿಯೇಟ್ ಮಾಡುವುದು ಕಷ್ಟವೇನಲ್ಲ ಎನ್ನಿಸುತ್ತದೆ. ಹೌದು ಒಂದು ದಿನದ್ದಲ್ಲಿ ನಾವು ಬಯಸಿದ ಬದಲಾವಣೆ ಖಂಡಿತ ಆಗುವುದಿಲ್ಲ.
ಒಂದು ಪೇಪರ್ ಮತ್ತು ಪೆನ್ನು ಹಿಡಿದು ಕುಳಿತುಕೊಳ್ಳಿ. ನಿಮ್ಮ ಮಾಸಿಕ ಆದಾಯ , ವ್ಯಯವನ್ನು ಬರೆದಿಟ್ಟು ಕೊಳ್ಳಿ. ಖರ್ಚು ಹೆಚ್ಚು ಉಯಿಸಲು ಸಾಧ್ಯವೇ ಇಲ್ಲ ಎನ್ನುವ ಮಟ್ಟಕ್ಕೆ ಆದಾಯ -ವ್ಯಯ ಸಮವಾಗಿರುತ್ತದೆ. ಕೆಲವೊಮ್ಮೆ ವ್ಯಯ ಆದಾಯಕ್ಕಿಂತ ಹೆಚ್ಚಾಗಿರುತ್ತದೆ. ಮುಕ್ಕಾಲು ಪಾಲು ಮನೆಗಳಲ್ಲಿ ಆದಾಯ ಹತ್ತು ರೂಪಾಯಿ ಆದರೆ ವ್ಯಯ ಅಥವಾ 12 ಇರುತ್ತದೆ. ಇದು ಸಾಮಾನ್ಯ ದಿನಗಳ ಲೆಕ್ಕಾಚಾರ. ಆರೋಗ್ಯ ಕೆಟ್ಟರೆ ಆಗ ಅದು ಬೇರೆಯ ಕಥೆ. ಮೂರು ದಶಕಗಳ ಹಿಂದೆ ನನ್ನ ಪೋಷಕರ ಬದುಕು ಕೂಡ ಹೀಗೆ ಇತ್ತು. ಅಮ್ಮ ಕುಳಿತು ಪೈಸೆ ಪೈಸೆಗೂ ಲೆಕ್ಕಹಾಕಿ ಬದುಕುತ್ತಿದ್ದ ದಿನಗಳು ಇಂದಿಗೂ ಕಣ್ಣ ಮುಂದೆ ಹಸಿರಾಗಿದೆ.
ಅಣ್ಣನ ಮಾಸಿಕ ವೇತನವನ್ನು ಮಾತ್ರ ಅಮ್ಮ ಗಣನೆಗೆ ತೆಗೆದುಕೊಳ್ಳುತ್ತಿದ್ದಳು. ಬೋನಸ್ ಸಿಕ್ಕರೆ , ಬೇರೆ ಯಾವುದೋ ಕೆಲಸ ಮಾಡಿಕೊಟ್ಟ ಕಾರಣ ಗಳಿಸಿದ ಹಣವನ್ನು ತೆಗೆದು ಪಕ್ಕಕ್ಕೆ ಇಡುತ್ತಿದ್ದಳು. ಇದೆ ಟ್ರಿಕ್ ಸಂಬಳ ನೆಚ್ಚಿಕೊಂಡು ಬದುಕುವವರು ಕೂಡ ಮಾಡಬೇಕು. ಓವರ್ಟೈಮ್ ಮಾಡಿದಕ್ಕೆ ಸಿಕ್ಕ 200/300 ರೂಪಾಯಿ, ಖುಷಿಯಾಗಿ ಕೊಟ್ಟ ಟಿಪ್ಸ್ , ಭಕ್ಷೀಸು ಇತ್ಯಾದಿಗಳನ್ನು ನನ್ನದಲ್ಲ ಎಂದು ಉಳಿಸಬೇಕು. ಸಮಾಜದಲ್ಲಿ ಈ ವರ್ಗದ ಜನರಲ್ಲಿ ತಂಬಾಕು, ಅಡಿಕೆ, ಬೀಡಿ, ಸಿಗರೇಟು ಚಟ ಸಾಮಾನ್ಯ ಎನ್ನುವಷ್ಟು ಹೆಚ್ಚಾಗಿದೆ. ದಿನಕ್ಕೆ ಐದು ಸಿಗರೇಟು ಸೇದುವ ಕಡೆ ಒಂದು ಸಿಗರೇಟು ಕಡಿಮೆ ಮಾಡಿದರೂ ಸಾಕು , ಅಲ್ಲಿಂದ ಉಳಿತಾಯ ಶುರು ಮಾಡಬಹುದು.
ದಿನಕ್ಕೆ ಹತ್ತು ರೂಪಾಯಿ ಉಳಿಸುವುದು ಕಷ್ಟವೂ ಅಲ್ಲ, ಗೊತ್ತಾಗುವುದೂ ಇಲ್ಲ ಎನ್ನಿಸಿದರೆ ಅಷ್ಟು ರೂಪಾಯಿ ಪಕ್ಕಕ್ಕೆ ಎತ್ತಿಡುವುದು ಅಭ್ಯಾಸ ಮಾಡಿಕೊಳ್ಳಬೇಕು. ಹತ್ತೇ ರೂಪಾಯಿ ಅಂತಲ್ಲ ಯಾವ ಮೊತ್ತ ಜೋಬಿಗೆ ಭಾರವಲ್ಲ ಎನ್ನಿಸುತ್ತದೆ ಅಷ್ಟು ಎತ್ತಿಡುವುದು ಒಳಿತು. ಇನ್ನು ಅನಿರೀಕ್ಷಿತ ಆದಾಯ ಕೂಡ ಸೃಷ್ಟಿಯಾಗುತ್ತದೆ. ಅದನ್ನು ಕೂಡ ಉಳಿಸುವ ಅಭ್ಯಾಸ ಬೆಳಸಿಕೊಳ್ಳಬೇಕು.
ಸಂಬಳದ ದಿನದಿಂದ ಸಂಬಳದ ದಿನವನ್ನು ಎದುರು ನೋಡುವವರು ಕನಿಷ್ಠ ಮೂರು ತಿಂಗಳ ಮಾಸಿಕ ಖರ್ಚಿನ ಮೊತ್ತವನ್ನು ಉಳಿಸಿ ಆಪತ್ಕಾಲಕ್ಕೆ ಎಂದು ತೆಗೆದಿರಿಸಬೇಕು. ಅಂದರೆ ಗಮನಿಸಿ ಮಾಸಿಕ ಖರ್ಚು 10 ಸಾವಿರ ಬೇಕು ಎಂದರೆ 30 ಸಾವಿರ ಕನಿಷ್ಠ ಎಮರ್ಜೆನ್ಸಿ ಫಂಡ್ ಇರಬೇಕು. 15/20 ಸಾವಿರ ಖರ್ಚಿರುವವರು ಅದಕ್ಕೆ ತಕ್ಕಂತೆ ಲೆಕ್ಕಾಚಾರ ಮಾಡಿಕೊಳ್ಳಿ.
ಇನ್ನಷ್ಟು ಉಳ್ಳವರು ಅಂದರೆ ಮಾಸಿಕ ಖರ್ಚು ಐವತ್ತರಿಂದ ಲಕ್ಷದ ವರೆಗೆ ಇರುವವರು ಕನಿಷ್ಠ ಆರು ತಿಂಗಳ ಎಮರ್ಜೆನ್ಸಿ ಫಂಡ್ ಸೃಷ್ಟಿಸಿಕೊಳ್ಳಬೇಕು. ಅಂದರೆ ಮಾಸಿಕ ಐವತ್ತು ಸಾವಿರ ಖರ್ಚು ಇರುವವರು ಕನಿಷ್ಠ 3 ಲಕ್ಷ ಎಮರ್ಜೆನ್ಸಿ ಫಂಡ್ ಇಟ್ಟು ಕೊಂಡಿರಬೇಕಾಗುತ್ತದೆ. ಲಕ್ಷ ಖರ್ಚಿದ್ದವರು 6 ಲಕ್ಷ ಫಂಡ್ ಸೃಷ್ಟಿಸಿಕೊಳ್ಳಬೇಕಾಗುತ್ತದೆ. ಈ ವರ್ಗದ ಜನ ಒಂದು ವರ್ಷದ ಖರ್ಚನ್ನು ತೆಗೆದಿರಿಸಲು ಪ್ರಯತ್ನಪಡೆಬೇಕು.
ಹೀಗೆ ಹೇಳಲು ಕಾರಣವಿದೆ. ಒಬ್ಬ ವ್ಯಕ್ತಿಯ ವೇತನ 10/20/30 ಸಾವಿರದ ಇದ್ದಾಗ ಒಂದು ಕೆಲಸ ಬಿಟ್ಟು ಇನ್ನೊಂದು ಕೆಲಸಕ್ಕೆ ಹೆಚ್ಚು ಶ್ರಮವಿಲ್ಲದೆ, ವೇಳೆ ವ್ಯಯಿಸಿದೆ ಜಂಪ್ ಆಗಿ ಬಿಡಬಹುದು. ಹೀಗಾಗಿ ಈ ಆದಾಯ ಶ್ರೇಣಿಯಲ್ಲಿರುವ ಜನ 3 ತಿಂಗಳ ಖರ್ಚನ್ನು ಉಳಿಸಿಕೊಂಡಿದ್ದರೆ ಸಾಕು. ವೇತನ 50 ರಿಂದ 1 ಅಥವಾ 2 ಲಕ್ಷದ ವರೆಗೆ ಗಳಿಸುವರ ಕಥೆ ಬೇರೆಯ ರೀತಿ ಇರುತ್ತದೆ. ಸುಲಭವಾಗಿ ಇನ್ನೊಂದು ಅಷ್ಟೇ ಆದಾಯ ನೀಡುವ ಕೆಲಸಕ್ಕೆ ನೆಗೆಯುವುದು ಇವರಿಗೆ ಕಷ್ಟವಾಗುತ್ತದೆ. ಹೀಗಾಗಿ 6 ತಿಂಗಳಿಂದ ವರ್ಷದ ವರೆಗಿನ ಖರ್ಚನ್ನು ಉಳಿಸಿ ಇಟ್ಟು ಕೊಳ್ಳುವುದು ಉತ್ತಮ. ಇದಕ್ಕಿಂತ ಹೆಚ್ಚು ಖರ್ಚು ಮತ್ತು ಆದಾಯವನ್ನು ಹೊಂದಿರುವ ಜನರು ಎರಡರಿಂದ ಮೂರು ವರ್ಷದ ಖರ್ಚನ್ನು ಕಾಣದ ದಿನಗಳಿಗೆ ಎಂದು ತೆಗೆದಿರಿಸಬೇಕು.ಆದಾಯ ಹೆಚ್ಚಿದಷ್ಟೂ ಖರ್ಚು ಹೆಚ್ಚಿರುತ್ತದೆ. ಇನ್ನೊಂದು ಅದೇ ಮಟ್ಟದ ಕೆಲಸ ಸಿಕ್ಕುವುದು ತಡವಾಗುವ ಸಾಧ್ಯತೆ ಕೂಡ ಹೆಚ್ಚಿರುತ್ತದೆ.
ಮೇಲೆ ಹೇಳಿದ ಎಮರ್ಜೆನ್ಸಿ ಫಂಡ್ ಎಷ್ಟಿರಬೇಕು ಎನ್ನುವ ಹಣದ ಮೊತ್ತ ಒಂದು ಉದಾಹರಣೆ ಮಾತ್ರ.ಪ್ರತಿಯೊಬ್ಬರ ಬೇಕುಬೇಡಗಳ ಲೆಕ್ಕಾಚಾರ ಬೇರೆಯದಿರುತ್ತದೆ. ಅದಕ್ಕೆ ತಕ್ಕಂತೆ ಈ ಫಂಡ್ ಸೃಷ್ಟಿಸಿಕೊಳ್ಳಬೇಕು. ಇಂತಹ ಹಣವನ್ನು ಸೃಷ್ಟಿಸಲು ಕೆಳಗಿನ ಅಂಶಗಳು ಸಹಾಯ ಮಾಡಬಹುದು. ಹೆಚ್ಚಿನ ಒತ್ತಡವನ್ನು ಅನುಭವಿಸದೆ ಇಂತಹ ಹಣವನ್ನು ನಾವು ಸೃಷ್ಟಿಸಿಕೊಳ್ಳಬಹುದು.
ಯಾವುದಾದರೂ ಶುಭ ಕಾರ್ಯದಲ್ಲಿ ಉಡುಗೊರೆ ರೂಪದಲ್ಲಿ ಬಂದ ಹಣವನ್ನು ತೆಗೆದಿರಿಸುವುದು .
ಬೋನಸ್ ನಿಂದ, ಭಕ್ಷೀಸ್, ಟಿಪ್ಸ್ ಹಣವನ್ನು ತೆಗೆದಿರಿಸಿಕೊಳ್ಳುವುದು
ತೆರಿಗೆ ವಾಪಸ್ಸು ಹಣವನ್ನು ಈ ಫಂಡ್ ಗೆ ವರ್ಗಾಯಿಸುವುದು. ಅಂದರೆ ಟ್ಯಾಕ್ಸ್ ರಿಫಂಡ್ ಹಣವನ್ನು ಬಳಸಿಕೊಳ್ಳದೆ ಎಮರ್ಜೆನ್ಸಿ ಫಂಡ್ ಎಂದು ಪರಿಗಣಿಸುವುದು.
ಅನಿರೀಕ್ಷಿತವಾಗಿ ಗಳಿಸಿದ ಹಣವನ್ನು ಕೂಡ ಉಪಯೋಗಿಸಿಕೊಳ್ಳದೆ ಆಪತ್ಕಾಲಕ್ಕೆ ಎಂದು ತೆಗೆದಿರಿಸುವುದು.
ಕೆಟ್ಟ ಚಟಗಳಿದ್ದರೆ ಅವುಗಳನ್ನು ಕೇವಲ ಐದು ಪ್ರತಿಶತ ಕಡಿಮೆ ಮಾಡಿಕೊಂಡು ಆ ಹಣವನ್ನು ಉಳಿತಾಯ ಮಾಡುವುದು.
ಕೊನೆ ಮಾತು: ನೀವು ಯಾರೇ ಆಗಿರಿ, ಅಂದರೆ ಎಷ್ಟೇ ಹಣವಂತರಾಗಿರಿ ನಿಮಗೂ ಎಮರ್ಜೆನ್ಸಿ ಫಂಡ್ ಅವಶ್ಯಕತೆ ಬೀಳುವ ಸಾಧ್ಯತೆಯನ್ನು ತೆಗೆದು ಹಾಕುವಂತಿಲ್ಲ. ಹಣದ ಹರಿವು ಕಡಿಮೆ ಇದ್ದಾಗ ಇಂತಹ ಫಂಡ್ ಅವಶ್ಯಕತೆ ಕೂಡ ಹೆಚ್ಚಾಗಿರುತ್ತದೆ. ಹೀಗಾಗಿ ಅವರವರ ಅವಶ್ಯಕತೆಗೆ ತಕ್ಕಂತೆ ಫಂಡ್ ಸೃಷ್ಟಿಸಿಕೊಳ್ಳಬೇಕಾಗುತ್ತದೆ. ನೀವೇ ಗಮನಿಸಿ ನೋಡಿ ಕರೋನ ಸಮಯದಲ್ಲಿ ಇಂತಹ ಫಂಡ್ ಬಹಳಷ್ಟು ಜನರ ಪಾಲಿನ ಆಶ್ರಯದಾತನಂತೆ ವರ್ತಿಸಿದೆ. ಆರ್ಥಿಕ ಸಲಹೆಗಾರರು ಸಾಮಾನ್ಯ ಪರಿಸ್ಥಿತಿ ಲೆಕ್ಕಾಚಾರದಲ್ಲಿ ಹೇಳುವ 3/6/12 ತಿಂಗಳ ಖರ್ಚನ್ನು ಒಟ್ಟುಗೂಡಿಸಿ ಸೃಷ್ಟಿಸುವ ಎಮರ್ಜೆನ್ಸಿ ಫಂಡ್ ಕೂಡ ಸಾಲುವುದಿಲ್ಲ ಎನ್ನುವುದನ್ನು ಕರೋನ ತೋರಿಸಿಕೊಟ್ಟಿದೆ. ಹೀಗಾಗಿ ಎಷ್ಟು ಹಣವನ್ನು ಭವಿಷ್ಯದಲ್ಲಿ ಎದುರಾಗುವ ಸಂಕಷ್ಟಕ್ಕೆ ಎಂದು ತೆಗೆದಿಡಬೇಕು ಎನ್ನುವುದು ಪೂರ್ಣ ವೈಯಕ್ತಿಕ ನಿರ್ಧಾರ. ಆದರೆ ಮೇಲೆ ಹೇಳಿರುವ ಗೈಡ್ಲೈನ್ ಪ್ರಕಾರದಷ್ಟು ಹಣವನ್ನು ಖಂಡಿತ ತೆಗೆದಿರಿಸಬೇಕಾಗುತ್ತದೆ.
Follow KannadaPrabha channel on WhatsApp
Subscribe to KannadaPrabha YouTube Channel and watch Videos
Download the KannadaPrabha News app to follow the latest news updates
Subscribe and Receive exclusive content and updates on your favorite topics
Disclaimer : ಕಾಮೆಂಟ್ಗಳಲ್ಲಿ ವ್ಯಕ್ತಪಡಿಸಿದ ಅಭಿಪ್ರಾಯಗಳು ಅವುಗಳನ್ನು ಪೋಸ್ಟ್ ಮಾಡುವ ವ್ಯಕ್ತಿಯ ಸಂಪೂರ್ಣ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ; ಅವು kannadaprabha.com ನ ಅಭಿಪ್ರಾಯಗಳನ್ನು ಪ್ರತಿಬಿಂಬಿಸುವುದಿಲ್ಲ. ಒಬ್ಬ ವ್ಯಕ್ತಿ, ಸಮುದಾಯ, ಧರ್ಮ ಅಥವಾ ದೇಶದ ವಿರುದ್ಧ ಅವಹೇಳನಕಾರಿ ಅಥವಾ ಅಶ್ಲೀಲವಾದ ಯಾವುದೇ ಕಾಮೆಂಟ್ಗಳು ಭಾರತ ಸರ್ಕಾರದ ಮಾಹಿತಿ ತಂತ್ರಜ್ಞಾನ ನೀತಿಯ ಅಡಿಯಲ್ಲಿ ಶಿಕ್ಷಾರ್ಹವಾಗಿವೆ. ಅಂತಹ ಕಾಮೆಂಟ್ಗಳ ವಿರುದ್ಧ ಸೂಕ್ತ ಕಾನೂನು ಕ್ರಮ ಕೈಗೊಳ್ಳಲಾಗುವುದು.