
ಕಡಿಮೆ ಪ್ರೀಮಿಯಂ ಅಂತ ಮೋಸ ಹೋಗಬೇಡಿ! ಹೆಲ್ತ್ ಇನ್ಶೂರೆನ್ಸ್ ಖರೀದಿಸುವ ಮುನ್ನ ಈ ವಿಷಯಗಳನ್ನು ಗಮನಿಸಿ; ಇಲ್ಲದಿದ್ರೆ ಹಣ ಲಾಸ್ ಆಗೋದು ಪಕ್ಕಾ!
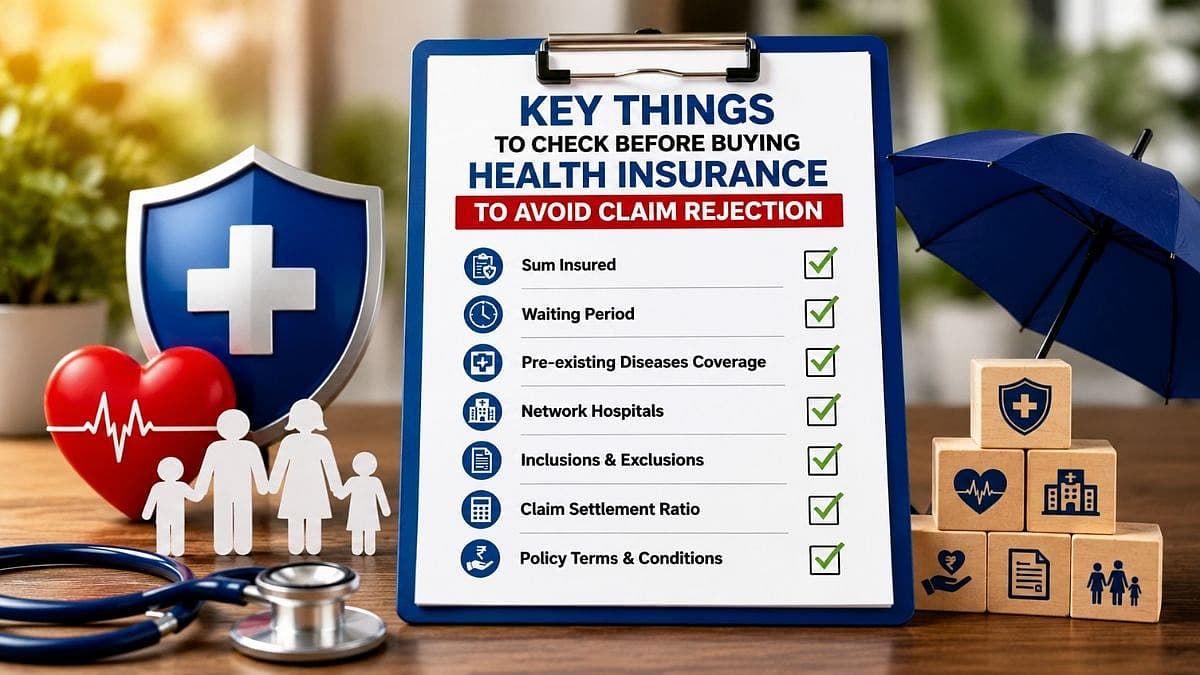
Health Insurance: ಆರೋಗ್ಯ ವಿಮೆ ಮಾಡುವಾಗ ಮಾಡಲೇಬಾರದ ತಪ್ಪುಗಳಿವು, ಈ ನಿಯಮಗಳನ್ನು ತಿಳಿಯದೆ ಪಾಲಿಸಿ ಖರೀದಿಸಬೇಡಿ! ಹಾಗಾಗಿ, ಹೆಲ್ತ್ ಇನ್ಶೂರೆನ್ಸ್ ಖರೀದಿಸುವ ಮುನ್ನ ಈ ವಿಷಯಗಳನ್ನು ಗಮನಿಸದಿದ್ದರೆ ಕ್ಲೈಮ್ ಸಿಗುವುದು ಕಷ್ಟ. ಆ ಕುರಿತ ಮಾಹಿತಿ ಇಲ್ಲಿದೆ:

Health Insurance Tips: ಅನಾರೋಗ್ಯ ಅಥವಾ ತುರ್ತು ವೈದ್ಯಕೀಯ ಪರಿಸ್ಥಿತಿಗಳು ಯಾವಾಗ ಎದುರಾಗುತ್ತವೆ ಎಂದು ಯಾರೂ ಊಹಿಸಲು ಸಾಧ್ಯವಿಲ್ಲ.! ಇಂತಹ ಸಂದರ್ಭಗಳಲ್ಲಿ ಆಸ್ಪತ್ರೆಯ ದುಬಾರಿ ವೆಚ್ಚಗಳಿಂದ ರಕ್ಷಣೆ ಪಡೆಯಲು ಹೆಚ್ಚಿನವರು ಹೆಲ್ತ್ ಇನ್ಸೂರೆನ್ಸ್ (Health Insurance) ಖರೀದಿಸುತ್ತಾರೆ. ಆದರೆ, ಇನ್ಸೂರೆನ್ಸ್ ಪಾಲಿಸಿಯ ನಿಯಮಗಳನ್ನು ಸರಿಯಾಗಿ ಪರಿಶೀಲಿಸದೆ ಕೇವಲ ಕಡಿಮೆ ಪ್ರೀಮಿಯಂ ಇದೆ ಎಂಬ ಕಾರಣಕ್ಕೆ ಇನ್ಸೂರೆನ್ಸ್ ಪಡೆದರೆ, ಕ್ಲೈಮ್ ಮಾಡುವ ಸಮಯದಲ್ಲಿ ದೊಡ್ಡ ಆರ್ಥಿಕ ನಷ್ಟ ಎದುರಾಗಬಹುದು.! ಇನ್ಸೂರೆನ್ಸ್ ಇದ್ದರೂ ಹಣ ಕೈಸೇರದ ಪರಿಸ್ಥಿತಿ ಬಾರದಂತೆ ತಡೆಯಲು, ಪಾಲಿಸಿ ಆಯ್ಕೆ ಮಾಡುವ ಮುನ್ನ ಪ್ರತಿಯೊಬ್ಬರೂ ಗಮನಿಸಲೇಬೇಕಾದ ಮುಖ್ಯ ಅಂಶಗಳ ಕುರಿತ ಮಾಹಿತಿ ಇಲ್ಲಿದೆ:
ಕಾಯುವ ಅವಧಿ (Waiting Period)
ಪೂರ್ವ ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ಕಾಯಿಲೆಗಳು: ವಿಮೆ ಖರೀದಿಸುವ ಮುನ್ನವೇ ನಿಮಗೆ ಮಧುಮೇಹ (Diabetes), BP ಯಂತಹ ಕಾಯಿಲೆಗಳಿದ್ದರೆ, ಅವುಗಳಿಗೆ ತಕ್ಷಣವೇ ಕ್ಲೈಮ್ ಸಿಗುವುದಿಲ್ಲ. ಯಾಕಂದ್ರೆ, ಕಂಪನಿಗಳು 1 ರಿಂದ 3 ವರ್ಷಗಳ ಕಾಯುವ ಅವಧಿಯನ್ನು ಹೊಂದಿರುತ್ತವೆ. ಈ ಅವಧಿ ಕಡಿಮೆ ಇರುವ ಪಾಲಿಸಿಯನ್ನು ಆರಿಸಿ.
ನಿರ್ದಿಷ್ಟ ಕಾಯಿಲೆಗಳು: ಹರ್ನಿಯಾ, ಕಣ್ಣಿನ ಪೊರೆ ಯಂತಹ ಕೆಲವು ಸಾಮಾನ್ಯ ಕಾಯಿಲೆಗಳಿಗೆ ಸಾಮಾನ್ಯವಾಗಿ 2 ವರ್ಷಗಳ ಕಾಯುವ ಅವಧಿ ಇರುತ್ತದೆ.
ಕೋ-ಪೇಮೆಂಟ್ ಮತ್ತು ರೂಮ್ ರೆಂಟ್ ಮಿತಿ (Co-payment & Room Rent Limit)
ಕೋ-ಪೇಮೆಂಟ್: ಇದರರ್ಥ ಆಸ್ಪತ್ರೆ ಬಿಲ್ನ ಒಂದು ನಿರ್ದಿಷ್ಟ ಶೇಕಡಾವಾರು ಹಣವನ್ನು (ಉದಾಹರಣೆಗೆ 10% ಅಥವಾ 20%) ನೀವೇ ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ. ಯಾವುದೇ ಕೋ-ಪೇಮೆಂಟ್ ಇಲ್ಲದ (Zero Co-payment) ಪಾಲಿಸಿಗಳನ್ನು ಆಯ್ಕೆ ಮಾಡುವುದು ಉತ್ತಮ.
ರೂಮ್ ರೆಂಟ್ ಕ್ಯಾಪಿಂಗ್: ಕೆಲವು ಪಾಲಿಸಿಗಳಲ್ಲಿ ದಿನದ ಆಸ್ಪತ್ರೆ ಕೋಣೆಯ ಬಾಡಿಗೆಗೆ ಮಿತಿ ಇರುತ್ತದೆ (ಉದಾಹರಣೆಗೆ ಒಟ್ಟು ವಿಮಾ ಮೊತ್ತದ 1%). ಈ ಮಿತಿ ಮೀರಿದರೆ ಇಡೀ ಬಿಲ್ ಮೇಲಿನ ಕಡಿತ ಹೆಚ್ಚಾಗುತ್ತದೆ. ಸಾಧ್ಯವಾದಷ್ಟು 'No Room Rent Cap' ಇರುವ ಪಾಲಿಸಿ ಆರಿಸಿ.
ನೆಟ್ವರ್ಕ್ ಆಸ್ಪತ್ರೆಗಳ ಪಟ್ಟಿ (Network Hospitals):
ನೀವು ವಾಸಿಸುವ ಪ್ರದೇಶದ ಸುತ್ತಮುತ್ತಲಿನ ಪ್ರಮುಖ ಮತ್ತು ಉತ್ತಮ ಆಸ್ಪತ್ರೆಗಳು ಆ ಇನ್ಸೂರೆನ್ಸ್ ಕಂಪನಿಯ ಕ್ಯಾಶ್ಲೆಸ್ ನೆಟ್ವರ್ಕ್ ಪಟ್ಟಿಯಲ್ಲಿವೆಯೇ ಎಂದು ಪರಿಶೀಲಿಸಿ. ಯಾಕಂದ್ರೆ, ತುರ್ತು ಸಂದರ್ಭದಲ್ಲಿ ಇದು ಕೈಯಿಂದ ಹಣ ಖರ್ಚಾಗುವುದನ್ನು ತಪ್ಪಿಸುತ್ತದೆ.
ಕ್ಲೈಮ್ ಸೆಟಲ್ಮೆಂಟ್ ರೇಶಿಯೋ (Claim Settlement Ratio - CSR):
ಇನ್ಸೂರೆನ್ಸ್ ಕಂಪನಿಯು ವರ್ಷದಲ್ಲಿ ಬಂದ ಒಟ್ಟು ಕ್ಲೈಮ್ಗಳಲ್ಲಿ ಎಷ್ಟು ಕ್ಲೈಮ್ಗಳನ್ನು ಯಶಸ್ವಿಯಾಗಿ ಪಾಸ್ ಮಾಡಿದೆ ಎಂಬುದನ್ನು ಇದು ತೋರಿಸುತ್ತದೆ. 95% ಕ್ಕಿಂತ ಹೆಚ್ಚು ಕ್ಲೈಮ್ ಸೆಟಲ್ಮೆಂಟ್ ರೇಶಿಯೋ ಹೊಂದಿರುವ ನಂಬಿಕಸ್ಥ ಕಂಪನಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿ.
ಆಸ್ಪತ್ರೆಗೆ ದಾಖಲಾಗುವ ಮುನ್ನ ಮತ್ತು ನಂತರದ ವೆಚ್ಚಗಳು (Pre & Post Hospitalization)
ಆಸ್ಪತ್ರೆಗೆ ದಾಖಲಾಗುವ 30 ರಿಂದ 60 ದಿನಗಳ ಮುಂಚಿನ ವೈದ್ಯಕೀಯ ತಪಾಸಣೆ ವೆಚ್ಚಗಳು ಮತ್ತು ಡಿಸ್ಚಾರ್ಜ್ ಆದ ನಂತರದ 60 ರಿಂದ 90 ದಿನಗಳವರೆಗಿನ ಔಷಧಿ ಹಾಗೂ ಫಾಲೋ-ಅಪ್ ವೆಚ್ಚಗಳನ್ನು ಪಾಲಿಸಿ ಭರಿಸುತ್ತದೆಯೇ ಎಂಬುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
ಕಾಯಿಲೆಗಳ ಮುಚ್ಚಿಡಬೇಡಿ (No Hidden Pre-existing Diseases)
ಇನ್ಸೂರೆನ್ಸ್ ಫಾರ್ಮ್ ತುಂಬುವಾಗ ನಿಮ್ಮ ಆರೋಗ್ಯ ಸ್ಥಿತಿ, ಧೂಮಪಾನ ಅಥವಾ ಮದ್ಯಪಾನದ ಅಭ್ಯಾಸಗಳ ಬಗ್ಗೆ ಯಾವುದೇ ನಿಜವಾದ ಮಾಹಿತಿಯನ್ನು ಮುಚ್ಚಿಡಬೇಡಿ. ತಪ್ಪು ಮಾಹಿತಿ ನೀಡಿದರೆ ಭವಿಷ್ಯದಲ್ಲಿ ಕ್ಲೈಮ್ ಸಂಪೂರ್ಣವಾಗಿ ತಿರಸ್ಕೃತಗೊಳ್ಳಬಹುದು.
ಏಜೆಂಟರ ಮಾತನ್ನೇ ಅಂತಿಮ ಅನ್ಕೋಬೇಡಿ!
ಇನ್ಸೂರೆನ್ಸ್ ಮಾರಾಟ ಮಾಡುವ ಏಜೆಂಟರು ನೀಡುವ ಮೌಖಿಕ ಭರವಸೆಗಳನ್ನು ಕಣ್ಣುಮುಚ್ಚಿ ನಂಬಬೇಡಿ. ಪಾಲಿಸಿಯ ಅಧಿಕೃತ ದಾಖಲೆಗಳು ಮತ್ತು ನಿಯಮಗಳಲ್ಲಿ ಏನಿದೆ ಎಂಬುದೇ ಕ್ಲೈಮ್ ಸಮಯದಲ್ಲಿ ಮುಖ್ಯವಾಗುತ್ತದೆ. ಹಾಗಾಗಿ, ಯಾವುದೇ ಸಂಶಯವಿದ್ದರೂ ಅದನ್ನು ಲಿಖಿತ ರೂಪದಲ್ಲಿ ಸ್ಪಷ್ಟಪಡಿಸಿಕೊಳ್ಳಿ.
ಗಮನಿಸಿ: ಇನ್ಸೂರೆನ್ಸ್ ಪಾಲಿಸಿಯ 'ನಿಯಮಗಳು ಮತ್ತು ನಿಬಂಧನೆಗಳನ್ನು' (Terms and Conditions) ಸಂಪೂರ್ಣವಾಗಿ ಓದಿ ಅರ್ಥಮಾಡಿಕೊಂಡ ನಂತರವೇ ಸಹಿ ಮಾಡಿ.
Follow KannadaPrabha channel on WhatsApp
Subscribe to KannadaPrabha YouTube Channel and watch Videos
Download the KannadaPrabha News app to follow the latest news updates
Subscribe and Receive exclusive content and updates on your favorite topics
Disclaimer : ಕಾಮೆಂಟ್ಗಳಲ್ಲಿ ವ್ಯಕ್ತಪಡಿಸಿದ ಅಭಿಪ್ರಾಯಗಳು ಅವುಗಳನ್ನು ಪೋಸ್ಟ್ ಮಾಡುವ ವ್ಯಕ್ತಿಯ ಸಂಪೂರ್ಣ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ; ಅವು kannadaprabha.com ನ ಅಭಿಪ್ರಾಯಗಳನ್ನು ಪ್ರತಿಬಿಂಬಿಸುವುದಿಲ್ಲ. ಒಬ್ಬ ವ್ಯಕ್ತಿ, ಸಮುದಾಯ, ಧರ್ಮ ಅಥವಾ ದೇಶದ ವಿರುದ್ಧ ಅವಹೇಳನಕಾರಿ ಅಥವಾ ಅಶ್ಲೀಲವಾದ ಯಾವುದೇ ಕಾಮೆಂಟ್ಗಳು ಭಾರತ ಸರ್ಕಾರದ ಮಾಹಿತಿ ತಂತ್ರಜ್ಞಾನ ನೀತಿಯ ಅಡಿಯಲ್ಲಿ ಶಿಕ್ಷಾರ್ಹವಾಗಿವೆ. ಅಂತಹ ಕಾಮೆಂಟ್ಗಳ ವಿರುದ್ಧ ಸೂಕ್ತ ಕಾನೂನು ಕ್ರಮ ಕೈಗೊಳ್ಳಲಾಗುವುದು.