
Credit Score ಕಡಿಮೆಯಿದ್ರೂ ಈ ರೀತಿ ಬ್ಯಾಂಕಿನಿಂದ ಸಾಲ ಪಡೆಯಬಹುದು! ಹೇಗೆ ಗೊತ್ತಾ?
ಸಾಮಾನ್ಯವಾಗಿ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ 750 ಕ್ಕಿಂತ ಹೆಚ್ಚಿದ್ದರೆ ಬ್ಯಾಂಕುಗಳು ಸುಲಭವಾಗಿ ಸಾಲ ನೀಡುತ್ತವೆ. ಆದರೆ ಸ್ಕೋರ್ ಕಡಿಮೆ ಇದ್ದಾಗ ಬ್ಯಾಂಕುಗಳು ರಿಸ್ಕ್ ತೆಗೆದುಕೊಳ್ಳಲು ಹಿಂಜರಿಯುತ್ತವೆ. ಇಂತಹ ಸಮಯದಲ್ಲಿ ಕೆಳಗಿನ 6 ಪ್ರಮುಖ ಹಣಕಾಸು ತಂತ್ರಗಳನ್ನು ಬಳಸಿಕೊಂಡು ನೀವು ಸಾಲ ಪಡೆಯಬಹುದು.

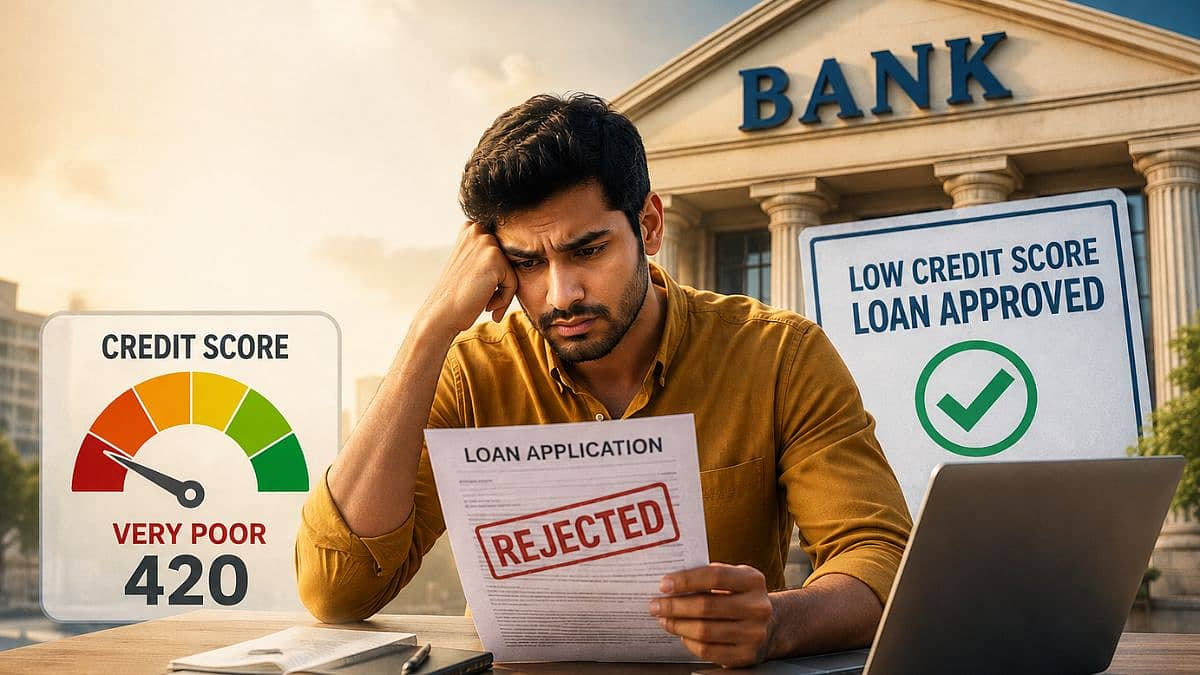
ಯಾವುದೇ ಸಾಲ ಸಿಗೋದು ನಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಮೇಲೇನೆ! ಸರಿಯಾಗಿ ಸಾಲ ತೀರಿಸಿದ್ದರೆ ಒಳ್ಳೆಯ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್, ಇಲ್ಲದೇ ಹೋದ್ರೆ ಬ್ಯಾಡ್ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್; ಹಾಗಾಗಿಯೇ, ಎಲ್ಲರೂ ಉತ್ತಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಕಾಪಾಡಿಕೊಳ್ಳಲು ಪ್ರಯತ್ನಪಡುತ್ತಾರೆ. ಆದ್ರೆ, ಕೆಲವರು ಕಾರಣನಂತರಗಳಿಂದ ಉತ್ತಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಇಟ್ಟುಕೊಳ್ಳಲು ವಿಫಲರಾಗುತ್ತಾರೆ. ಹೀಗೆಯೇ, ಬ್ಯಾಡ್ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಮೈನ್ಟೈನ್ ಮಾಡಿದವರು ಸಾಲದ ವಿಚಾರವಾಗಿ ತಲೆಕೆಡಿಸಿಕೊಂಡು ಚಿಂತೆ ಮಾಡುತ್ತಿರುತ್ತಾರೆ. ಆದ್ರೆ, ನಿಮಗೆ ಗೊತ್ತಾ, ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಕಡಿಮೆ ಇದ್ದರೂ ಕೆಲವು ಮೂಲಗಳಿಂದ ಸುಲಭವಾಗಿ ಲೋನ್ ಪಡೆಯಬಹುದು ಎಂದು? ಅದೇಗೆ ಗೊತ್ತಾ? ಇಲ್ಲಿದೆ ಆ ಕುರಿತ ವರದಿ:
ಸಾಮಾನ್ಯವಾಗಿ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ 750 ಕ್ಕಿಂತ ಹೆಚ್ಚಿದ್ದರೆ ಬ್ಯಾಂಕುಗಳು ಸುಲಭವಾಗಿ ಸಾಲ ನೀಡುತ್ತವೆ. ಆದರೆ ಸ್ಕೋರ್ ಕಡಿಮೆ ಇದ್ದಾಗ ಬ್ಯಾಂಕುಗಳು ರಿಸ್ಕ್ ತೆಗೆದುಕೊಳ್ಳಲು ಹಿಂಜರಿಯುತ್ತವೆ. ಇಂತಹ ಸಮಯದಲ್ಲಿ ಕೆಳಗಿನ 6 ಪ್ರಮುಖ ಹಣಕಾಸು ತಂತ್ರಗಳನ್ನು ಬಳಸಿಕೊಂಡು ನೀವು ಸಾಲ ಪಡೆಯಬಹುದು. ಅವುಗಳು:
ಸುರಕ್ಷಿತ ಸಾಲಗಳನ್ನು ಪಡೆಯಿರಿ:
ನಿಮ್ಮ ಬಳಿ ಆಸ್ತಿ ಅಥವಾ ಹೂಡಿಕೆ ಇದ್ದರೆ, ಅದನ್ನು ಅಡಮಾನವಿಟ್ಟು ನೀವು ಸುಲಭವಾಗಿ ಸಾಲ ಪಡೆಯಬಹುದು. ಇಂತಹ ಸಾಲಗಳಿಗೆ ಬ್ಯಾಂಕುಗಳು ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಅನ್ನು ಅಷ್ಟಾಗಿ ಪರಿಗಣಿಸುವುದಿಲ್ಲ.
ಚಿನ್ನದ ಸಾಲ: ಇದು ಅತ್ಯಂತ ವೇಗವಾಗಿ ಸಿಗುವ ಸಾಲವಾಗಿದೆ. ನಿಮ್ಮ ಚಿನ್ನವನ್ನು ಬ್ಯಾಂಕ್ನಲ್ಲಿಟ್ಟು ಕಡಿಮೆ ಬಡ್ಡಿದರದಲ್ಲಿ ತಕ್ಷಣ ಹಣ ಪಡೆಯಬಹುದು.
FD ಮೇಲೆ ಸಾಲ: ನಿಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಬ್ಯಾಂಕ್ನಲ್ಲಿ FD ಇದ್ದರೆ, ಅದರ ಮೊತ್ತದ ಶೇ. 80 ರಿಂದ 90 ರಷ್ಟು ಸಾಲವನ್ನು ಕಡಿಮೆ ಬಡ್ಡಿಗೆ ಪಡೆಯಬಹುದು.
ಆಸ್ತಿ ಸಾಲ: ನಿಮ್ಮ ಮನೆ ಅಥವಾ ಸೈಟ್ನ ದಾಖಲೆಗಳನ್ನು ನೀಡಿ ದೊಡ್ಡ ಮೊತ್ತದ ಸಾಲ ಪಡೆಯಬಹುದು.
ಜಂಟಿ ಸಾಲ ಅಥವಾ ಜಾಮೀನುದಾರರನ್ನು ಬಳಸಿ:
ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಕಡಿಮೆಯಿದ್ದಾಗ, ಉತ್ತಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಮತ್ತು ಸ್ಥಿರ ಆದಾಯ ಹೊಂದಿರುವ ವ್ಯಕ್ತಿಯನ್ನು ನಿಮ್ಮ ಸಾಲಕ್ಕೆ ಸೇರಿಸಿಕೊಳ್ಳಬಹುದು.
ಜಂಟಿ ಅರ್ಜಿದಾರರು: ನಿಮ್ಮ ಸಂಗಾತಿ ಅಥವಾ ಪೋಷಕರ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಚೆನ್ನಾಗಿದ್ದರೆ, ಅವರ ಹೆಸರನ್ನು ಸಾಲದ ಅರ್ಜಿಯಲ್ಲಿ ಸೇರಿಸಿ ಸಾಲ ಪಡೆಯಬಹುದು.
ಜಾಮೀನುದಾರರು: ಉತ್ತಮ ಸ್ಕೋರ್ ಇರುವ ನಿಮ್ಮ ಕುಟುಂಬದ ಸದಸ್ಯರು ಅಥವಾ ಸ್ನೇಹಿತರು ನಿಮ್ಮ ಸಾಲಕ್ಕೆ ಗ್ಯಾರಂಟಿ (ಜಾಮೀನು) ನೀಡಿದರೆ ಬ್ಯಾಂಕ್ ಸಾಲ ಮಂಜೂರು ಮಾಡುತ್ತದೆ.
NBFC:
ದೊಡ್ಡ ದೊಡ್ಡ ಸರ್ಕಾರಿ ಅಥವಾ ಖಾಸಗಿ ಬ್ಯಾಂಕುಗಳಿಗೆ ಹೋಲಿಸಿದರೆ, ಬ್ಯಾಂಕೇತರ ಹಣಕಾಸು ಸಂಸ್ಥೆಗಳು (Non-Banking Financial Companies - NBFCs) ಕಡಿಮೆ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಇರುವವರಿಗೂ ಸುಲಭವಾಗಿ ಸಾಲ ನೀಡುತ್ತವೆ. ಆದ್ರೆ, ಇವುಗಳ ಬಡ್ಡಿದರ ಬ್ಯಾಂಕುಗಳಿಗಿಂತ ಸ್ವಲ್ಪ ಹೆಚ್ಚಿರಬಹುದು.
ನಿಮ್ಮ ಆದಾಯದ ಪುರಾವೆ ತೋರಿಸಿ:
ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಈ ಹಿಂದೆ ಯಾವುದೋ ಕಾರಣಕ್ಕೆ ಕಡಿಮೆಯಾಗಿರಬಹುದು. ಆದರೆ ಪ್ರಸ್ತುತ ನಿಮ್ಮ ಆದಾಯ ಚೆನ್ನಾಗಿದೆ ಎಂದು ಬ್ಯಾಂಕ್ಗೆ ಮನವರಿಕೆ ಮಾಡಿಕೊಡಬೇಕು.
ಸಂಬಳದ ಚೀಟಿ: ಕಳೆದ 3 ರಿಂದ 6 ತಿಂಗಳ ಸಂಬಳದ ಚೀಟಿಗಳನ್ನು ತೋರಿಸಿ.
ಬ್ಯಾಂಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್: ನಿಮ್ಮ ಖಾತೆಗೆ ನಿಯಮಿತವಾಗಿ ಹಣ ಜಮಾ ಆಗುತ್ತಿರುವುದನ್ನು ತೋರಿಸುವ ಮೂಲಕ ನೀವು ಸಾಲ ಮರುಪಾವತಿ ಮಾಡಲು ಶಕ್ತರಾಗಿದ್ದೀರಿ ಎಂದು ಸಾಬೀತುಪಡಿಸಬಹುದು.
ಕಡಿಮೆ ಮೊತ್ತದ ಸಾಲಕ್ಕೆ ಅರ್ಜಿ ಹಾಕಿ:
ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಕಡಿಮೆಯಿದ್ದಾಗ ನೇರವಾಗಿ ದೊಡ್ಡ ಮೊತ್ತದ (ಉದಾಹರಣೆಗೆ 5 ಅಥವಾ 10 ಲಕ್ಷ ರೂ.) ಸಾಲಕ್ಕೆ ಅರ್ಜಿ ಹಾಕಬೇಡಿ.
ಮೊದಲು ಸಣ್ಣ ಮೊತ್ತದ (ಉದಾಹರಣೆಗೆ 25,000 ಅಥವಾ 50,000 ರೂ.) ಸಾಲಕ್ಕೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಿ. ಬ್ಯಾಂಕುಗಳು ಸಣ್ಣ ಮೊತ್ತದ ಸಾಲವನ್ನು ಸುಲಭವಾಗಿ ನೀಡುತ್ತವೆ. ಅದನ್ನು ಸಕಾಲದಲ್ಲಿ ಮರುಪಾವತಿ ಮಾಡಿ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಅನ್ನು ಉತ್ತಮಪಡಿಸಿಕೊಳ್ಳಿ.
ಇತರೆ ಮುಖ್ಯ ಟಿಪ್ಸ್:
ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮುನ್ನ ಎಲ್ಲಾ ಹಳೆಯ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಿಲ್ ಮತ್ತು EMI ಬಾಕಿ ಕ್ಲಿಯರ್ ಮಾಡಿ. ಒಂದೇ ಸಮಯದಲ್ಲಿ ಅನೇಕ ಬ್ಯಾಂಕ್ ಗಳಲ್ಲಿ ಅರ್ಜಿ ಸಲ್ಲಿಸಬೇಡಿ. ಇದು ಸ್ಕೋರ್ ಅನ್ನು ಇನ್ನಷ್ಟು ಕಡಿಮೆ ಮಾಡುತ್ತದೆ. NBFC ಗಳು ಬ್ಯಾಂಕ್ ಗಿಂತ ಸ್ವಲ್ಪ ಸಡಿಲ ನಿಯಮ ಹೊಂದಿರುತ್ತವೆ ಅಲ್ಲಿಯೂ ಪ್ರಯತ್ನಿಸಬಹುದು.
Follow KannadaPrabha channel on WhatsApp
Subscribe to KannadaPrabha YouTube Channel and watch Videos
Download the KannadaPrabha News app to follow the latest news updates
Subscribe and Receive exclusive content and updates on your favorite topics
Disclaimer : ಕಾಮೆಂಟ್ಗಳಲ್ಲಿ ವ್ಯಕ್ತಪಡಿಸಿದ ಅಭಿಪ್ರಾಯಗಳು ಅವುಗಳನ್ನು ಪೋಸ್ಟ್ ಮಾಡುವ ವ್ಯಕ್ತಿಯ ಸಂಪೂರ್ಣ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ; ಅವು kannadaprabha.com ನ ಅಭಿಪ್ರಾಯಗಳನ್ನು ಪ್ರತಿಬಿಂಬಿಸುವುದಿಲ್ಲ. ಒಬ್ಬ ವ್ಯಕ್ತಿ, ಸಮುದಾಯ, ಧರ್ಮ ಅಥವಾ ದೇಶದ ವಿರುದ್ಧ ಅವಹೇಳನಕಾರಿ ಅಥವಾ ಅಶ್ಲೀಲವಾದ ಯಾವುದೇ ಕಾಮೆಂಟ್ಗಳು ಭಾರತ ಸರ್ಕಾರದ ಮಾಹಿತಿ ತಂತ್ರಜ್ಞಾನ ನೀತಿಯ ಅಡಿಯಲ್ಲಿ ಶಿಕ್ಷಾರ್ಹವಾಗಿವೆ. ಅಂತಹ ಕಾಮೆಂಟ್ಗಳ ವಿರುದ್ಧ ಸೂಕ್ತ ಕಾನೂನು ಕ್ರಮ ಕೈಗೊಳ್ಳಲಾಗುವುದು.