ಇಳಿಸಿದಿರಾ ವಿಮೆ?
ಮಹಾಭಾರತದ ಉಪಕಥೆಗಳಲ್ಲಿ ಒಂದು ಕತೆ ಪ್ರಚಲಿತದಲ್ಲಿದೆ. ಒಮ್ಮೆ ಧರ್ಮರಾಯನ ಆಸ್ಥಾನಕ್ಕೆ ಒಬ್ಬ ರಾಜ ಬಂದು...

ಮಹಾಭಾರತದ ಉಪಕಥೆಗಳಲ್ಲಿ ಒಂದು ಕತೆ ಪ್ರಚಲಿತದಲ್ಲಿದೆ. ಒಮ್ಮೆ ಧರ್ಮರಾಯನ ಆಸ್ಥಾನಕ್ಕೆ ಒಬ್ಬ ರಾಜ ಬಂದು ಸಹಾಯ ಯಾಚಿಸುತ್ತಾನೆ. ಆಗ ಧರ್ಮರಾಯನು 'ನಾಳೆ ಬಾ. ನಿನಗೆ ಸಹಾಯ ಮಾಡುತ್ತೇನೆ' ಎಂದು ಹೇಳುತ್ತಾನೆ. ಆಗ ಅಲ್ಲಿದ್ದ ಭೀಮನು ಅಣ್ಣನಿಗೆ, 'ಹೊಗಳಿ ನೀನು ಸಾವನ್ನೇ ಗೆದ್ದಿದ್ದೀಯ. ಶಹಬ್ಬಾಸ್' ಎನ್ನುತ್ತಾನೆ. ಆಗ ಧರ್ಮರಾಯ ಅದರ ಅರ್ಥವನ್ನು ಅರಿತು ಕೂಡಲೇ ಆ ವ್ಯಕ್ತಿಗೆ ಸಹಾಯ ಮಾಡುತ್ತಾನೆ.
- ಈ ಕತೆಯ ಉದ್ದೇಶ ಇಷ್ಟೇ. ನಮಗೆ ಸಾವು ಎಂಬುದು ಯಾವಾಗ ಬರುತ್ತದೆ ಎಂದು ಹೇಳಲಾಗುವುದಿಲ್ಲ. ಆದ್ದರಿಂದ ಸಾವನ್ನು ಡೋಂಟ್ ಕೇರ್ ಎಂದು ಹೇಳಬೇಡಿ ಎಂಬ ಉದ್ದೇಶ. ಆದರೆ ನಿಜವಾಗಿ ನಾವು ಯಾರೂ ಅದನ್ನು ಪರಿಗಣಿಸುವುದಿಲ್ಲ. ನಮ್ಮ ಜೀವನಶೈಲಿ ನೋಡಿದರೆ ನಮಗೆಂದೂ ಸಾವು ಬರುವುದಿಲ್ಲ ಎಂಬಂತಿದೆ.
ಒಬ್ಬ ವ್ಯಕ್ತಿಯಾಗಿ ಜನಿಸಿದ ಮೇಲೆ ಕುಟುಂಬದ ವ್ಯಾಪ್ತಿಗೆ ಒಳಪಟ್ಟಾಗ, ನಮಗೆ ಹಲವಾರು ನೈತಿಕ ಜವಾಬ್ದಾರಿಗಳಿರುತ್ತವೆ. ಅವುಗಳು ನಾವಿರುವಾಗ ಮತ್ತು ಇಲ್ಲದಿರುವಾಗ ನಮ್ಮ ಅವಲಂಬಿತ ಕುಟುಂಬ ತೊಂದರೆಗೆ ಒಳಗಾಗಬಾರದೆಂದು ಮುಖ್ಯ. ಹಣಕಾಸಿನ ಕಷ್ಟಗಳು ಜೀವನದಲ್ಲಿ ಬಹಳ ಮುಖ್ಯ ಪಾತ್ರ ವಹಿಸುತ್ತದೆ.
ಈ ರೀತಿಯ ಒಂದು ಅನಿವಾರ್ಯ ತೊಂದರೆಗೆ, ವರವಾಗಿರುವುದು ವಿಮಾ ಯೋಜನೆ. ಸುಮಾರು 20 ವರ್ಷಗಳ ಹಿಂದೆ ನೋಡಿದರೆ 'ವಿಮಾ ಪಾಲಿಸಿ' ಎಂದರೆ ಸತ್ತ ಮೇಲಿನ ಹಣಕಾಸಿನ ವಿಚಾರಕ್ಕೆ ಎಂಬ ನಂಬಿಕೆಯಿತ್ತು. ಆದರೆ ಈಗ ಈ ಕ್ಷೇತ್ರದಲ್ಲಿ ಕೂಡ ಸಮಯದ ಜೊತೆ ಬದಲಾವಣೆಗಳಾಗಿವೆ.
ವಿಮಾ ಯೋಜನೆ ಕೇವಲ ಸಾವಿನ ನಂತರದ ಹಣಕಾಸಿನ ಭದ್ರತೆಗಾಗಿ ಎನ್ನುವ ಕಲ್ಪನೆ ಈಗ ಇಲ್ಲ. ವಿಮೆಯ ವಾಪ್ತಿ ದೊಡ್ಡದಾಗಿದೆ. ಈಗ ನಿವೃತ್ತಿ ಜೀವನ, ಮಕ್ಕಳ ವಿದ್ಯಾಭ್ಯಾಸ ಮತ್ತು ಆರೋಗ್ಯ ಮುಂತಾದ ವಿಷಯಗಳಿಗಾಗಿಯೂ ವಿಮೆ ನಮಗೆ ಭದ್ರತೆ ನೀಡುತ್ತದೆ. ವಿಮಾ ಕ್ಷೇತ್ರದಲ್ಲಿ ಬಹಳಷ್ಟು ಬದಲಾವಣೆಯಾದರೂ ನಮ್ಮ ಮನಸ್ಥಿತಿ ಇನ್ನೂ ಬಹಳ ಬದಲಾಗಬೇಕಾಗಿದೆ.
ನನ್ನ ವೃತ್ತಿ ಜೀವನದಲ್ಲಿ ಆದ ಕೆಲವು ಘಟನೆಗಳನ್ನು ನೋಡಿ, ಇದು ನಮ್ಮ ಮನಸ್ಥಿತಿಯನ್ನು ತೋರಿಸುತ್ತಿದೆ.
ಘಟನೆ 1
ವಿಮಾ ಕಂತಿನ ರಸೀದಿಗಳನ್ನು ತೆರಿಗೆ ಲೆಕ್ಕಾಚಾರಕ್ಕಾಗಿ ಕೇಳಿದಾಗ, ಒಬ್ಬರು ವಾರ್ಷಿಕ 1, 500ಗಳ ಕಂತಿನ ರಸೀದಿ ನೀಡಿದರು. ನಾನು, 'ಇಷ್ಟು ಸ್ವಲ್ಪ ಹಣವನ್ನು ಯಾಕೆ ಕಟ್ಟಿದ್ದೀರ. ಇದರ ಲಾಭ ಏನು' ಎಂದು ಕೇಳಿದಾಗ, ಅವರು 'ಅಯ್ಯೋ ಸಾರ್ ಸುಮ್ನೆ ಯಾರೋ ಬಂದು ತಲೆ ತಿಂದರು. ನನಗೇನೂ ಆಸಕ್ತಿ ಇಲ್ಲ ಸುಮ್ನೆ ಕಟ್ಟುತ್ತಿದ್ದೇನೆ' ಎಂದರು.
ಘಟನೆ 2
ತೆರಿಗೆ ಲೆಕ್ಕಾಚಾರದ ಸಮಯದಲ್ಲಿ ಒಬ್ಬರಿಗೆ ಕೇಳಿದೆ, 'ನೀವ್ಯಾಕೆ ವಿಮಾ ಯೋಜನೆಯಲ್ಲಿ ಹೂಡುವುದಿಲ್ಲ' ಎಂದು? ಆಗ ಅವರು, 'ಅಯ್ಯೋ ಸಾರ್! ಅದು ಕೇವಲ ನಾನು ಸತ್ತ ನಂತರ ನನ್ನ ಹೆಂಡತಿ ಮಕ್ಕಳನ್ನು ಶ್ರೀಮಂತರನ್ನಾಗಿಸುತ್ತದೆ. ಅದರಲ್ಲಿ ನನ್ನ ನಂಬಿಕೆ ಇಲ್ಲ' ಎಂದರು.
ಘಟನೆ 3
ಗಂಡನ ಅಕಾಲಿಕ ಮರಣದಿಂದಾಗಿ ಹೆಂಡತಿ ಕಂಗಾಲಾಗಿದ್ದರು. ನಮ್ಮ ಬಳಿ ಇದ್ದ ಮಾಹಿತಿಯಿಂದ ಅವರು ವಿಮಾ ಕಂಪನಿ ಸಂಪರ್ಕಿಸಿದಾಗ ದೊರೆತ ಹಣದಿಂದ ಮುಖ್ಯವಾಗಿ ಗೃಹಸಾಲ ಮತ್ತು ಇತರೆ ಸಾಲಗಳು ತೀರಿದ್ದಲ್ಲದೆ, ಕೈಯಲ್ಲಿ ಸ್ವಲ್ಪ ಹಣ ಉಳಿಯಿತು. ಆ ಕುಟುಂಬಕ್ಕೆ ಸ್ವಲ್ಪ ಆಸರೆಯಾಯಿತು.
ಘಟನೆ 4
ವಿಮೆ ಬಗ್ಗೆ ಒಬ್ಬರ ಬಳಿ ಕೇಳಿದಾಗ ತುಂಬಾ ರೋಷದಿಂದ ವಿಮಾ ಕಂಪನಿಗಳ ಬಗ್ಗೆ ವಾಚಾಮಗೋಚರವಾಗಿ ಬೈದರು. ಕಾರಣವೇನೆಂದು ಕೇಳಿದಾಗ ಅವರಿಗೆ ತಿಳಿದ ಒಬ್ಬರು ಬಂದು ಬಣ್ಣಬಣ್ಣದ ಮಾತುಗಳನ್ನಾಡಿ ಟಿವಿಯನ್ನು ಉಡುಗೊರೆ ನೀಡಿ ವಿಮಾ ಯೋಜನೆಯಲ್ಲಿ ಹೂಡಿಸಿದರು. 3 ವರ್ಷದ ನಂತರ ಅವರು ಹೂಡಿದ್ದಕ್ಕಿಂತ ಬಹಳ ಕಡಿಮೆ ಹಣ ದೊರೆಯಿತು. ಕಡಿಮೆಯಾದ ಹಣದಲ್ಲಿ ಅವರು ಟಿವಿ ಜೊತೆಯಲ್ಲಿ ವಾಷಿಂಗ್ ಮೆಷಿನ್ ಹಾಗೂ ಇನ್ನಿತರ ಸಾಮಾನುಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳಬಹುದಿತ್ತು.
ಮೇಲಿನ ಘಟನೆಗಳನ್ನು ನೋಡಿದಾಗ ಸಾಮಾನ್ಯವಾಗಿ ನಾವು ವಿಮಾ ಯೋಜನೆಗಳನ್ನು ಈ ಕೆಳಗಿನ ಸಂದರ್ಭದಲ್ಲಿ ಹೂಡುತ್ತೇವೆ.
= ನಮಗೆ ತುಂಬಾ ಬೇಕಾಗಿರುವವರು, ಕುಟುಂಬದ ಸಂಬಂಧಿಕರ ಒತ್ತಾಯದಿಂದ, ಮುಲಾಜಿಗಾಗಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತೇವೆ.
= ಯಾರೋ ಆಪ್ತರು ಹೇಳಿದರೆಂದು. ಅವರೂ ಕೂಡ ಹೂಡಿಕೆ ಮಾಡಿದ್ದಾರೆಂಬ ನಂಬಿಕೆಯಿಂದ.
= ತೆರಿಗೆ ಲೆಕ್ಕಾಚಾರಕ್ಕಾಗಿ ಇಷ್ಟು ಹಣ ಹೂಡಬೇಕಾಗಿದೆ ಎಂಬ ಕಾರಣಕ್ಕಾಗಿ.
= ಏಜೆಂಟ್, ಈ ಹೂಡಿಕೆ ಅತಿ ಉತ್ತಮ ಮತ್ತು ಲಾಭದಾಯಕ ಎಂದು ಹೇಳಿದ್ದಾರೆ ಎಂಬ ಕಾರಣಕ್ಕಾಗಿ.
= ವಿಮಾ ಯೋಜನೆಗಳಲ್ಲಿ ಹೂಡುವುದರಿಂದ, ಉಡುಗೊರೆ ದೊರೆಯುವುದೆಂದು ಅಥವಾ ಕಮಿಷನ್ ದೊರೆಯುತ್ತದೆ.
= ಇತರ ಕಾರಣಗಳಿಂದಾಗಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತೇವೆಯೇ ವಿನಹಃ ಅದು ಒಂದು ಮುಖ್ಯ ಹೂಡಿಕೆ ಎಂದು ಮಾಡುವುದಿಲ್ಲ. ಶೇ.95ರಷ್ಟು ಮಂದಿಗೆ ವಿಮಾ ಯೋಜನೆಗಳಲ್ಲಿ ಏಕೆ ಹೂಡುತ್ತೇವೆ ಅದರ ವೈಶಿಷ್ಟ್ಯತೆ ಏನೆಂದೇ ತಿಳಿದಿಲ್ಲ.
ಹಾಗಿದ್ದಲ್ಲಿ ವಿಮೆ ಯೋಜನೆಯಲ್ಲಿ ಯಾಕೆ ಹೂಡಿಕೆ ಮಾಡಬೇಕು? ವಿಮೆ ಎಂಬುದು
ಉಳಿತಾಯವೇ ಅಥವಾ ಜೀವನದಲ್ಲಿ ಎದುರಾಗುವ ಸಂಕಷ್ಟಗಳ ಪರಿಹಾರಕ್ಕಾಗಿ ಮಾಡುವ ಯೋಜನೆಗಳೇ ಎಂಬ ಪ್ರಶ್ನೆ ಬರುತ್ತದೆ.
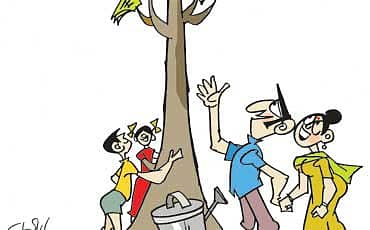
ಒಂದು ವಿಚಾರ ಸ್ಪಷ್ಟವಾಗಿ ತಿಳಿದುಕೊಳ್ಳಬೇಕು. ವಿಮೆ ಎಂಬ ಹೂಡಿಕೆ ಕೇವಲ ಸಾವಿನ ನಂತರದ ವ್ಯವಹಾರವಲ್ಲ. ಇದು ಒಂದು ಅದ್ಭುತ ಉಳಿತಾಯ ಯೋಜನೆ. ಈ ಹೂಡಿಕೆ ಯೋಜನೆ ಒಂದು ತೇಗದ ಮರಕ್ಕೆ ಹೋಲಿಸಬಹುದು. ಸಸಿ ನೆಟ್ಟು ಅದನ್ನು ಪೋಷಿಸಿದರೆ ದೀರ್ಘಾವಧಿ ನಂತರ ಅದು ಹೇಗೆ ಬೆಲೆ ಬಾಳುವ ಆಸ್ತಿಯಾಗುತ್ತದೆಯೋ ಹಾಗೆ, ಉಳಿತಾಯದ ಜೊತೆಗೆ ಜೀವನದ ಅನಿರೀಕ್ಷಿತದ ತಿರುವುಗಳಿಗೂ ಸಹಕಾರಿಯಾಗುತ್ತಿದೆ.
ಯಾರಿಗಾಗಿ ವಿಮೆ
ವಿಮಾ ಯೋಜನೆಯ ಹೂಡಿಕೆಗಳು ಇತರ ಹೂಡಿಕೆಗಳಿಗಿಂತ ವಿಭಿನ್ನ ಹಾಗೂ ವೈಶಿಷ್ಟ್ಯತೆಯಿಂದ ಕೂಡಿದೆ. ಹಾಗಾಗಿ ನೀವು ಹೂಡಿಕೆ ಮಾಡುವ ಮುನ್ನ ಈ ಕೆಳಗಿನ ಅಂಶಗಳನ್ನು ಗಣನೆಗೆ ತೆಗೆದುಕೊಳ್ಳಬೇಕು.
= ವಿಮಾ ಹೂಡಿಕೆ ನಿಮಗೇಕೆ ಬೇಕು? ಇದು ನಿಮಗೆ ನಿವೃತ್ತಿ ಜೀವನಕ್ಕಾಗಿಯೇ, ಮಕ್ಕಳ ವಿದ್ಯಾಭ್ಯಾಸಕ್ಕಾಗಿಯೇ, ನಿಮ್ಮ ನಂತರ ನಿಮ್ಮ ಕುಟುಂಬದವರಿಗಾಗಿಯೇ, ಜೀವನದ ಯಾವ ಸಮಯದಲ್ಲಿ ನಿಮಗೆ ಹಣದ ಅವಶ್ಯಕತೆಯಿದೆ ಎಂದು ಯೋಚಿಸಿ ಹೂಡಿಕೆ ಮಾಡಬೇಕು.
= ವಿಮಾ ಯೋಜನೆಗಳಲ್ಲಿ ಹಲವಾರು ಆಯ್ಕೆಗಳಿವೆ. ಮೇಲೆ ಹೇಳಿದಂತೆ ನೀವು ಯೋಚಿಸಿದಾಗ ನಿಮಗೆ ಸೂಕ್ತವಾದ ವಿಮಾ ಯೋಜನೆಯಲ್ಲಿ ಹೂಡಬಹುದು.
= ವಾರ್ಷಿಕವಾಗಿ ನೀವು ಹೂಡುವ ಮೊತ್ತ ನಿಮ್ಮ ಆದಾಯಕ್ಕೆ ಸರಿ ಹೋಗುತ್ತಿದೆಯೇ ಅಥವಾ ನೀವು ನಿರೀಕ್ಷಿಸುವ ಮಾತ್ರಕ್ಕೆ ನೀವು ವಾರ್ಷಿಕವಾಗಿ ಎಷ್ಟು ಹಣ ಹೂಡಬೇಕು ಎಂದು ತಿಳಿದುಕೊಳ್ಳಬೇಕು.
= ಎಷ್ಟು ಅವಧಿಗೆ ನೀವು ಹೂಡಬೇಕು ಎಂಬ ವಿಚಾರ ಕೂಡ ಬಹುಮುಖ್ಯ. ಈ ಯೋಜನೆಗಳನ್ನು ಬೇಗ ಪ್ರಾರಂಭಿಸಿದರೆ ಒಳ್ಳೆಯದು.
= ಪ್ರತಿ ಹೂಡಿಕೆಯಲ್ಲಿ ವಿವಿಧ ರೀತಿಯ ಶುಲ್ಕವಿರುತ್ತದೆ. ಸಾಮಾನ್ಯವಾಗಿ ಯಾರೂ ಈ ಬಗ್ಗೆ ಮಾಹಿತಿ ನೀಡುವುದಿಲ್ಲ. ಹಲವಾರು ಬಾರಿ ಏಜೆಂಟ್ಗಳಿಗೂ ಲಾಭದಾಯಕವಾಗಿರುವ ಯೋಜನೆಗಳನ್ನು ಮಾತ್ರ ಅವರು ನಿಮಗೆ ತಿಳಿಸಬಹುದು. ಹಾಗಾಗಿ ನೀವು ಹೂಡುವ ಹೂಡಿಕೆಗಳಲ್ಲಿ ರಹಸ್ಯವಾಗಿ ಬದಲಾವಣೆ ಇದೆಯೇ ಎಂದು ತಿಳಿದುಕೊಳ್ಳಬೇಕು.
= ನೀವು ಹೂಡುವ ಪ್ರೀಮಿಯಂ ಹಣದಲ್ಲಿ, ಎಷ್ಟು ಪ್ರಮಾಣ ಶುಲ್ಕದ ರೂಪದಲ್ಲಿ ಕಂಪನಿಗಳಿಗೆ ಹೋಗುತ್ತದೆ, ಎಷ್ಟು ನಿಮ್ಮ ಹೂಡಿಕೆಗೆ ಹೋಗುತ್ತದೆ ಎಂದು ತಿಳಿದುಕೊಳ್ಳಬೇಕು.
= ಕನಿಷ್ಠ ಅವಧಿಯ ಪಾವತಿ ಬಗ್ಗೆ ತಿಳಿದುಕೊಳ್ಳಬೇಕು. ನಿಮಗೆ ಪಾವತಿಸಲು ಆಗದಿದ್ದಲ್ಲಿ ಆ ಹಣ ಏನಾಗುತ್ತದೆ ಎಂಬ ಮಾಹಿತಿ ಇರಬೇಕು.
= ನೀವು ಮಾಡುವ ಹೂಡಿಕೆಗೆ ನಾಮ ನಿರ್ದೇಶನ (Nomination) ಮಾಡಬೇಕು. ಹೂಡಿಕೆ ಬಗ್ಗೆ ನಿಮ್ಮವರ ಬಳಿ ಮಾಹಿತಿ ನೀಡಬೇಕು.
= ಅಕಸ್ಮಾತ್ ದುರದೃಷ್ಟವಶಾತ್, ನಿಗದಿತ ಘಟನೆ ಸಂಭವಿಸಿದಲ್ಲಿ ಯಾರನ್ನು ಸಂಪರ್ಕಿಸಬೇಕು, ಯಾವ ರೀತಿ ಕುಟುಂಬದವರಿಗೆ ಸಹಾಯವಾಗುತ್ತದೆ ಎಂಬ ಮಾಹಿತಿ ಪಡೆದಿರಬೇಕು.
= ಈ ಹೂಡಿಕೆಯಲ್ಲಿ ಹಣ ಹೂಡುವುದರಿಂದ ನಿಮಗೆ ಸಿಗುವ ಲಾಭ, ಎಫ್.ಡಿ. ಹಣಕ್ಕಿಂತ ಜಾಸ್ತಿಯಾಗಿದ್ದರೆ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ನಿರೀಕ್ಷೆ ಇರಬಾರದು.
= ಯಾವುದೇ ಉಡುಗೊರೆ ಆಮಿಷಗಳಿಗೆ ಒಳಗಾಗಿ ಹೂಡಿಕೆ ಮಾಡಬಾರದು.
= ಕೆಲವು ಹೂಡಿಕೆಗಳಲ್ಲಿ ಅವಧಿಗೆ ಮುಂಚೆ, ಹಣ ಹಿಂಪಡೆದಾಗ, ದಂಡ ವಿಧಿಸುತ್ತಾರೆ. ಅದರ ಬಗ್ಗೆ ಮಾಹಿತಿ ಪಡೆದುಕೊಳ್ಳಿ.
= ನೀವು ಹೂಡುವ ಹೂಡಿಕೆಗೆ ತೆರಿಗೆ ವಿನಾಯಿತಿ ಇದೆ. 1ಲಕ್ಷದವರೆಗಿನ ಹೂಡಿಕೆಗಳವರೆಗೆ ತೆರಿಗೆ ವಿನಾಯತಿ ಸಿಗುತ್ತದೆ.
= ಸಾಮಾನ್ಯವಾಗಿ ವಿಮೆಯ ಮೊತ್ತ ನಿಮ್ಮ ವಾರ್ಷಿಕ ಆದಾಯದ 3-5 ಪಟ್ಟು ಇರಬೇಕು. ಏಕೆಂದರೆ ಏನಾದರೂ ಅವಘಡ ಸಂಭವಿಸಿದ್ದಲ್ಲಿ, ನಿಮ್ಮ ಕುಟುಂಬಕ್ಕೆ ಕನಿಷ್ಠ 3 ವರ್ಷಗಳ ಕಾಲಾವಕಾಶ ಬೇಕು.
= ಹಲವಾರು ಬಾರಿ ಉತ್ಸಾಹದಿಂದ ಈ ಯೋಜನೆಗಳನ್ನು ಪ್ರಾರಂಭಿಸುತ್ತೇವೆ. ಆದರೆ ಒಂದೆರಡು ವರ್ಷಗಳ ನಂತರ ಹಲವಾರು ಕಾರಣದಿಂದ ಅದರ ಆಕರ್ಷಣೆ ಕಡಿಮೆಯಾಗುತ್ತದೆ. ಹೂಡಿಕೆಗಳನ್ನು ಮುಂದುವರೆಸುವುದಿಲ್ಲ. ಜೀವವಿಮಾ ಕಂಪನಿಯಲ್ಲಿ ನೂರಾರು ಕೋಟಿಗಳಷ್ಟು ಹಣ ಈ ರೀತಿಯಾಗಿ ಸ್ವಲ್ಪ ಹಣ ಕಟ್ಟಿ ಅದರ ಬಗ್ಗೆ ಮರೆತಿರುವ ಹಣವಿದೆ. ಇನ್ನು ಬಹಳಷ್ಟು ಕುಟುಂಬಗಳಿಗೆ ಮಾಹಿತಿ ಇಲ್ಲದೆ, ಹಣವನ್ನು ಕಂಪನಿಯಿಂದ ಪಡೆದಿಲ್ಲ.
ಭಾಗವಹಿಸುವಿಕೆ ಕಡಿಮೆ
ಬೇರೆ ದೇಶಗಳಿಗೆ ಹೋಲಿಸಿದಾಗ, ವಿಮೆ ಬಗ್ಗೆ ನಮ್ಮ ದೇಶದಲ್ಲಿ ಜನರಿಗೆ ಮಾಹಿತಿ ಬಹಳ ಕಡಿಮೆ ಇದೆ. ಹೀಗಾಗಿ ಜನರು ಅದರ ಖರೀದಿಯ ಪ್ರಮಾಣವೂ ಕಡಿಮೆಯೇ ಇರುತ್ತದೆ. ಇದಕ್ಕೆ ಇಲ್ಲಿರುವ ಆರ್ಥಿಕ ಹಾಗೂ ಶೈಕ್ಷಣಿಕ ಅಂಶವೂ ಪ್ರಮುಖವಾಗಿದೆ. ವಿದೇಶಗಳಲ್ಲಿ ಒಬ್ಬ ವ್ಯಕ್ತಿಯ ಬಹುಪಾಲು ಮಾತ್ರ ವಿಮೆ ಮತ್ತು ತೆರಿಗೆಗೆ ಹೋಗುತ್ತಿದೆ. ಆದರೆ ಇತ್ತೀಚಿನ ದಿನಗಳಲ್ಲಿ ನಮ್ಮ ದೇಶದಲ್ಲಿ ಕೂಡ ಬದಲಾವಣೆ ಗಾಳಿ ಬೀಸುತ್ತಿದೆ. ಈಗ ಹಲವಾರು ವಿಮಾ ಕಂಪನಿಗಳು ನಮ್ಮ ದೇಶದಲ್ಲಿ ವ್ಯವಹಾರ ನಡೆಸುತ್ತಿವೆ. ಎಲ್ಲ ಸಂಸ್ಥೆಗಳು ಕಾನೂನಿನ ಮುಂದೆ ಒಂದೇ. ಬ್ಯಾಂಕುಗಳನ್ನು ನಿಯಂತ್ರಿಸಲು ಆರ್.ಬಿ.ಐ. ಹೇಗಿದೆಯೋ ಹಾಗೆಯೇ ಎಲ್ಲಾ ವಿಮಾ ಕಂಪನಿಗಳ ಅಂದರೆ ಎಲ್.ಐ.ಸಿ. ಸೇರಿದಂತೆ ಎಲ್ಲ ವಿಮಾ ಸಂಸ್ಥೆಗಳನ್ನು ನಿಯಂತ್ರಿಸಲು ಈಗ ಭಾರತೀಯ ವಿಮಾ ನಿಯಂತ್ರಣ ಪ್ರಾಧಿಕಾರ(ಐಆರ್ಡಿಎ) ಇದೆ.
-ವಿಜಯ ರಾಜೇಶ್
ವಕೀಲರು ಹಾಗೂ ತೆರಿಗೆ ಸಲಹೆದಾರರು
Follow KannadaPrabha channel on WhatsApp
Subscribe to KannadaPrabha YouTube Channel and watch Videos
Download the KannadaPrabha News app to follow the latest news updates
Subscribe and Receive exclusive content and updates on your favorite topics
Disclaimer : ಕಾಮೆಂಟ್ಗಳಲ್ಲಿ ವ್ಯಕ್ತಪಡಿಸಿದ ಅಭಿಪ್ರಾಯಗಳು ಅವುಗಳನ್ನು ಪೋಸ್ಟ್ ಮಾಡುವ ವ್ಯಕ್ತಿಯ ಸಂಪೂರ್ಣ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ; ಅವು kannadaprabha.com ನ ಅಭಿಪ್ರಾಯಗಳನ್ನು ಪ್ರತಿಬಿಂಬಿಸುವುದಿಲ್ಲ. ಒಬ್ಬ ವ್ಯಕ್ತಿ, ಸಮುದಾಯ, ಧರ್ಮ ಅಥವಾ ದೇಶದ ವಿರುದ್ಧ ಅವಹೇಳನಕಾರಿ ಅಥವಾ ಅಶ್ಲೀಲವಾದ ಯಾವುದೇ ಕಾಮೆಂಟ್ಗಳು ಭಾರತ ಸರ್ಕಾರದ ಮಾಹಿತಿ ತಂತ್ರಜ್ಞಾನ ನೀತಿಯ ಅಡಿಯಲ್ಲಿ ಶಿಕ್ಷಾರ್ಹವಾಗಿವೆ. ಅಂತಹ ಕಾಮೆಂಟ್ಗಳ ವಿರುದ್ಧ ಸೂಕ್ತ ಕಾನೂನು ಕ್ರಮ ಕೈಗೊಳ್ಳಲಾಗುವುದು.